
Story
富國銀行:迪士尼若放棄串流業務 股價有望大漲 40%
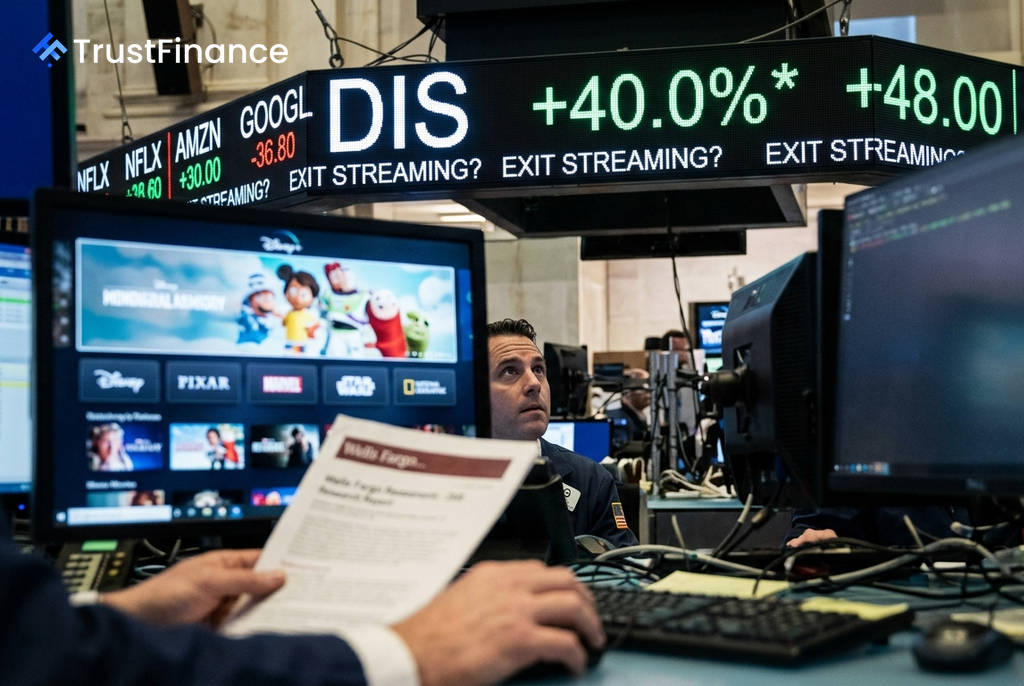
富國銀行 (Wells Fargo) 發布一份引發市場關注的研究報告,其分析師 Steven Cahall 提出一項激進觀點,建議華特迪士尼公司 (The Walt Disney Company) 應徹底退出直接面對消費者 (DTC) 的串流媒體業務,回歸其傳統且高利潤的內容製作與授權模式。報告認為,此舉有望為迪士尼股價帶來約 40% 的上漲潛力。
顛覆傳統的策略建議
該報告的核心論點是,迪士尼應停止與 Netflix、YouTube 等科技巨頭進行成本高昂的「流量爭奪戰」,轉而將重心放回其最具優勢的智慧財產權 (IP) 和體驗業務(如主題樂園)。Cahall 在報告中寫道:「我們闡述了迪士尼回歸其舊有商業模式,即專注於製作而非發行內容的理由。我們認為這可以降低每股盈餘 (EPS) 的風險,並讓管理層的焦點更集中於 IP 和體驗業務,從而為股價增加約 40% 的價值。」
富國銀行預估,若迪士尼放棄串流發行:
- 到 2028 財年,每年可產生超過 150 億美元的授權收入。
- 每股盈餘 (EPS) 可望因此增加 10%,達到 9 美元以上。
挑戰串流主流思維
Cahall 的觀點直接挑戰了過去十年媒體產業的主流共識,即大型媒體集團必須擁有自己的串流生態系統。自 2019 年迪士尼宣布轉向串流優先、犧牲數十億美元授權收入以維持 Disney+ 內容獨佔性以來,DTC 已被視為產業的未來。然而,Cahall 明確指出,這項策略可能是個錯誤,並將迪士尼股票多年的估值下修直接歸因於營運串流服務所帶來的巨大財務壓力。
 Ad
報告進一步質疑,迪士尼以高品質、院線先行的內容發行節奏,是否真的適合與 Netflix 等平台在內容數量和日常用戶黏著度上進行長期競爭。分析師認為,迪士尼的結構並非為此類競爭而生。
授權模式的財務潛力
報告指出,相較於串流業務,內容授權是更為穩健的現金流來源。Cahall 舉例,索尼 (Sony) 每年僅憑其「第一播映窗口」(pay 1) 的電影協議就能獲得超過 10 億美元的收入。他推斷,鑑於迪士尼的全球票房影響力是索尼的三倍,光是全球第一播映窗口的授權就可能帶來近 40 億美元的收入。
若再加上第二播映窗口及迪士尼龐大的經典片庫,年度授權總收入可能遠超 150 億美元。這與串流業務預計到 2027 財年僅 13% 的低營業利潤率形成鮮明對比。分析師更大膽斷言,即使迪士尼的內容庫出現在 Netflix 或 Amazon Prime 等競爭對手的平台上,其票房、主題樂園業務及整體品牌價值也「絲毫不會受損」。
投資評級與市場意涵
儘管提出了激進的策略轉向建議,富國銀行仍維持對迪士尼的「增持」(Overweight) 評級,但因宏觀經濟壓力及對票房的微幅調整,將其目標價從 146 美元下調至 125 美元。這份報告的潛在訊息是,在市場已對串流業務的持續虧損感到厭倦之際,將迪士尼重新定位為一家「輕資產的 IP 巨頭」,而非科技發行公司,或許正是華爾街正在尋找的「自救」良方。