
Story
Keluar dari Perniagaan Penstriman Boleh Lonjakkan Saham Disney 40%, Kata Wells Fargo
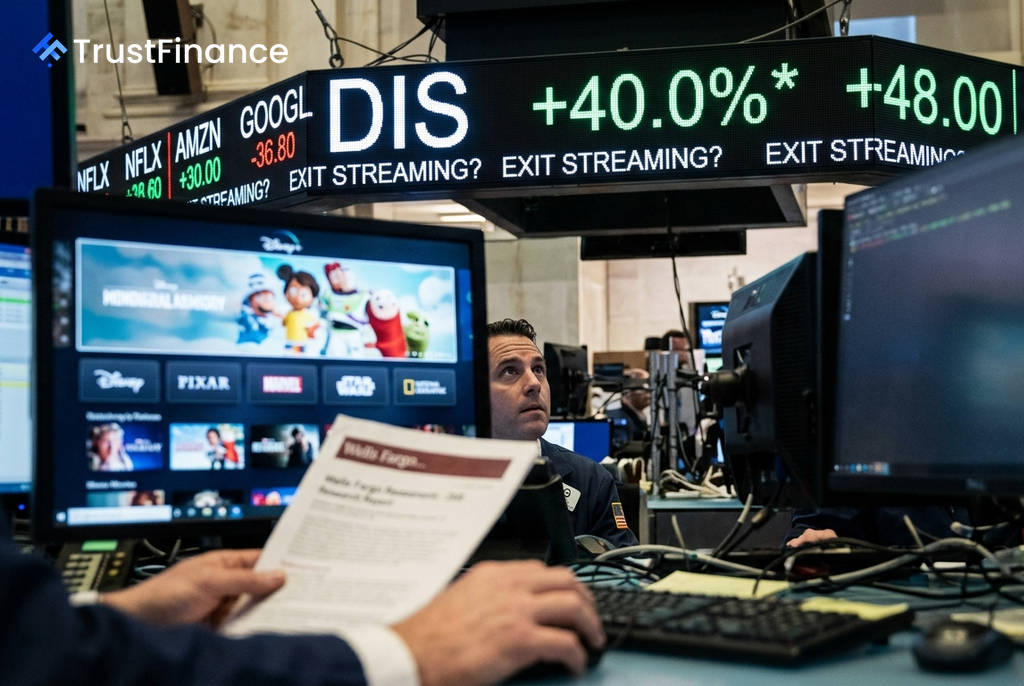
Dalam satu nota penyelidikan yang mencabar strategi semasa, penganalisis Wells Fargo, Steven Cahall, menggariskan tesis radikal bahawa The Walt Disney Company (DIS) harus keluar sepenuhnya daripada perniagaan penstriman untuk membuka nilai pemegang saham yang besar. Menurut penganalisis itu, tindakan kembali kepada model perniagaan teras sebagai pengeluar dan pelesen kandungan boleh meningkatkan harga saham syarikat gergasi media itu sehingga 40%.
Potensi Kewangan Model Perlesenan
Wells Fargo menganggarkan bahawa dengan meninggalkan model pengedaran terus kepada pengguna (DTC) seperti Disney+, syarikat itu boleh menjana pendapatan perlesenan tahunan yang besar. Nota itu menyatakan Disney berpotensi meraih lebih $15 bilion setahun daripada perlesenan menjelang tahun fiskal 2028.
Menurut Cahall, peralihan ini akan memberi impak positif yang ketara kepada keuntungan.
- Unjuran pendapatan perlesenan tahunan: Lebih $15 bilion menjelang TK2028.
- Anggaran peningkatan pendapatan sesaham (EPS): Tambahan 10%, mencecah lebih $9 sesaham.
Walaupun mengemukakan prospek jangka panjang yang cerah ini, Wells Fargo menurunkan sasaran harga jangka pendeknya untuk Disney daripada $146 kepada $125, memetik tekanan makroekonomi. Walau bagaimanapun, penarafan 'Overweight' dikekalkan, menunjukkan keyakinan terhadap alternatif strategik syarikat.
Mencabar Konvensyen Industri
 Ad
Cadangan ini secara langsung menentang strategi yang diguna pakai oleh gergasi media sejak beberapa tahun kebelakangan ini, di mana pemilikan platform penstriman sendiri dilihat sebagai kunci masa depan. Sejak Disney mengumumkan peralihannya kepada penstriman pada 2019, mengorbankan berbilion dolar hasil perlesenan untuk kandungan eksklusif, model DTC telah menjadi dogma industri.
Cahall berhujah bahawa Disney tidak distrukturkan untuk bersaing dalam 'perang penglibatan' berasaskan volum menentang syarikat gergasi teknologi seperti Netflix dan YouTube. Beliau mengaitkan tekanan kewangan dan pembakaran tunai untuk menguruskan perkhidmatan penstriman sebagai punca utama kepada penilaian semula harga saham Disney sejak beberapa tahun lalu.
Implikasi kepada Strategi dan Pelabur
Penganalisis itu menolak kebimbangan umum bahawa melesenkan kandungan kepada pesaing akan merosakkan jenama Disney, perolehan pecah panggung, atau segmen Taman Tema (Experiences). Beliau percaya aset-aset ini cukup kukuh untuk bertahan tanpa ekosistem penstriman eksklusif.
Bagi pelabur, nota ini membentangkan satu jalan alternatif yang radikal untuk Disney. Daripada dilihat sebagai syarikat pengedaran teknologi yang membakar tunai, Disney boleh dinilai semula sebagai sebuah kuasa besar harta intelek (IP) yang lebih ringan aset dan mempunyai aliran tunai yang lebih stabil. Ini boleh mengurangkan risiko dan memfokuskan semula pengurusan kepada kekuatan terasnya dalam penciptaan kandungan dan pengalaman.