
Story
Wells Fargo: Cổ phiếu Disney có thể tăng 40% nếu từ bỏ mảng streaming
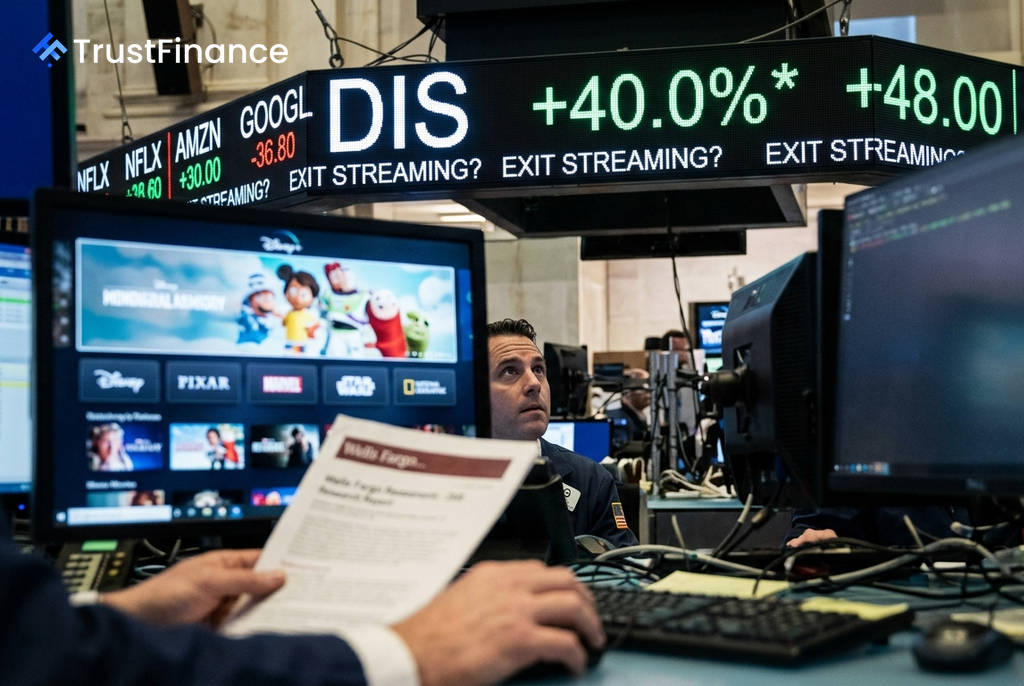
Trong một báo cáo nghiên cứu gây chú ý, nhà phân tích Steven Cahall của Wells Fargo đã đưa ra một luận điểm trái ngược với xu hướng chung của ngành truyền thông, đề xuất Walt Disney Company nên thoát hoàn toàn khỏi thị trường streaming trực tiếp đến người tiêu dùng (DTC).
Thay vì tiếp tục cuộc chiến cạnh tranh khốc liệt với các gã khổng lồ công nghệ như Netflix và YouTube, báo cáo cho rằng Disney nên quay lại mô hình kinh doanh truyền thống là sản xuất và cấp phép nội dung.
Luận điểm trái ngược từ Wells Fargo
Nhà phân tích Cahall lập luận rằng việc từ bỏ gánh nặng phân phối tốn kém của Disney+ và chuyển sang mô hình bán buôn thuần túy có thể mang lại giá trị đáng kể cho các cổ đông. "Chúng tôi đưa ra trường hợp DIS quay trở lại mô hình kinh doanh cũ là sản xuất thay vì phân phối," ông Cahall viết.
Theo Wells Fargo, chiến lược này có thể giúp cổ phiếu tăng giá khoảng 40% bằng cách giảm rủi ro cho lợi nhuận trên mỗi cổ phiếu (EPS) và giúp ban lãnh đạo tập trung vào mảng Sở hữu trí tuệ (IP) và Trải nghiệm (Experiences). Mặc dù hạ mục tiêu giá ngắn hạn từ 146 USD xuống 125 USD do áp lực vĩ mô, ngân hàng này vẫn duy trì xếp hạng "Tăng tỷ trọng" (Overweight) đối với cổ phiếu Disney.
Tiềm năng doanh thu từ cấp phép
 Ad
Báo cáo của Wells Fargo ước tính rằng bằng cách từ bỏ kênh phân phối, Disney có thể tạo ra hơn 15 tỷ USD doanh thu cấp phép hàng năm vào năm tài chính 2028. Điều này có thể đóng góp thêm khoảng 10% vào EPS, tương đương hơn 9 USD/cổ phiếu.
Ông Cahall đưa ra so sánh: "Chúng tôi cho rằng Sony đang thu về hơn 1 tỷ USD mỗi năm cho thỏa thuận chiếu phim độc quyền (pay 1). Disney chiếm 3 lần doanh thu phòng vé toàn cầu, ngụ ý có thể thu về gần 4 tỷ USD chỉ riêng cho thỏa thuận pay 1 toàn cầu." Ông lưu ý rằng việc bổ sung các cửa sổ phát hành tiếp theo và kho nội dung đồ sộ của Disney có thể đẩy doanh thu cấp phép hàng năm vượt mốc 15 tỷ USD, tạo ra một nguồn tiền mặt ổn định hơn nhiều so với nền tảng DTC có biên lợi nhuận hoạt động dự kiến chỉ 13% vào năm tài chính 2027.
Thách thức chiến lược toàn ngành
Luận điểm này thách thức trực tiếp chiến lược cốt lõi của ngành truyền thông trong thập kỷ qua, vốn cho rằng mọi gã khổng lồ truyền thông phải sở hữu hệ sinh thái streaming của riêng mình. Ông Cahall cho rằng quyết định chuyển hướng sang streaming của Disney vào năm 2019 là một sai lầm, gây ra sự sụt giảm định giá của cổ phiếu trong nhiều năm do gánh nặng tài chính.
Nhà phân tích này cũng đặt câu hỏi liệu mô hình phát hành phim chiếu rạp cao cấp của Disney có đủ sức cạnh tranh trong cuộc chiến về quy mô và khối lượng nội dung với các công ty kỹ thuật số như Netflix và YouTube hay không. Báo cáo kết luận rằng giá trị thương hiệu, doanh thu phòng vé và mảng Công viên & Trải nghiệm của Disney sẽ không bị ảnh hưởng nếu nội dung của hãng xuất hiện trên các nền tảng đối thủ như Netflix hay Amazon Prime.