
Story
웰스파고 "디즈니, 스트리밍 포기하면 주가 40% 상승 가능"
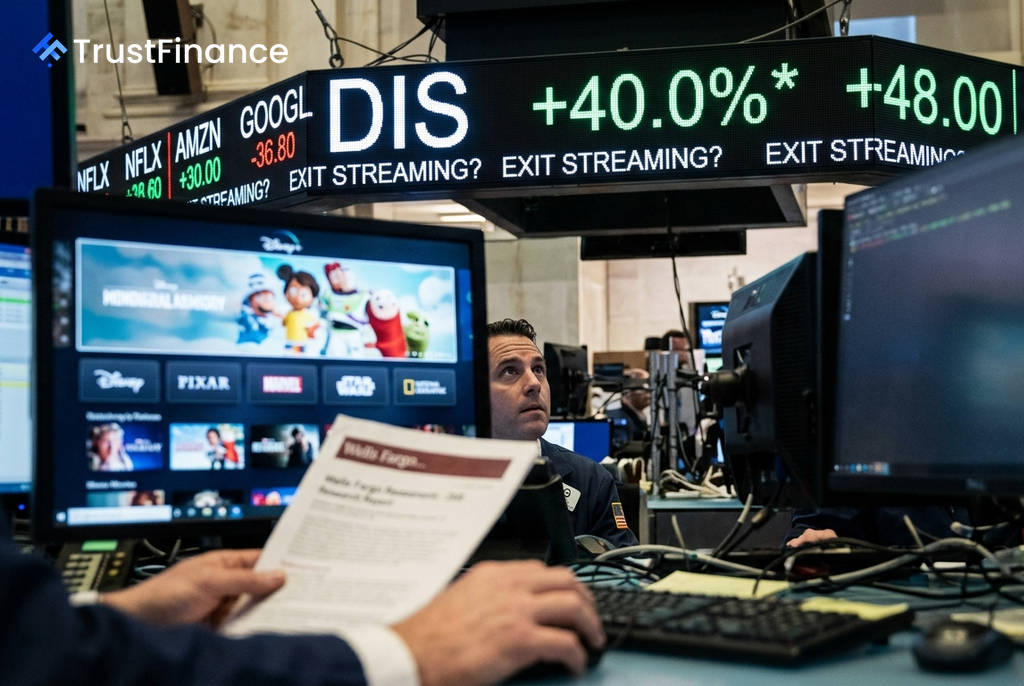
웰스파고(Wells Fargo)는 월트 디즈니(DIS)가 스트리밍 사업을 포기하고 전통적인 콘텐츠 라이선싱 모델로 복귀할 경우, 주가가 약 40% 상승할 수 있다는 파격적인 분석 보고서를 발표했다. 이는 미디어 업계의 지배적인 통념에 정면으로 도전하는 주장으로 시장의 이목을 끌고 있다.
웰스파고의 파격 제안: '스트리밍 대신 라이선싱'
웰스파고의 애널리스트 스티븐 카홀(Steven Cahall)은 보고서에서 디즈니가 넷플릭스나 유튜브 같은 기술 대기업과의 치열한 '고객 확보 전쟁'을 멈춰야 한다고 주장했다. 그는 디즈니가 디즈니플러스(+)와 같은 직접 소비자 대상(DTC) 유통의 부담을 버리고, 콘텐츠 제작 및 라이선싱이라는 본연의 고수익 사업으로 돌아가는 것이 주주 가치를 극대화하는 길이라고 설명했다.
카홀은 "디즈니가 유통 대신 제작에 집중했던 과거 사업 모델로 회귀하는 시나리오를 제시한다"며, "이를 통해 주당순이익(EPS)의 불확실성을 제거하고 경영진이 지식재산권(IP)과 테마파크(Experiences) 사업에 집중하게 함으로써 주가를 약 40% 끌어올릴 수 있다"고 분석했다. 웰스파고는 거시 경제 압박 등을 이유로 디즈니의 목표주가를 146달러에서 125달러로 하향 조정했지만, 투자의견은 '비중확대(Overweight)'를 유지했다.
재무적 기대 효과
보고서는 디즈니가 스트리밍을 포기하고 콘텐츠를 외부 플랫폼에 판매할 경우 얻게 될 구체적인 재무적 이점을 제시했다. 이는 불안정한 구독자 기반 수익보다 훨씬 안정적인 현금 흐름을 창출할 수 있다는 논리다.
 Ad
- 연간 라이선싱 수익: 2028 회계연도까지 연간 150억 달러 이상의 라이선싱 수익 창출 가능
- 주당순이익(EPS) 기여도: 기존 전망치에 약 10%를 추가하여 주당 9달러 이상 달성 가능
- 수익성 비교: 스트리밍 사업의 2027 회계연도 예상 영업이익률은 13%에 불과한 반면, 라이선싱은 훨씬 높은 마진을 제공
카홀은 소니(Sony)가 자사 영화의 첫 번째 유료 방영권(Pay 1) 계약만으로 연간 10억 달러 이상을 벌어들이는 점을 예로 들었다. 디즈니의 글로벌 박스오피스 규모가 소니의 3배에 달하는 것을 고려하면, 글로벌 방영권만으로도 거의 40억 달러의 수익이 가능하다는 계산이다.
시장 통념에 대한 도전
이번 분석은 모든 미디어 기업이 자체 스트리밍 생태계를 소유해야 한다는 지난 10년간의 업계 통념을 정면으로 반박한다. 2019년 디즈니가 스트리밍 전환을 선언한 이후, DTC는 업계의 미래로 여겨져 왔다. 하지만 카홀은 이 전략이 디즈니 주가를 수년간 짓누른 재정적 부담의 원인이라고 지적했다.
그는 디즈니가 넷플릭스와 같은 디지털 네이티브 기업들과 대규모 콘텐츠 경쟁을 벌이기에 구조적으로 적합하지 않다고 평가했다. 또한, 디즈니의 콘텐츠가 넷플릭스나 아마존 프라임 같은 경쟁 플랫폼에서 제공되더라도 디즈니의 브랜드 가치나 테마파크 사업은 전혀 손상되지 않을 것이라고 주장했다. 이는 스트리밍 사업의 현금 소진에 지친 투자자들에게 디즈니를 '기술 유통 기업'이 아닌 '자산 경량화된 IP 강자'로 재평가할 수 있는 대안을 제시한 것으로 풀이된다.