
Story
डिज़्नी स्ट्रीमिंग छोड़े तो शेयर 40% बढ़ सकता है: वेल्स फ़ार्गो
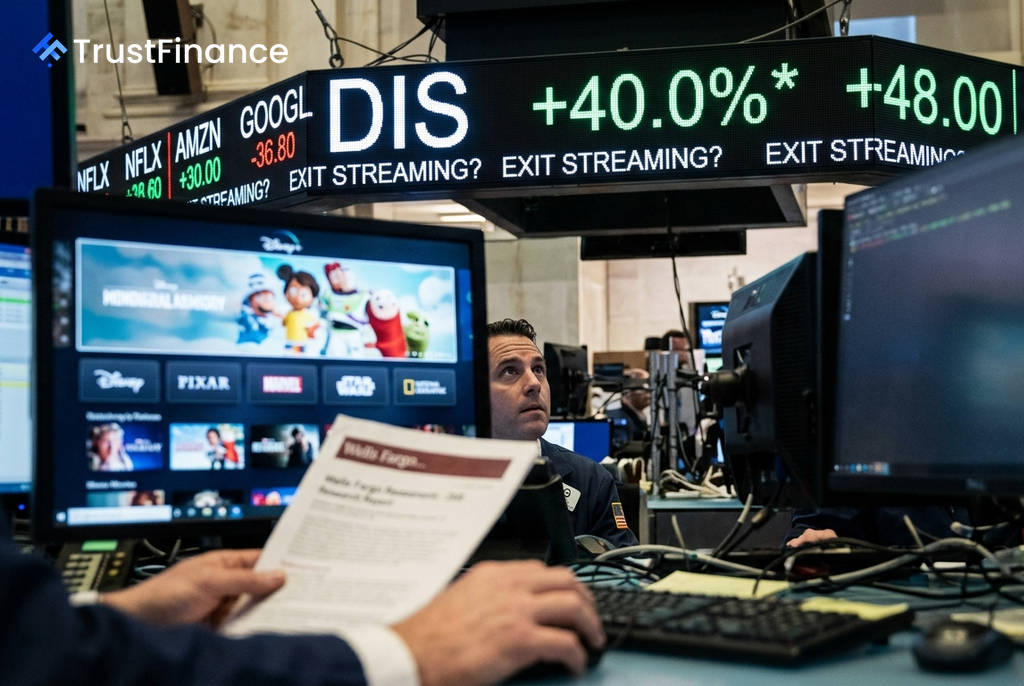
वेल्स फ़ार्गो के एक विश्लेषक ने एक साहसिक शोध नोट में सुझाव दिया है कि यदि वॉल्ट डिज़्नी कंपनी अपने डायरेक्ट-टू-कंज्यूमर (DTC) स्ट्रीमिंग व्यवसाय को छोड़ दे, तो उसके शेयर की कीमत में लगभग 40% की वृद्धि हो सकती है। विश्लेषक स्टीवन काहॉल का तर्क है कि नेटफ्लिक्स और यूट्यूब जैसे तकनीकी दिग्गजों के साथ प्रतिस्पर्धा करने के बजाय, डिज़्नी को अपने पुराने और अत्यधिक आकर्षक कंटेंट उत्पादन और लाइसेंसिंग मॉडल पर लौटना चाहिए।
वेल्स फ़ार्गो का क्रांतिकारी विश्लेषण
काहॉल का अनुमान है कि डिज़्नी+ जैसे प्लेटफॉर्म के वितरण का बोझ छोड़ने से कंपनी वित्तीय वर्ष 2028 तक लाइसेंसिंग से सालाना $15 बिलियन से अधिक का राजस्व उत्पन्न कर सकती है। इस कदम से कंपनी के प्रति शेयर आय (EPS) में लगभग 10% की वृद्धि हो सकती है, जो $9 प्रति शेयर से अधिक हो जाएगी।
विश्लेषक ने अपनी रिपोर्ट में लिखा, "हम इस मामले को सामने रखते हैं कि DIS (डिज़्नी) को वितरण के बजाय उत्पादन के अपने पुराने बिजनेस मॉडल पर लौटना चाहिए।" उन्होंने कहा, "हमें लगता है कि यह EPS को जोखिम-मुक्त करके और प्रबंधन का ध्यान आईपी (बौद्धिक संपदा) और एक्सपीरियंसेज पर केंद्रित करके स्टॉक की कीमत में ~40% जोड़ सकता है।"
बाज़ार की सोच के विपरीत
यह विश्लेषण मीडिया उद्योग में पिछले एक दशक से चली आ रही आम धारणा को चुनौती देता है, जिसके अनुसार हर बड़ी मीडिया कंपनी के पास अपना स्ट्रीमिंग प्लेटफॉर्म होना चाहिए। 2019 में जब से डिज़्नी ने स्ट्रीमिंग की ओर रुख किया, उसने अपनी सामग्री को डिज़्नी+ के लिए विशेष रखने के लिए अरबों डॉलर के लाइसेंसिंग राजस्व का त्याग किया है। काहॉल का मानना है कि यह एक गलती थी और स्ट्रीमिंग सेवा चलाने के वित्तीय तनाव के कारण ही डिज़्नी के शेयर के मूल्यांकन में कई वर्षों से गिरावट आई है।
 Ad
विश्लेषक ने सोनी का उदाहरण देते हुए कहा कि वह अपनी फिल्मों के पहले पे-विंडो सौदे के लिए सालाना $1 बिलियन से अधिक कमा रही है। चूंकि डिज़्नी का वैश्विक बॉक्स ऑफिस सोनी से तीन गुना बड़ा है, इसलिए वह अकेले इस तरह के सौदे से लगभग $4 बिलियन कमा सकती है।
निवेशकों के लिए इसका क्या मतलब है?
काहॉल का तर्क है कि डिज़्नी संरचनात्मक रूप से नेटफ्लिक्स और यूट्यूब जैसे डिजिटल प्लेटफॉर्म के साथ बड़े पैमाने पर प्रतिस्पर्धा करने के लिए नहीं बनी है। उनके अनुसार, डिज़्नी के बॉक्स ऑफिस प्रदर्शन, थीम पार्क व्यवसाय या ब्रांड मूल्य को कोई नुकसान नहीं होगा यदि उसकी सामग्री नेटफ्लिक्स या अमेज़ॅन प्राइम जैसे किसी प्रतिस्पर्धी वैश्विक स्ट्रीमर पर उपलब्ध हो।
इस विश्लेषण के बावजूद, वेल्स फ़ार्गो ने मैक्रोइकॉनॉमिक दबावों का हवाला देते हुए डिज़्नी के लिए अपने निकट-अवधि के मूल्य लक्ष्य को $146 से घटाकर $125 कर दिया, लेकिन अपनी "ओवरवेट" रेटिंग बरकरार रखी। यह नोट डिज़्नी के नेतृत्व के लिए एक कट्टरपंथी "सेल्फ-हेल्प" रणनीति का सुझाव देता है, जो स्ट्रीमिंग में भारी नकदी खर्च से थके हुए बाज़ार के लिए आकर्षक हो सकता है।