
Story
富国银行:若迪士尼放弃流媒体业务,股价或将上涨40%
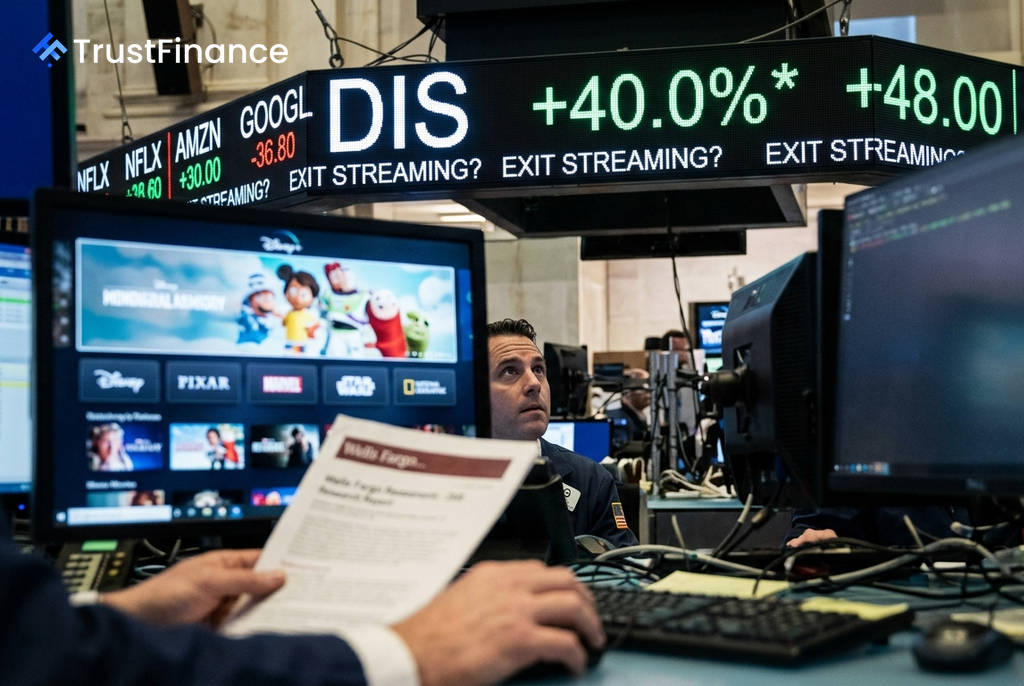
富国银行(Wells Fargo)在一份引人注目的研究报告中提出了针对华特迪士尼公司(The Walt Disney Company)的激进策略,建议其彻底退出竞争激烈的流媒体业务。分析师认为,此举可能推动迪士尼股价上涨约40%。
颠覆性的“回归”策略
富国银行分析师Steven Cahall在报告中阐述了一个与当前行业主流相悖的观点。他认为,迪士尼不应在“用户参与度战争”中与Netflix和YouTube等科技巨头正面竞争,而应回归其历史悠久且利润丰厚的核心业务:内容制作与授权。
Cahall写道:“我们阐述了迪士尼回归其旧有商业模式——即专注制作而非分销的理由。”他认为,放弃Disney+等直面消费者(DTC)平台所带来的沉重分销负担,转而采用纯粹的批发模式,将为股东释放巨大价值。此举不仅能降低每股收益的风险,还能让管理层更专注于知识产权(IP)和体验部门(主题公园等)的运营。
潜在的财务收益
该报告对迪士尼转型后的财务前景进行了量化分析。富国银行估计,通过重拾内容授权模式,迪士尼到2028财年可能产生超过150亿美元的年化授权收入。
这一转变预计将为迪士尼的每股收益(EPS)带来约10%的提振,使其超过每股9美元。Cahall在报告中举例说明:
 Ad
- 索尼(Sony)通过其电影的首轮付费点播窗口(pay 1 window)每年可获得超过10亿美元的收入。
- 迪士尼的全球票房收入是索尼的三倍,这意味着仅其全球首轮付费点播窗口的授权价值就可能接近40亿美元。
尽管富国银行因宏观经济压力等因素将迪士尼的目标价从146美元下调至125美元,但依然维持其“增持”(Overweight)评级,理由是迪士尼拥有多种可行的“自救”战略选项。
挑战行业共识
自2019年迪士尼宣布战略转向流媒体以来,拥有自营DTC平台已成为媒体行业的普遍共识。Cahall的报告直接挑战了这一基本信条,他认为正是运营流媒体业务的巨大财务压力导致了迪士尼股价近年来的估值下调。
该分析师指出,迪士尼的商业结构并非为与Netflix等数字原生公司进行内容数量竞赛而设计。他还反驳了“内容独占性对品牌和主题公园至关重要”的观点,认为即使迪士尼的影视库出现在Netflix或Amazon Prime等竞争对手的平台上,其强大的品牌价值和体验部门业务也“绝对不会受到任何损害”。报告的最终结论是,市场可能更青睐一个作为“轻资产IP巨头”而非科技分销商的迪士尼。