
Story
ディズニー、ストリーミング撤退で株価40%高も=ウェルズ・ファーゴが分析
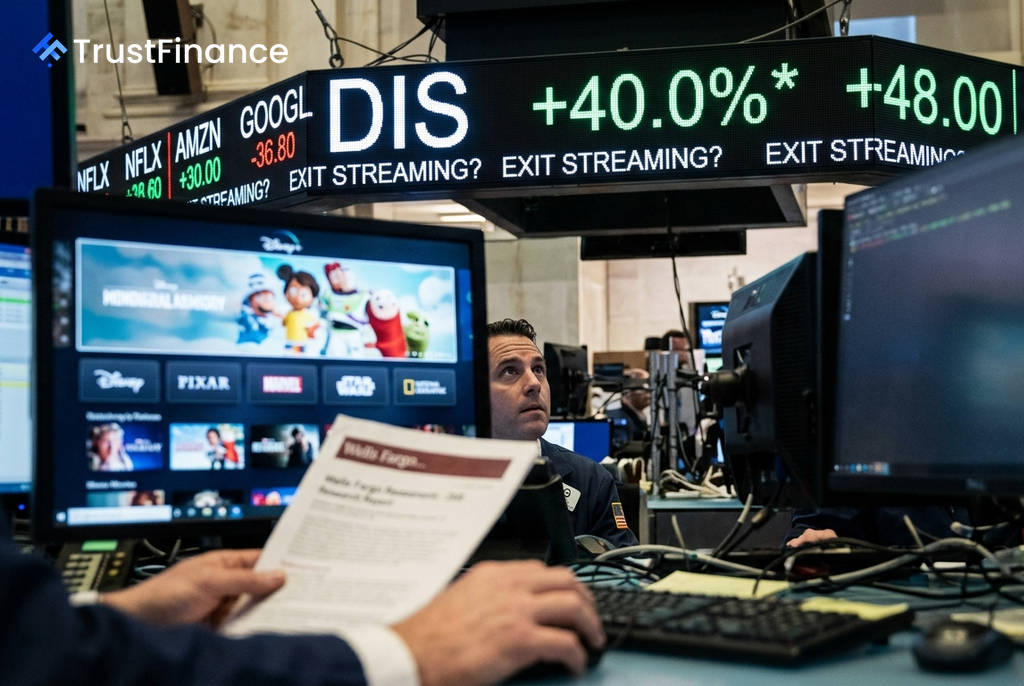
ウェルズ・ファーゴのアナリスト、スティーブン・カホール氏は、ウォルト・ディズニー・カンパニーが消費者直接(DTC)配信のストリーミング事業から完全に撤退し、コンテンツ制作とライセンス供与という従来のビジネスモデルに回帰すれば、株価が約40%上昇する可能性があるとの大胆な分析を公表した。
ストリーミングからの転換という選択肢
カホール氏は最新の調査レポートで、ディズニーが「Disney+」のようなコストのかかる配信事業を手放し、コンテンツの卸売りに徹する「旧来のビジネスモデル」に戻るべきだと提言した。同氏は、これにより「1株当たり利益(EPS)のリスクが低減され、経営陣の焦点を知的財産(IP)と体験(Experiences)事業に絞り込める」と指摘している。
同氏の試算によると、この戦略転換により、ディズニーは2028会計年度までに年間150億ドルを超えるライセンス収入を生み出す可能性がある。これはEPSを約10%押し上げ、1株当たり9ドル以上に達する可能性があるという。
財務的な合理性
この分析の背景には、ストリーミング事業の収益性の低さがある。カホール氏は、ディズニーがネットフリックスやユーチューブのようなデジタルネイティブ企業と、コンテンツ量で競う「エンゲージメント戦争」を戦うのは構造的に困難だと分析。ストリーミング事業の営業利益率は2027年度までに13%程度にとどまると予測されている。
 Ad
一方で、コンテンツライセンス事業ははるかに収益性が高い可能性がある。同氏はソニーの例を挙げ、「ソニーはペイ1(劇場公開後の最初の放映権)の映画契約で年間10億ドル以上を得ている。ディズニーの世界興行収入はその3倍であり、ペイ1だけで40億ドル近くになる可能性がある」と指摘。ペイ2や豊富な過去作品ライブラリを加えれば、年間150億ドル超の収入も視野に入るとした。
投資判断と市場への示唆
ウェルズ・ファーゴは、マクロ経済の圧力などを理由にディズニーの目標株価を146ドルから125ドルに引き下げたものの、投資判断は「オーバーウエート」を維持した。カホール氏の分析は、ディズニーには多くの「自己改革」の選択肢が残されていることを示唆している。
2019年にディズニーがストリーミング事業への転換を発表して以来、DTCモデルは業界の既定路線と見なされてきた。しかし、今回のレポートは、その基本戦略自体に疑問を投げかけるものだ。市場がストリーミング事業の先行投資による現金流出に懸念を強める中、ディズニーをテクノロジー配信企業ではなく、資産を有効活用する「アセットライトなIP大国」として再評価する考え方は、投資家にとって新たな視点を提供するかもしれない。