
Story
華爾街對 Circle 看法分歧:摩根士丹利下調評級,TD Cowen 初評喊買
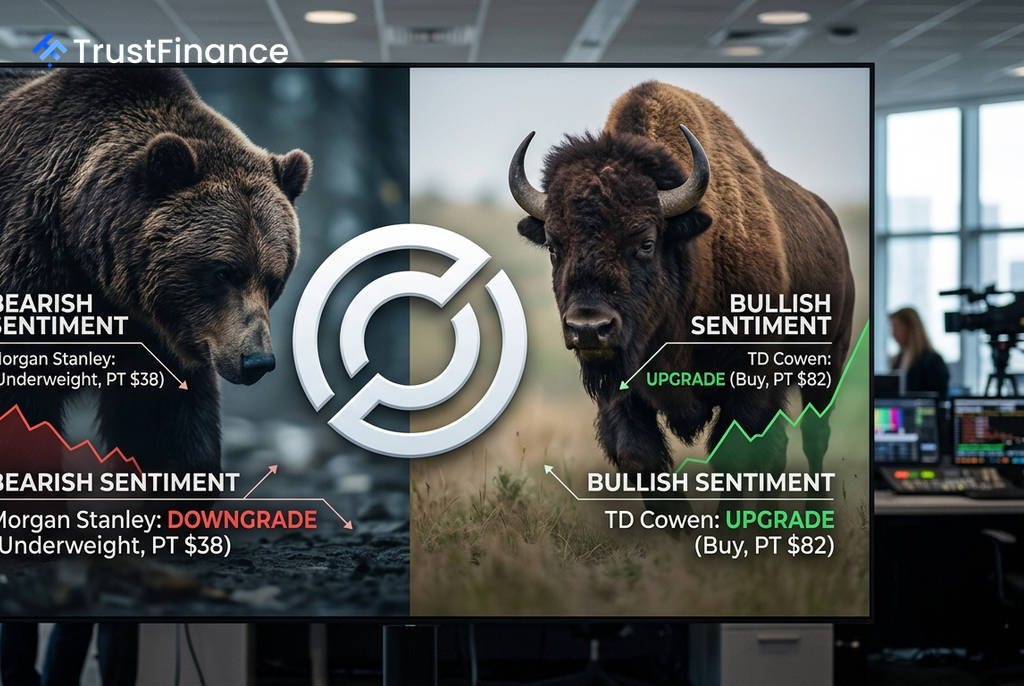
穩定幣 USDC 發行商 Circle Internet Group (CRCL) 週一獲得華爾街分析師截然不同的評價,凸顯市場對其前景的巨大分歧。摩根士丹利將其評級下調至「減持」,而 TD Cowen 則以「買入」評級開始追蹤該股。
摩根士丹利擔憂競爭與成長放緩
摩根士丹利將 Circle 的評級從「中性權重」(Equal-weight) 下調至「減持」(Underweight),並將其目標價從 106 美元大幅下修至 38 美元。該行認為,USDC 成長正在放緩,同時面臨日益激烈的競爭壓力。
報告指出,市場可能高估了 Circle 向交易型營收模式轉型的速度與獲利能力。因此,摩根士丹利將其 2028 年的盈利預估下調至比華爾街共識低約 20% 的水準,並警告稱,代幣化的貨幣市場基金和銀行存款等新興產品,可能侵蝕 Circle 現有的儲備金收益模式。
TD Cowen 看好其平台轉型潛力
相較之下,TD Cowen 首次覆蓋 Circle 即給予「買入」(Buy) 評級,目標價設定為 82 美元。該行認為,投資人過度關注 Circle 的儲備金收益業務,而忽略了其正在演變為一個更廣泛的數位金融基礎設施平台。
 Ad
TD Cowen 的分析師表示,Circle 的平台業務涵蓋支付、財資服務、代幣化資產及開發者工具等多個領域。該公司預計,到 2030 年,USDC 的流通量將以約 31% 的複合年增長率成長,且來自新平台服務的費用收入,其增長速度將遠超儲備金利息收入,從而降低公司對利率的依賴。
投資人面臨的關鍵問題
兩家券商的巨大分歧,核心在於對 Circle 未來營收模式的評估。摩根士丹利對其轉型速度和盈利能力抱持懷疑態度,而 TD Cowen 則看好其長期平台策略的價值。
對市場而言,關鍵的觀察點在於 Circle 能否在競爭日益激烈的環境中,成功從依賴利率的儲備金模式,轉型為一個多元化的服務費導向平台。未來的監管明確性、機構採用率,以及新平台服務的貨幣化速度,將是決定其估值的關鍵因素。