
Story
サークル社の評価二分、モルガンSが格下げ、TDコーエンは「買い」で開始
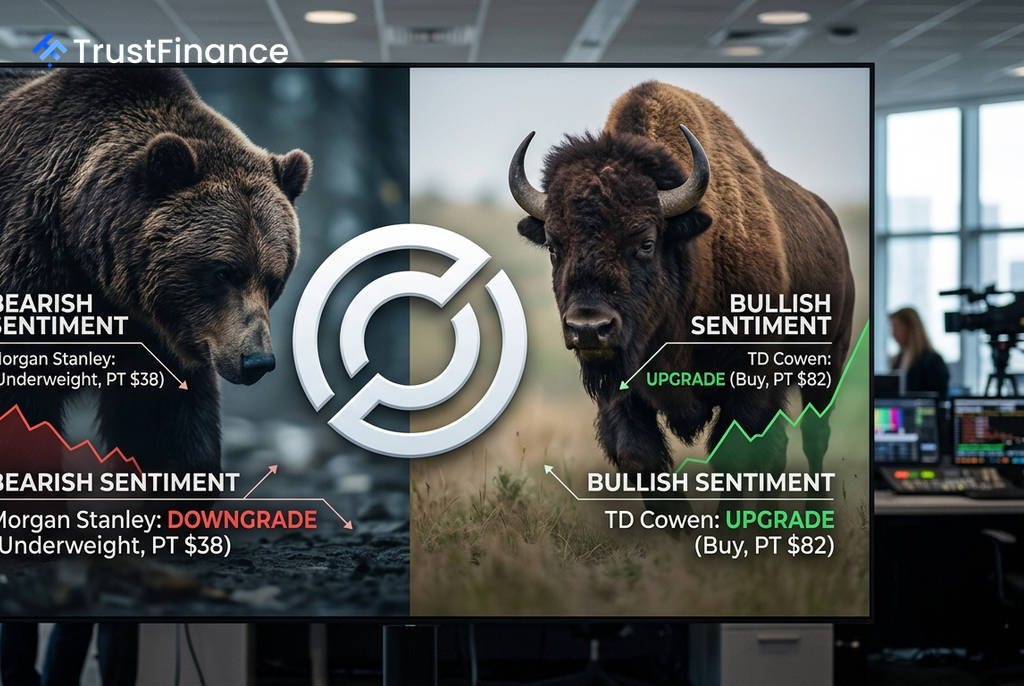
ステーブルコインUSDCの発行元であるサークル・インターネット・グループ(Circle Internet Group)に対するウォール街の評価が真っ二つに割れた。モルガン・スタンレーが競争激化などを理由に投資判断を「アンダーウェイト」へ引き下げたのに対し、TDコーエンは同社をより広範な金融インフラ企業と評価し、「買い」でカバレッジを新たに開始した。
モルガン・スタンレー、成長鈍化と競争を懸念
モルガン・スタンレーは、サークル社の投資判断を「イコールウェイト」から「アンダーウェイト」に引き下げ、目標株価を106ドルから38ドルへと大幅に下方修正した。同行は、USDCの成長鈍化、競争圧力の高まり、そして取引ベースの収益モデルへの移行が市場の期待よりも時間がかかり、収益性も低いとの懸念を挙げている。
この見方を裏付けるように、同行はUSDCの流通量予測を2027年については約33%、2028年については44%引き下げた。これにより、2028年の1株当たり利益(EPS)予想はウォール街のコンセンサスを約20%下回る水準となっている。
同行はまた、ステーブルコインの用途が依然として暗号資産の取引や送金に偏っており、決済分野での利用が限定的であることや、トークン化されたMMFや銀行預金、競合のOpenUSDなどが同社の準備金収益モデルを侵食する可能性も指摘している。
TDコーエンは金融インフラとしての将来性を評価
 Ad
対照的に、TDコーエンはサークル社のカバレッジを投資判断「買い」、目標株価82ドルで開始した。同行は、投資家がサークル社の準備金収益事業に注目しすぎるあまり、決済、財務サービス、トークン化資産などを含む、より広範なデジタル金融インフラ・プラットフォームへの進化を見過ごしていると分析する。
TDコーエンは、USDCの流通量が2030年まで年平均成長率31%で拡大すると予測。さらに、Circle Payments Networkなどの手数料ベースの収益が準備金収益よりも大幅に速いペースで拡大し、時間とともに同社の金利への依存度が低下するとみている。
投資家への示唆
両社の対照的な見解は、サークル社の将来像を巡る市場の根本的な見方の違いを浮き彫りにしている。現在の金利収入に依存するステーブルコイン発行企業と見るか、あるいは新たな金融インフラを構築する成長企業と見るかで評価が大きく分かれている。投資家にとっては、USDCの流通量の動向、手数料ベース事業の収益化の進捗、そして規制環境の変化が、今後の株価を判断する上で重要な要素となるだろう。