
Story
서클, 월가 투자의견 극명한 대립...모건스탠리 '비중축소' vs TD코웬 '매수'
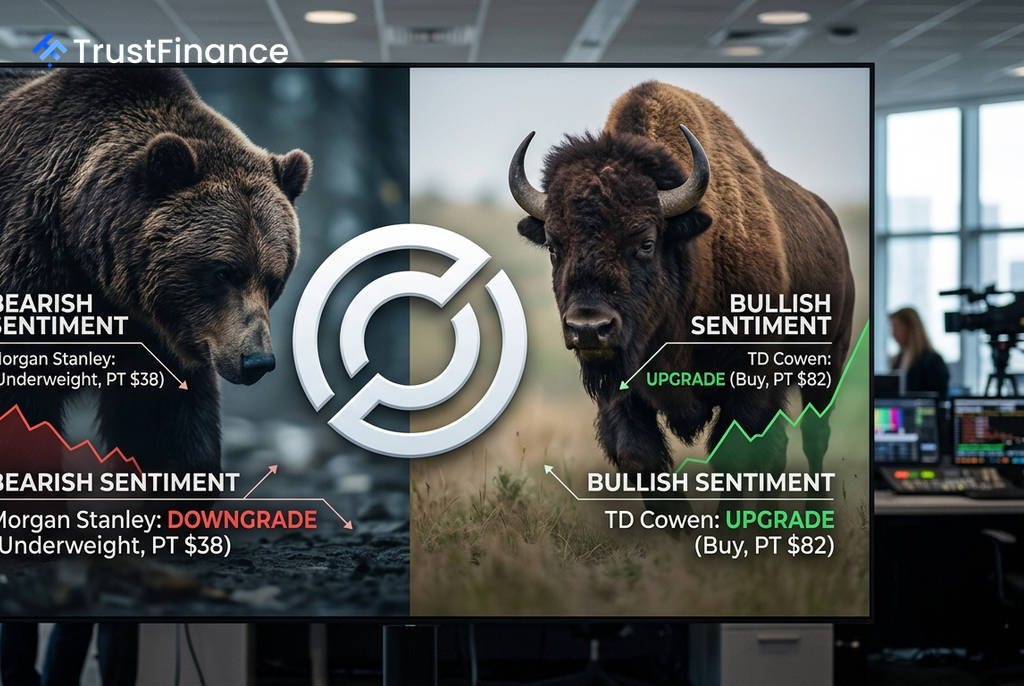
스테이블코인 USDC 발행사 서클 인터넷 그룹(Circle Internet Group)을 두고 월스트리트 투자은행들의 평가가 극명하게 엇갈렸습니다. 모건스탠리는 투자의견을 '비중축소'로 하향 조정한 반면, TD코웬은 '매수' 의견으로 커버리지를 개시하며 서클의 미래 성장성을 놓고 상반된 전망을 내놓았습니다.
모건스탠리의 비관론: 성장 둔화와 경쟁 심화
모건스탠리는 서클에 대한 투자의견을 기존 '동일비중(Equal-weight)'에서 '비중축소(Underweight)'로 하향 조정하고, 목표주가를 106달러에서 38달러로 대폭 낮췄습니다. 이는 USDC의 성장 둔화, 경쟁 심화, 그리고 거래 기반 수익 모델로의 전환이 시장 기대보다 더디고 수익성도 낮을 것이라는 우려에 기반합니다.
모건스탠리는 보고서에서 다음과 같은 점을 지적했습니다.
- 2027년과 2028년의 USDC 유통량 전망치를 각각 약 33%, 44% 하향 조정했습니다.
- 이에 따라 2028년 주당순이익 추정치는 월가 컨센서스보다 약 20% 낮은 수준입니다.
- 스테이블코인 사용이 여전히 암호화폐 거래에 집중되어 있어 결제 수단으로의 확장이 제한적이라고 분석했습니다.
- 토큰화된 머니마켓펀드(MMF), 은행 예금 토큰, OpenUSD와 같은 경쟁 이니셔티브가 서클의 예치금 이자 수익 모델을 잠식할 수 있다고 경고했습니다.
 Ad
TD코웬의 낙관론: 금융 인프라 플랫폼 잠재력
반면, TD코웬은 서클에 대해 '매수(Buy)' 등급과 목표주가 82달러를 제시하며 커버리지를 시작했습니다. TD코웬은 투자자들이 서클의 예치금 이자 수익 사업에 과도하게 집중한 나머지, 결제, 재무 서비스, 토큰화 자산 등을 아우르는 광범위한 디지털 금융 인프라 플랫폼으로의 진화를 간과하고 있다고 평가했습니다.
TD코웬은 서클의 장기 성장 잠재력을 높게 평가하며, USDC 유통량이 2030년까지 연평균 31%의 성장률을 기록할 것으로 전망했습니다. 또한, Circle Payments Network, Cross-Chain Transfer Protocol 등에서 발생하는 수수료 기반 수익이 예치금 이자 수익보다 훨씬 빠르게 성장하여 장기적으로 금리 변동에 대한 의존도를 낮출 것으로 기대했습니다. TD코웬은 규제 명확성, 기관 투자자의 채택 등을 잠재적인 주가 상승 촉매제로 꼽았습니다.