
Story
中金:維持華潤置地「跑贏行業」評級,看好其營運韌性與穩健財務
Text size
Background
中國國際金融公司(中金)發布研究報告,重申對華潤置地(01109.HK)的「跑贏行業」評級,並維持其 46.7港元 的目標價不變。該行認為,儘管地產板塊近期面臨系統性回檔,但華潤置地憑藉其業務韌性與穩健的財務狀況,在市場情緒穩定後具備潛在的配置機會,預計有約 61% 的上漲空間。
上半年業績穩健,核心利潤逆勢增長
根據中金報告,華潤置地上半年業績符合預期。期內營收雖年減29%至679億元人民幣,主要受開發銷售業務營收年減39%影響,但整體盈利能力依然穩固。
受益於結算結構調整,上半年結算毛利率年增1.4個百分點至25.4%。最終,核心淨利潤實現年增2%,達到 101.6億元人民幣,中期每股分紅則與去年同期持平,為0.20元人民幣。
財務狀況堅實,融資成本具行業優勢
報告指出,華潤置地的財務狀況依然穩健。截至上半年末,有息負債較年初下降3.7%至2,712億元人民幣,淨負債率微升至 41.0%,仍處於健康水準。
值得注意的是,期末加權平均融資成本較年初下降約9個基點,來到 2.63% 的行業低位,凸顯其在融資市場的顯著優勢。期內新增融資的票面利率亦介於1.55%至2.00%的低區間。
 Ad
三大業務曲線展現韌性,土儲質優量足
中金分析,華潤置地的三大業務曲線均表現出色,為公司長期發展奠定基礎。
- 第一曲線(開發銷售): 上半年實現合約銷售額1,165億元人民幣,年增6%,顯著優於重點房企的平均表現。截至期末,未售貨值約5,000億元人民幣,土地儲備充足且優質。
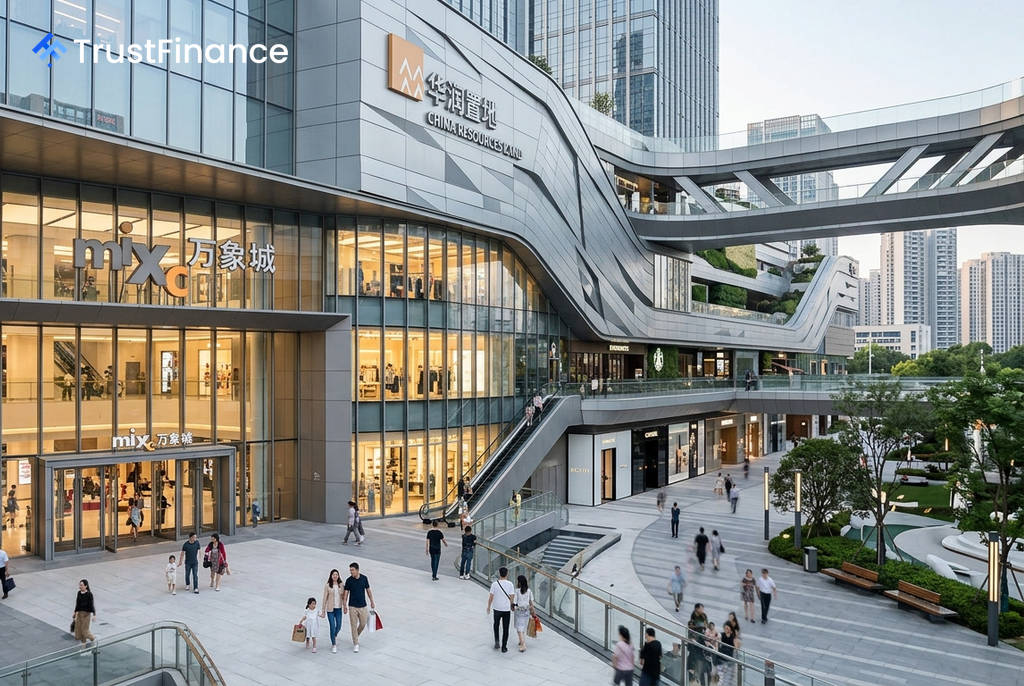
- 第二曲線(經營性不動產): 旗下自持購物中心零售額年增16.4%,租金收入年增19.4%至124.4億元人民幣,大幅跑贏社會消費品零售總額增幅。
- 第三曲線(輕資產管理): 資產管理規模持續擴大,期末已達5,243億元人民幣。
維持評級與目標價,看好長期配置機會
綜合考量,中金認為華潤置地可售資源充足、槓桿率穩健,且經營端相對具備韌性,因此維持其 46.7港元 的目標價。此目標價對應2026/27財年市淨率(P/B)分別為0.94倍和0.88倍。
該行維持對公司2026/27財年的盈利預測不變,並建議投資者關注在地產板塊市場情緒回穩後的潛在配置機會。報告同時提示,需留意新房市場景氣度超預期下行,以及持有性物業租金增長低於預期的風險。