
Story
中金、華潤置地(01109)の「アウトパフォーム」評価を維持 目標株価46.7香港ドル
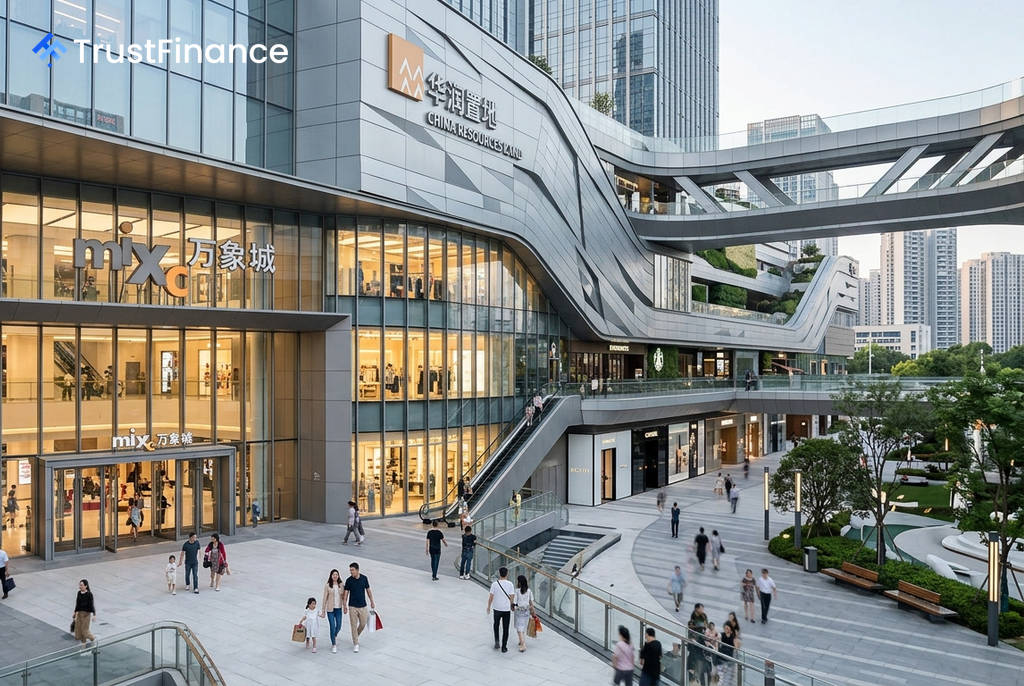
中国の大手投資銀行である中金公司(CICC)は、不動産デベロッパーの華潤置地(チャイナ・リソーシズ・ランド、01109.HK)に対する投資判断「業界をアウトパフォーム」を維持し、目標株価を46.7香港ドルに据え置いた。同行は、最近の不動産セクター全体の調整局面においても、同社の事業の強靭性と安定した成長性を評価しており、株価には61%の上昇余地があると指摘している。
中金の評価概要
中金は最新の調査レポートで、中国不動産セクターがシステム的な調整に見舞われる中、華潤置地は中長期的に強靭な経営を維持できるとの見方を示した。特に、主力の不動産開発事業(第一の成長曲線)の底堅さに加え、商業施設運営や資産運用事業(第二、第三の成長曲線)が安定した成長を続けている点を評価している。
市場心理が安定した後には、同社株が魅力的な投資機会を提供する可能性があると指摘。2026年および2027年の利益予測をそれぞれ218億元、227億元で据え置き、目標株価は26年/27年予想P/B(株価純資産倍率)で0.94倍/0.88倍に相当するとした。
安定した業績と財務基盤
華潤置地が発表した2026年上半期決算は、中金の予想通りの内容となった。中核純利益は前年同期比2%増の101.6億元に達し、売上高が同29%減の679億元となった中でも増益を確保した。これは、利益率の高い不動産が計上されたことによる決済構造の変化が寄与した。
財務面でも健全性を維持している。主な財務指標は以下の通り。
 Ad
- 純負債比率: 2026年6月末時点で41.0%と、業界内で低水準を維持。
- 有利子負債: 年初来で3.7%減少し、2712億元となった。
- 加重平均資金調達コスト: 年初から9ベーシスポイント低下し、2.63%という低い水準を達成。
事業セグメント別の強み
中金は、華潤置地の各事業セグメントが持つ強みを強調している。主力の不動産開発事業では、26年上半期の契約販売額が前年同期比6%増の1165億元となり、主要デベロッパーの平均(同8%減)を大幅に上回った。約5000億元相当の豊富な未販売物件を保有しており、業界トップ3の販売額を維持する見通しだ。
第二の成長曲線と位置づける商業用不動産事業も好調で、自社保有ショッピングセンターの26年上半期の小売売上高は同16.4%増、賃料収入は同19.4%増の124.4億元に達した。資産運用事業の規模も期初から拡大を続けている。
一方で中金は、新築住宅市場の景気が想定以上に悪化するリスクや、保有物件の賃料収入の伸びが予想を下回る可能性をリスク要因として挙げている。