
Story
中金维持华润置地“跑赢行业”评级,看好其经营韧性与稳健财务
Text size
Background
中金公司近日发布研究报告,维持对华润置地(01109.HK)的“跑赢行业”评级,目标价维持在46.7港元不变。该行认为,近期房地产板块出现系统性回调,但华润置地凭借其坚韧的经营基本面和稳健的增长前景,为市场情绪稳定后的投资者提供了潜在的配置机会。
业绩稳健,核心利润逆势增长
根据报告,华润置地上半年业绩符合中金预期。期内,公司实现核心净利润101.6亿元,同比增长2%,展现了在行业调整期内的盈利韧性。尽管受开发销售业务结算节奏影响,总营收同比下降29%至679亿元,但经营性不动产的租金收入同比增长17%,起到了重要的稳定作用。
值得注意的是,公司的结算毛利率同比提升1.4个百分点至25.4%。公司宣布中期每股分红0.20元,与去年同期持平,维持了稳定的股东回报政策。
财务审慎,融资优势凸显
华润置地持续保持着行业领先的财务稳健性。中金报告指出,公司上半年的主要财务指标表现健康:
 Ad
- 净负债率:微升至41.0%,仍处于行业低位。
- 融资成本:期末加权平均融资成本进一步降至2.63%,较年初下降约9个基点。
- 新增融资:期内新增115亿元融资,票面利率处于1.55%-2.00%的极低区间,凸显其强大的融资能力和信用优势。
多元业务协同发展,增长曲线清晰
中金分析认为,华润置地的“三条增长曲线”战略执行有效。其核心的开发销售业务(第一曲线)表现出众,上半年实现签约销售额1165亿元,同比增长6%,显著优于行业平均水平。同时,公司拥有约5000亿元的未售货值,土地储备充足优质。
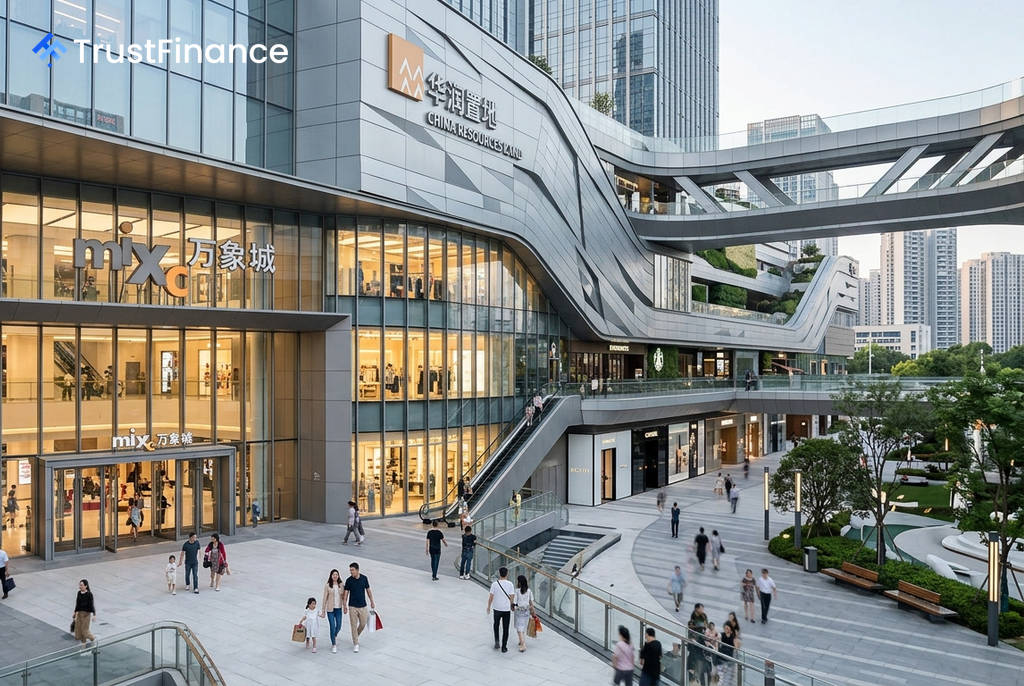
作为第二增长曲线的自持购物中心业务增长强劲。上半年零售额同比增长16.4%至1281.9亿元,带动租金收入同比增长19.4%至124.4亿元,大幅跑赢社会消费品零售总额增速。该行认为,这些多元化业务为公司构筑了宽阔的“护城河”。
中金维持其对公司26/27年的盈利预测不变,并指出当前股价对应市净率(P/B)较低。该行给出的46.7港元目标价意味着较当前股价有61%的上行空间。同时,报告也提示了新房市场景气度超预期下行以及持有性物业租金增长不及预期的潜在风险。