
Story
CICC, 화룬치업(01109) '업계 상회' 등급 및 목표가 46.7홍콩달러 유지
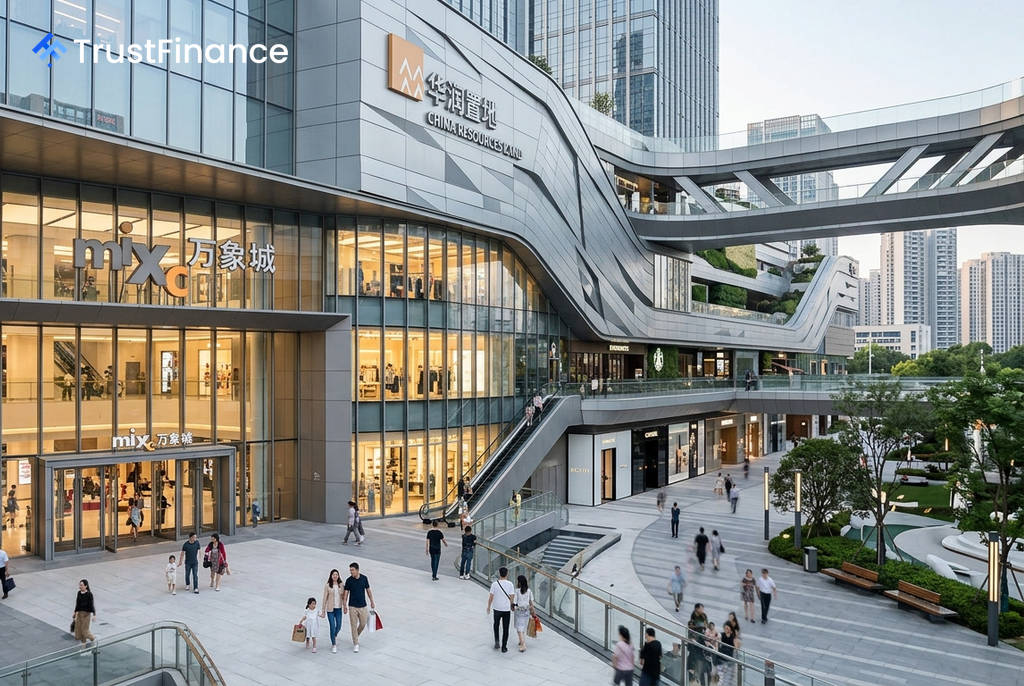
중국국제금융공사(CICC)는 최근 보고서를 통해 중국 부동산 개발업체 화룬치업(China Resources Land, 01109)에 대한 '업계 상회(Outperform)' 투자의견과 목표주가 46.7홍콩달러를 유지한다고 밝혔다. CICC는 부동산 부문 전반에 걸친 시스템적 조정에도 불구하고, 화룬치업의 견고한 펀더멘털을 고려할 때 시장 심리가 안정된 후 잠재적인 투자 기회가 있을 것으로 분석했다.
견고한 실적과 재무 건전성
CICC에 따르면 화룬치업의 상반기 실적은 예상에 부합했다. 매출은 전년 동기 대비 29% 감소한 679억 위안을 기록했으나, 핵심 순이익은 2% 증가한 101.6억 위안으로 집계되었다. 이는 결산 구조 조정으로 전체 매출 총이익률이 25.4%로 1.4%p 개선된 데 힘입은 결과다.
회사의 재무 상태는 업계 내에서 매우 안정적인 수준을 유지하고 있다. 상반기 말 기준 가중평균 조달 금리는 연초 대비 9bp 하락한 2.63%를 기록했으며, 순부채비율은 41.0%로 안정적으로 관리되고 있다. 이는 업계 최저 수준의 자금 조달 비용으로, 회사의 재무적 안정성을 뒷받침한다.
다각화된 성장 동력
CICC는 화룬치업의 성장 전략을 세 가지 핵심 축으로 나누어 긍정적으로 평가했다. 첫 번째 성장 축인 부동산 개발 사업은 상반기 계약 판매액이 1,165억 위안으로 업계 평균(-8%)을 크게 웃도는 6%의 성장을 기록하며 강력한 회복탄력성을 보였다.
 Ad
두 번째 성장 축인 투자 부동산(임대) 사업은 더욱 돋보이는 성과를 냈다. 보유 쇼핑몰의 상반기 소매 판매액은 전년 동기 대비 16.4% 증가했으며, 임대료 수입은 19.4% 급증한 124.4억 위안에 달했다. 이는 중국 전체 사회소비품 소매판매 증가율을 크게 상회하는 수치로, 회사의 강력한 경제적 해자를 입증한다.
투자의견 및 전망
CICC는 화룬치업의 2026년 및 2027년 순이익 전망치를 각각 218억 위안과 227억 위안으로 유지했다. 현재 주가는 2026년 예상 주가순자산비율(P/B) 기준 0.58배 수준에서 거래되고 있다.
CICC가 제시한 목표주가 46.7홍콩달러는 61%의 상승 여력을 의미하며, 이는 2026년 예상 P/B의 0.94배에 해당한다. CICC는 충분한 가용 자원, 안정적인 레버리지 비율, 견고한 사업 운영을 고려할 때 화룬치업이 업계 선두 지위를 유지할 것으로 전망했다. 다만, 신규 주택 시장의 예상보다 심각한 침체 가능성은 리스크 요인으로 지적되었다.