
Story
CICC Kekalkan Saranan 'Atasi Prestasi' untuk China Resources Land, Harga Sasaran HK$46.7
Firma pembrokeran China International Capital Corporation (CICC) telah mengesahkan semula saranan 'Atasi Prestasi' (Outperform) ke atas saham pemaju hartanah China Resources Land (01109), dengan harga sasaran dikekalkan pada HK$46.7. Menurut nota penyelidikan CICC, harga sasaran ini membayangkan potensi peningkatan sebanyak 61% daripada paras semasa, menawarkan peluang pelaburan selepas sentimen pasaran stabil.
Prestasi Separuh Pertama Selari Jangkaan
Menurut CICC, keputusan kewangan China Resources Land untuk separuh pertama tahun 2026 adalah selari dengan jangkaan. Walaupun hasil syarikat menurun 29% tahun ke tahun kepada 67.9 bilion yuan, keuntungan bersih terasnya meningkat sebanyak 2% kepada 10.16 bilion yuan.
Firma itu melaporkan beberapa metrik utama untuk tempoh tersebut:
- Hasil Pembangunan Hartanah: Turun 39% tahun ke tahun.
- Pendapatan Sewa Hartanah Pelaburan: Naik 17% tahun ke tahun.
- Margin Kasar Keseluruhan: Meningkat 1.4 mata peratusan kepada 25.4%.
- Dividen Interim: Tidak berubah pada 0.20 yuan sesaham.
Peningkatan margin kasar didorong oleh perubahan dalam struktur penyelesaian projek, walaupun margin kasar bagi perniagaan pembangunan hartanah menurun.
Kedudukan Kewangan & Operasi Kukuh
 Ad
CICC menekankan kedudukan kewangan China Resources Land yang stabil. Pada akhir tempoh tersebut, hutang berbunga syarikat telah menurun sebanyak 3.7% kepada 271.2 bilion yuan, dengan purata kos pembiayaan yang rendah pada 2.63%, iaitu penurunan 9 mata asas dari awal tahun.
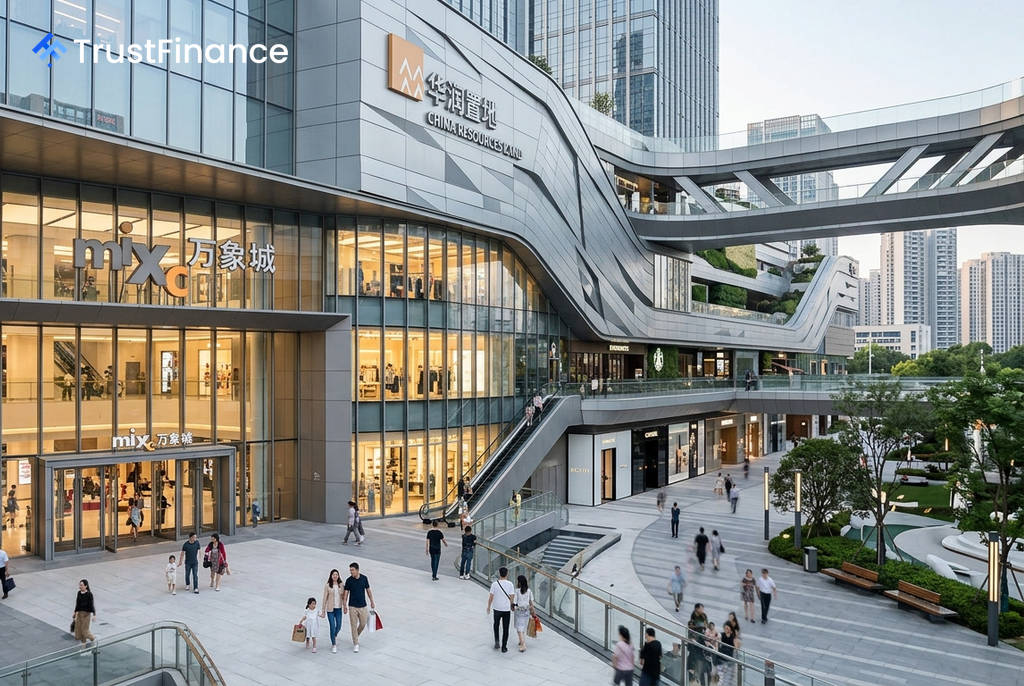
Dari segi operasi, perniagaan teras pembangunan hartanah menunjukkan daya tahan. Syarikat merekodkan jualan terkontrak sebanyak 116.5 bilion yuan, peningkatan 6% tahun ke tahun, mengatasi prestasi kebanyakan pesaing utama yang mengalami penurunan. Pada masa yang sama, perniagaan hartanah pelaburan, terutamanya pusat beli-belah, mencatatkan pertumbuhan pendapatan sewa sebanyak 19.4%, jauh mengatasi prestasi jualan runcit nasional.
Prospek dan Penilaian
CICC mengekalkan ramalan keuntungan untuk tahun 2026 dan 2027 masing-masing pada 21.8 bilion dan 22.7 bilion yuan. Firma itu percaya bahawa kelemahan dalam sektor hartanah baru-baru ini telah mewujudkan peluang untuk melabur dalam syarikat yang mempunyai asas yang kukuh seperti China Resources Land.
Harga sasaran HK$46.7 adalah berdasarkan penilaian nisbah harga kepada buku (P/B) sebanyak 0.94 kali untuk tahun 2026. CICC memberi amaran bahawa risiko utama termasuk kelembapan pasaran perumahan baharu yang lebih teruk daripada jangkaan dan pertumbuhan sewa hartanah pegangan yang lebih rendah daripada unjuran.