
Story
CICC Pertahankan Peringkat 'Outperform' untuk China Resources Land, Target Harga HK$46,7
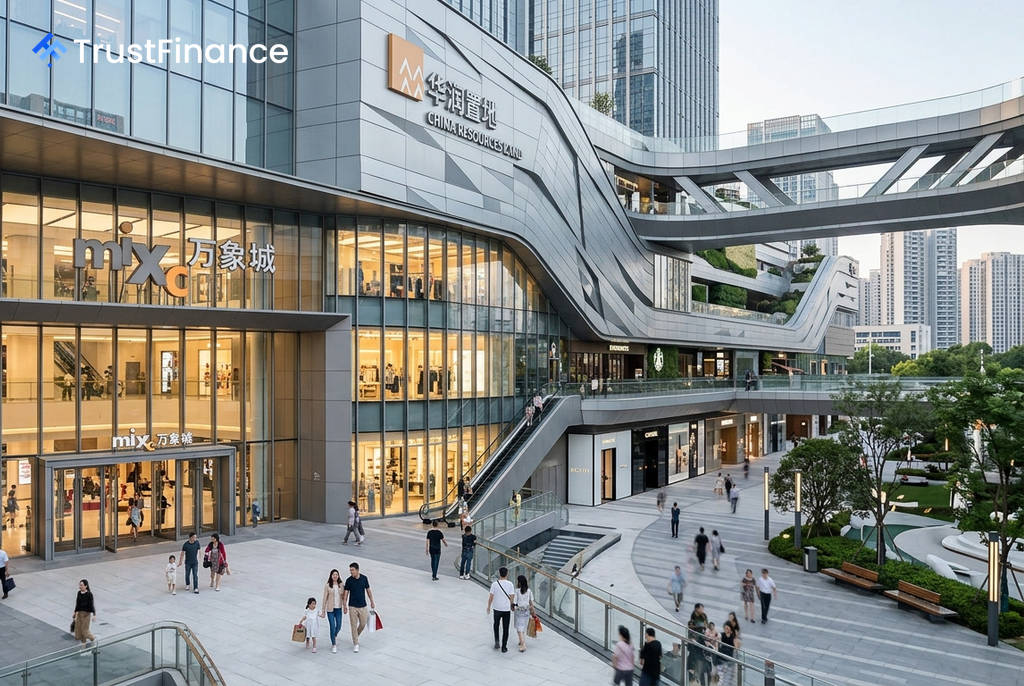
China International Capital Corporation (CICC) kembali menegaskan peringkat "Outperform" untuk saham pengembang properti China Resources Land (01109.HK), dengan mempertahankan target harga di HK$46,7 per saham. Menurut riset CICC, valuasi tersebut menyiratkan potensi kenaikan sebesar 61% dari harga saat ini, menawarkan peluang investasi yang menarik setelah sentimen pasar stabil.
Kinerja Keuangan Sesuai Ekspektasi
Dalam laporan kinerjanya untuk paruh pertama 2026 (1H26), China Resources Land (CR Land) membukukan hasil yang sejalan dengan ekspektasi CICC. Meskipun pendapatan turun 29% secara tahunan (*year-on-year*) menjadi 67,9 miliar yuan akibat penyesuaian struktur penyelesaian proyek, laba bersih inti justru tumbuh 2% YoY menjadi 10,16 miliar yuan.
Perusahaan mempertahankan dividen interim sebesar 0,20 yuan per saham, sama seperti periode sebelumnya. Margin laba kotor konsolidasi tercatat naik 1,4 poin persentase menjadi 25,4%. Namun, margin dari bisnis penjualan properti pengembangan turun menjadi 10,0%, sementara margin dari bisnis penyewaan properti tetap solid di 73,3%.
Fundamental Kuat dan Pertumbuhan Stabil
CICC menyoroti fundamental CR Land yang tangguh di tengah koreksi yang melanda sektor properti. Perusahaan menunjukkan ketahanan di berbagai lini bisnis utamanya:
 Ad
- Kesehatan Finansial: Pada akhir 1H26, total utang berbunga turun 3,7% dari awal tahun menjadi 271,2 miliar yuan. Rasio utang bersih terhadap ekuitas (*net gearing ratio*) sedikit naik menjadi 41,0%, level yang masih terkendali. Biaya pendanaan rata-rata perusahaan juga sangat kompetitif, turun 9 basis poin menjadi 2,63%.
- Lini Bisnis Utama (Properti): Penjualan terkontrak pada 1H26 mencapai 116,5 miliar yuan, tumbuh 6% YoY. Kinerja ini berbanding terbalik dengan rata-rata pengembang utama lainnya yang mengalami penurunan 8%.
- Lini Bisnis Kedua (Aset Investasi): Bisnis mal yang dimiliki perusahaan menunjukkan pertumbuhan yang kuat. Pendapatan sewa naik 19,4% YoY menjadi 12,44 miliar yuan, sementara penjualan ritel di dalam mal melonjak 16,4% YoY. Pertumbuhan ini secara signifikan melampaui angka penjualan ritel nasional.
Prospek dan Valuasi
CICC mempertahankan proyeksi laba untuk tahun 2026 dan 2027 masing-masing sebesar 21,8 miliar yuan dan 22,7 miliar yuan. Lembaga riset tersebut percaya bahwa ketahanan operasional, cadangan lahan yang memadai, dan neraca keuangan yang sehat menjadikan CR Land sebagai pilihan menarik di sektornya.
Target harga HK$46,7 didasarkan pada valuasi 0,94 kali *Price-to-Book* (P/B) untuk 2026 dan 0,88 kali P/B untuk 2027. CICC menyarankan investor untuk memperhatikan saham ini sebagai peluang konfigurasi portofolio potensial begitu volatilitas pasar mereda. Namun, risiko utama yang perlu diwaspadai adalah pelemahan pasar perumahan baru yang lebih dalam dari perkiraan dan pertumbuhan pendapatan sewa yang lebih rendah dari ekspektasi.