
Story
CICC ने चाइना रिसोर्सेज लैंड के लिए 'आउटपरफॉर्म' रेटिंग और HK$46.7 का लक्ष्य मूल्य बनाए रखा
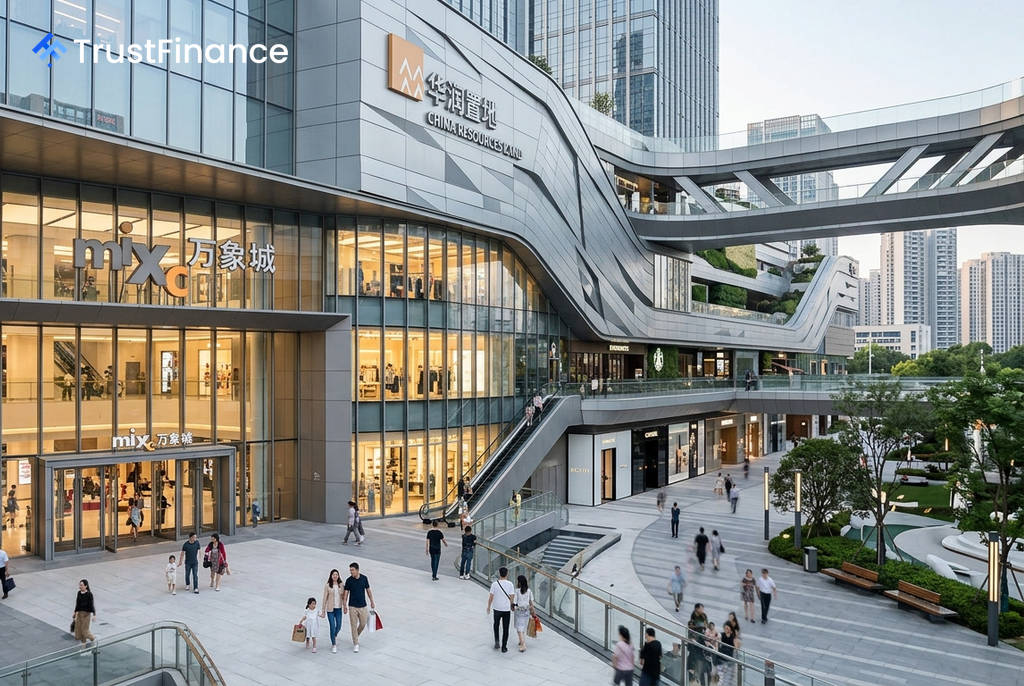
चीन के रियल एस्टेट सेक्टर में हालिया गिरावट के बावजूद, चाइना इंटरनेशनल कैपिटल कॉर्पोरेशन (CICC) ने चाइना रिसोर्सेज लैंड (01109) पर अपनी 'आउटपरफॉर्म' रेटिंग और HK$46.7 प्रति शेयर के लक्ष्य मूल्य को बरकरार रखा है। यह लक्ष्य मौजूदा शेयर मूल्य से 61% की संभावित बढ़त का संकेत देता है।
CICC का विश्लेषण
CICC ने अपनी एक शोध रिपोर्ट में कहा कि रियल एस्टेट सेक्टर में हालिया सिस्टमैटिक करेक्शन के बाद, चाइना रिसोर्सेज लैंड में निवेश का एक संभावित अवसर बन सकता है, जब बाजार की धारणा स्थिर हो जाएगी।
ब्रोकरेज फर्म का मानना है कि कंपनी का पहला मुख्य व्यवसाय (प्रॉपर्टी डेवलपमेंट) लचीलापन दिखा रहा है, जबकि इसके दूसरे और तीसरे ग्रोथ सेगमेंट (जैसे शॉपिंग मॉल और एसेट मैनेजमेंट) में स्थिर वृद्धि हो रही है। CICC ने 2026 और 2027 के लिए अपने लाभ के पूर्वानुमान को क्रमशः 21.8 अरब युआन और 22.7 अरब युआन पर अपरिवर्तित रखा है।
पहली छमाही के नतीजे और वित्तीय स्थिति
2026 की पहली छमाही के लिए, कंपनी के नतीजे CICC की अपेक्षाओं के अनुरूप थे। राजस्व 29% घटकर 67.9 अरब युआन रह गया, लेकिन मुख्य शुद्ध लाभ 2% बढ़कर 10.16 अरब युआन हो गया।
कंपनी की वित्तीय स्थिति मजबूत बनी हुई है, जो उद्योग में सबसे बेहतर में से एक है।
- शुद्ध गियरिंग अनुपात: छमाही के अंत में यह 41.0% था।
- वित्तपोषण लागत: भारित औसत वित्तपोषण लागत घटकर 2.63% रह गई, जो वर्ष की शुरुआत से 9 आधार अंक कम है।
 Ad
मुख्य व्यवसाय और विकास की संभावनाएं
2026 की पहली छमाही में कंपनी की अनुबंधित बिक्री 6% बढ़कर 116.5 अरब युआन हो गई, जो प्रमुख प्रतिस्पर्धियों के प्रदर्शन से बेहतर है। CICC का मानना है कि कंपनी के पास लगभग 500 अरब युआन मूल्य का पर्याप्त लैंड बैंक है, जो इसे शीर्ष तीन डेवलपरों में अपनी स्थिति बनाए रखने में मदद करेगा।
कंपनी के शॉपिंग सेंटर व्यवसाय ने भी मजबूत प्रदर्शन किया, जिसमें खुदरा बिक्री में 16.4% और किराये की आय में 19.4% की वृद्धि हुई, जो समग्र खुदरा बिक्री के आंकड़ों से काफी अधिक है।
मूल्यांकन और जोखिम
CICC का HK$46.7 का लक्ष्य मूल्य 2026 और 2027 के लिए क्रमशः 0.94 गुना और 0.88 गुना के प्राइस-टू-बुक (P/B) अनुपात पर आधारित है। वर्तमान में, स्टॉक 2026 और 2027 के P/B के 0.58 गुना और 0.54 गुना पर कारोबार कर रहा है।
रिपोर्ट में कुछ जोखिमों का भी उल्लेख किया गया है, जिनमें नए आवास बाजार में उम्मीद से अधिक मंदी और निवेश संपत्तियों के किराये की वृद्धि में कमी शामिल है।