
Story
CICC giữ nguyên khuyến nghị 'Vượt trội' cho China Resources Land, giá mục tiêu 46,7 HKD
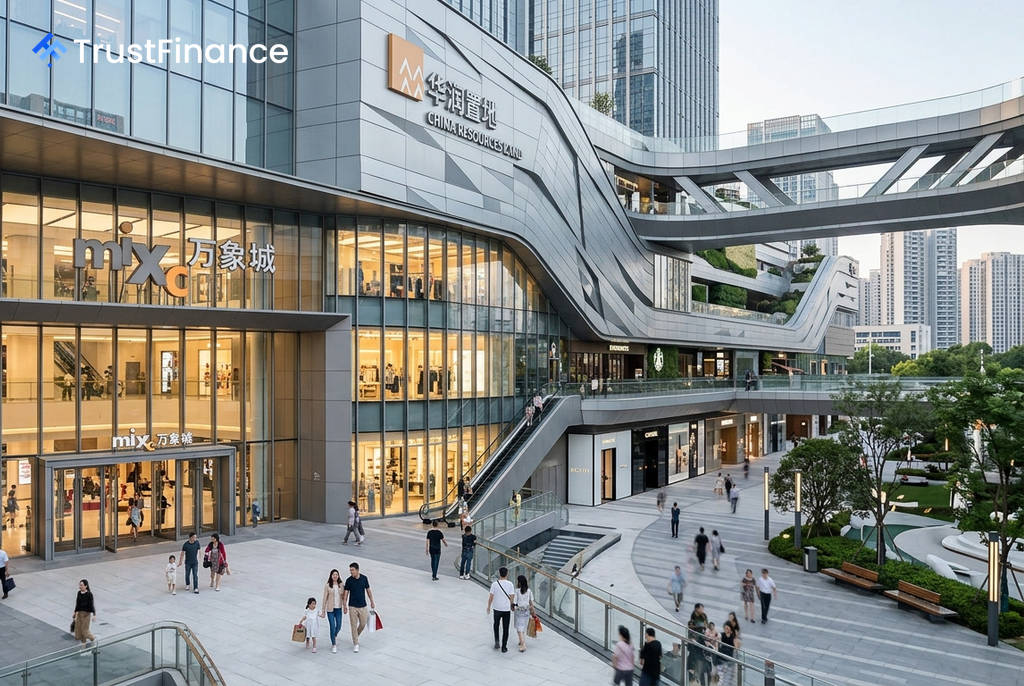
Ngân hàng đầu tư China International Capital Corporation (CICC) đã duy trì khuyến nghị "Vượt trội so với ngành" đối với cổ phiếu của China Resources Land (01109) và giữ nguyên giá mục tiêu ở mức 46,7 đô la Hồng Kông (HKD). Mức giá này tương ứng với tiềm năng tăng trưởng 61% so với giá thị trường hiện tại.
Theo báo cáo của CICC, đợt điều chỉnh mang tính hệ thống gần đây của ngành bất động sản có thể tạo ra cơ hội đầu tư tiềm năng vào cổ phiếu này sau khi tâm lý thị trường ổn định. CICC tin rằng China Resources Land có khả năng phục hồi tốt ở mảng kinh doanh cốt lõi và tăng trưởng ổn định ở các mảng kinh doanh mới.
Kết quả kinh doanh và Sức khỏe tài chính
Trong báo cáo kết quả kinh doanh nửa đầu năm, China Resources Land ghi nhận một số chỉ số trái chiều nhưng vẫn thể hiện sự vững chắc về tài chính. Lợi nhuận ròng cốt lõi tăng 2% so với cùng kỳ lên 10,16 tỷ Nhân dân tệ (NDT), phù hợp với dự báo của CICC.
Tuy doanh thu giảm 29% xuống còn 67,9 tỷ NDT do điều chỉnh trong cơ cấu bàn giao dự án, biên lợi nhuận gộp tổng thể đã cải thiện 1,4 điểm phần trăm lên 25,4%. Công ty duy trì tình hình tài chính lành mạnh với các chỉ số quan trọng:
- Tỷ lệ nợ ròng tính đến cuối kỳ ở mức 41,0%.
- Chi phí tài chính bình quân gia quyền giảm xuống còn 2,63%.
- Tổng nợ vay có lãi giảm 3,7% so với đầu năm.
Triển vọng các mảng kinh doanh
 Ad
CICC nhấn mạnh khả năng phục hồi của mảng kinh doanh cốt lõi (mảng tăng trưởng thứ nhất) là phát triển bất động sản. Trong nửa đầu năm, doanh số bán hàng theo hợp đồng của công ty đã tăng 6% so với cùng kỳ, đạt 116,5 tỷ NDT, vượt trội so với mức giảm trung bình 8% của các doanh nghiệp chủ chốt trong ngành. Quỹ đất chưa phát triển của công ty được ước tính có giá trị khoảng 500 tỷ NDT, đảm bảo nguồn cung trong tương lai.
Các mảng kinh doanh khác (mảng tăng trưởng thứ hai) cũng cho thấy sự tăng trưởng mạnh mẽ. Doanh thu bán lẻ tại các trung tâm thương mại tự vận hành tăng 16,4%, trong khi thu nhập từ cho thuê tăng 19,4% lên 12,44 tỷ NDT, cao hơn đáng kể so với mức tăng trưởng chung của thị trường bán lẻ.
Bối cảnh thị trường và Rủi ro
Khuyến nghị của CICC được đưa ra trong bối cảnh thị trường bất động sản Trung Quốc đang đối mặt với nhiều thách thức. Ngân hàng này giữ nguyên dự báo lợi nhuận cho China Resources Land trong hai năm tới, lần lượt là 21,8 tỷ và 22,7 tỷ NDT.
Tuy nhiên, CICC cũng chỉ ra các rủi ro tiềm ẩn có thể ảnh hưởng đến hiệu suất của công ty. Các rủi ro này bao gồm sự suy giảm của thị trường nhà ở mới sâu hơn dự kiến và tăng trưởng doanh thu cho thuê từ các bất động sản đầu tư thấp hơn kỳ vọng.