
Story
智譜AI與MiniMax路徑分歧 伯恩斯坦看好前者編碼業務
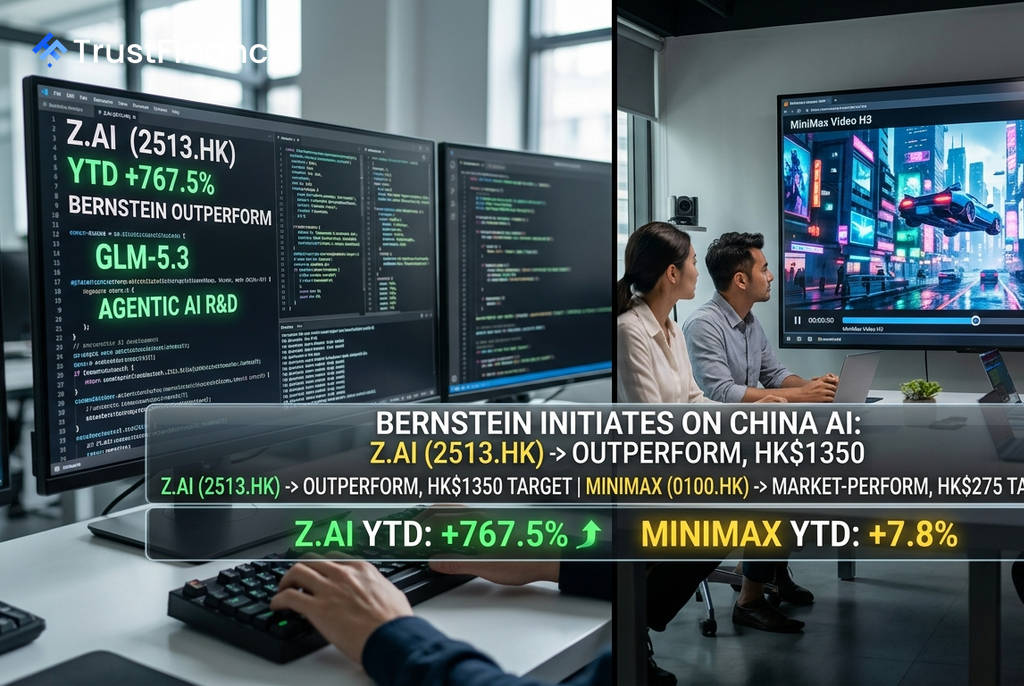
兩家中國前沿人工智慧(AI)公司智譜AI(2513.HK)與MiniMax(0100.HK)的股價走勢呈現巨大分歧。華爾街投行伯恩斯坦(Bernstein)本週發布報告,明確看好智譜AI,稱其為前沿AI研發領域「更純粹的體現」。
伯恩斯坦看好智譜AI
伯恩斯坦在初次評級報告中,給予智譜AI「優於大盤」(Outperform)評級,目標價為 1,350港元,較目前股價約有30%的上漲空間。該行認為,智譜AI在編碼與代理式AI領域佔據主導地位,而這兩者是長期收入潛力最大的市場。
相較之下,伯恩斯坦給予MiniMax「與市場持平」(Market-Perform)評級,目標價為 275港元。摩根大通(JPMorgan)的看法則更為悲觀,將其目標價下調至 160港元,意味著潛在下跌空間達37%。
智譜AI:編碼業務展現商業化潛力
智譜AI的核心策略專注於程式編碼及代理式AI。該公司近期為其GLM編碼模型推出付費訂閱方案,釋出明確的商業化訊號,帶動股價上漲。伯恩斯坦指出,即將推出的GLM-5.3及下一代模型是近期的潛在催化劑。
儘管年初至今股價飆升 +767.5%,但智譜AI仍面臨風險。其市值已是MiniMax的六倍之多,且股價較52週高點2,980港元已回落65%。過去一個月 -41.9% 的跌幅,也顯示出其高度波動性。
 Ad
MiniMax:多模態影片的高風險賭注
MiniMax則將重心押注在多模態影片AI。其新推出的H3模型能以較低成本生成2K影片,一度提振股價。然而,伯恩斯坦認為,多模態影片的潛在收入上限低於編碼及代理式AI,並形容其即將推出的M3 Pro模型是「成敗關鍵」。
市場競爭也日益激烈,阿里巴巴的Qwen3.8-Max和DeepSeek的V4-Flash等模型均在爭奪同一市場。分析師對MiniMax的模型競爭力普遍存疑,這也反映在摩根大通的悲觀目標價上。
市場背景與共同挑戰
整體而言,分析師共識明顯傾向於智譜AI,認為其策略更具防禦性與長期價值。值得注意的是,兩家公司的股價都已從52週高點大幅回落,顯示市場對中國AI股的初期狂熱情緒已經降溫。
此外,所有中國AI公司都面臨著共同的宏觀逆風,包括美國的技術出口限制,以及來自DeepSeek、Qwen等國內對手的激烈競爭。