
Story
Z.AI 대 미니맥스: 월가, 중국 프런티어 AI 경쟁서 Z.AI에 베팅
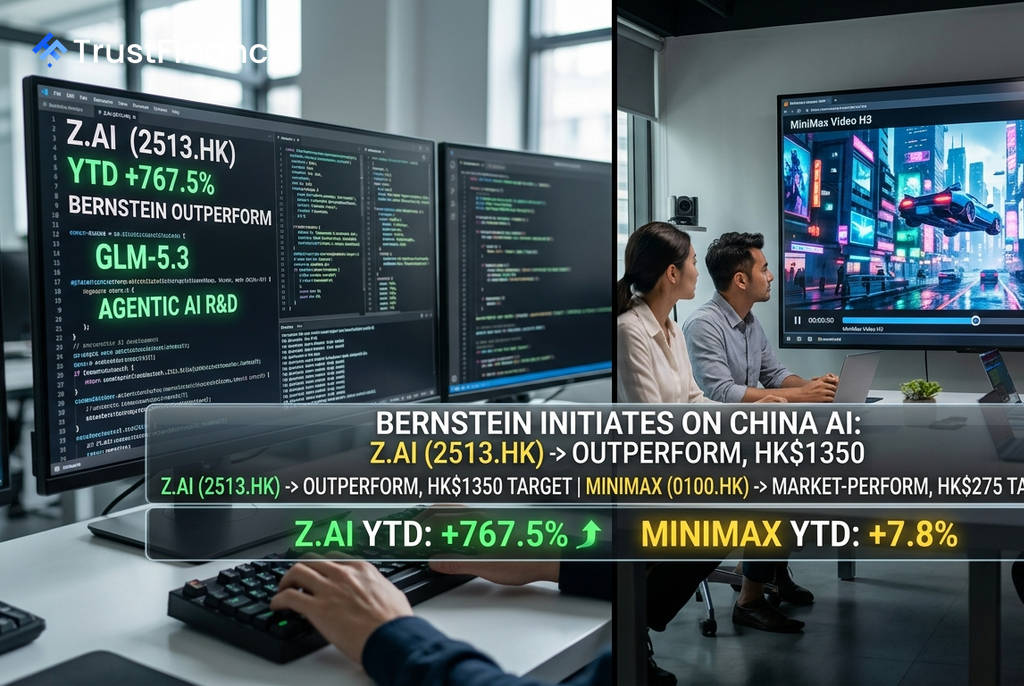
중국의 대표적인 프런티어 인공지능(AI) 기업인 Z.AI(지푸)와 미니맥스의 향방이 엇갈리는 가운데, 월스트리트 투자은행 번스타인이 Z.AI의 장기 성장 가능성을 더 높게 평가하며 '시장수익률 상회(Outperform)' 등급을 부여했다.
엇갈린 평가: 월가의 선택은 Z.AI
올해 들어 Z.AI(2513.HK)의 주가는 767.5% 폭등한 반면, 미니맥스(0100.HK)는 7.8% 상승에 그치며 두 기업의 성과는 극명한 대조를 보였다. 하지만 두 주식 모두 52주 최고가 대비로는 크게 하락한 상태다.
최근 번스타인은 Z.AI를 프런티어 AI 연구개발의 '더 명확한 표현(cleaner expression)'이라고 평가하며 목표주가 1,350홍콩달러와 함께 '시장수익률 상회' 투자의견을 신규 제시했다. 반면 미니맥스에 대해서는 목표주가 275홍콩달러와 '시장수익률(Market-Perform)' 등급을 부여했다. JP모건은 한발 더 나아가 미니맥스의 목표주가를 160홍콩달러로 제시하며 현 주가 대비 하락 가능성을 시사했다.
Z.AI: 코딩 AI의 잠재력과 높은 변동성
Z.AI는 코딩 및 에이전트 AI 분야에서 두각을 나타내고 있으며, 번스타인은 이 분야가 장기적으로 가장 큰 잠재 시장 규모를 가지고 있다고 분석했다. 특히 지난 7월 31일 GLM 코딩 요금제에 대한 유료 구독 모델을 출시하며 본격적인 수익화 신호를 보낸 점이 시장의 긍정적인 반응을 이끌었다.
회사는 GLM-5.3 등 차세대 모델 출시를 단기적인 주가 상승 촉매로 기대하고 있으며, 2028년경 비일반회계기준(Non-GAAP) 영업이익 흑자 전환을 목표로 하고 있다. 다만 Z.AI의 시가총액은 4,641억 홍콩달러로 미니맥스보다 약 6배 크며, 최근 한 달간 주가가 41.9% 하락하는 등 높은 변동성은 투자 시 유의해야 할 부분이다.
 Ad
미니맥스: 멀티모달 영상의 기회와 위기
미니맥스는 멀티모달 영상 AI에 집중하고 있다. 경쟁사 대비 3분의 1 미만 비용으로 2K 영상을 생성하는 신규 H3 모델을 발표하며 기술력을 과시했으나, 시장의 평가는 엇갈린다.
번스타인은 영상 AI 시장이 코딩 AI에 비해 수익 창출의 상한선이 낮다고 지적했다. 또한 곧 출시될 M3 Pro 모델의 성과가 회사의 미래를 좌우할 '성패를 가르는(make-or-break)' 분수령이 될 것으로 전망했다. 알리바바의 Qwen, 딥시크(DeepSeek) 등과의 치열한 경쟁 역시 부담 요인이다.
시장 전망
현재 월스트리트 분석가들의 컨센서는 Z.AI 쪽으로 기울어 있다. 코딩과 에이전트 AI에 집중하는 전략이 더 크고 방어적인 시장을 공략하고 있다는 평가다. 양사 모두 미중 기술 갈등에 따른 수출 통제와 심화되는 내수 경쟁이라는 공통된 거시적 역풍에 직면해 있지만, 현재로서는 Z.AI의 성장 경로가 더 명확하다는 분석이 우세하다.