
Story
路透社否認合併傳聞 阿斯特捷利康與必治妥施貴寶股價反應分歧
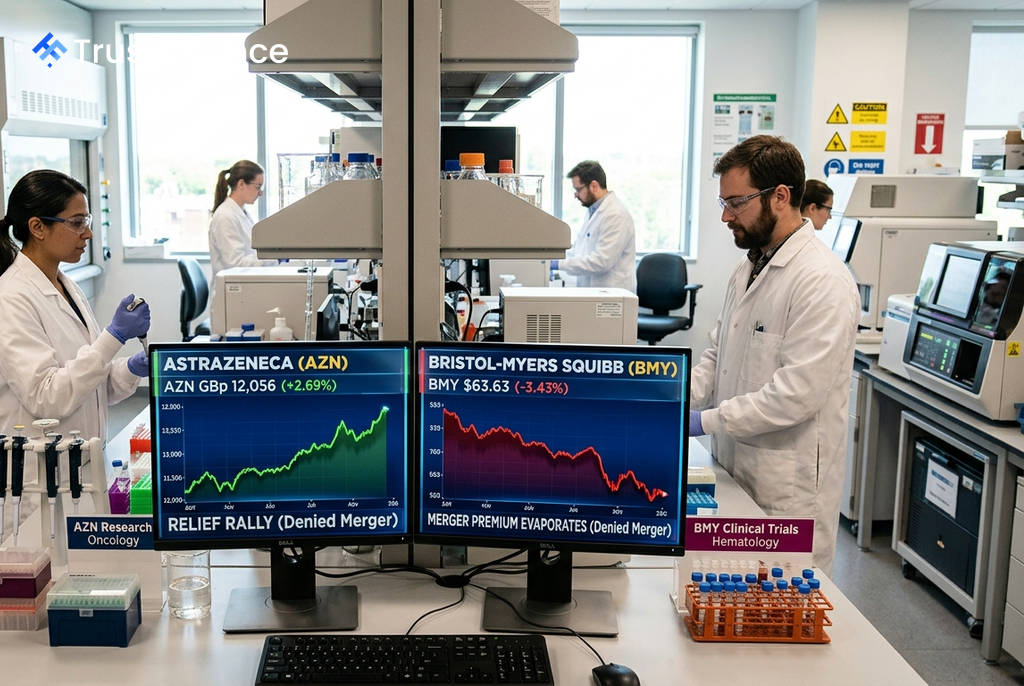
在《金融時報》報導引發市場揣測數日後,路透社引述一名高層消息人士說法,明確否認阿斯特捷利康 (AstraZeneca, AZN) 與必治妥施貴寶 (Bristol-Myers Squibb, BMY) 之間存在任何合併談判。此一澄清導致兩家公司股價走勢分歧,阿斯特捷利康因併購利空出盡而反彈,必治妥施貴寶則因併購溢價消失而下跌。
傳聞澄清始末
這場為期三天的市場動盪,始於 8 月 2 日《金融時報》報導兩家製藥巨頭正在進行初步合併談判,消息一出,阿斯特捷利康股價聞訊重挫近 9%,必治妥施貴寶則一度上漲約 6%。
然而,此併購案隨即遭到阿斯特捷利康股東的一致反對。最終在 8 月 4 日,路透社引述一名高層消息人士稱,「從未有過任何交易」,也「沒有任何討論」,正式為這場併購傳聞劃下句點。消息澄清後,阿斯特捷利康股價反彈 2.69%,而必治妥施貴寶則下跌 3.43%。
阿斯特捷利康:利空出盡後的挑戰
對阿斯特捷利康而言,股價反彈反映了市場的寬慰情緒。投資者普遍認為,以高達 40% 以上的溢價收購一家面臨專利懸崖的公司,財務上並不合理。BMO Capital Markets 曾估計,阿斯特捷利康的舉債能力僅約 370 億美元,難以支撐這筆潛在的巨額交易。
儘管股價回升,阿斯特捷利康在過去一個月仍有 16.6% 的跌幅需要彌補。市場關注的焦點將回歸其基本面,包括 Bernstein 分析師所稱「業界最深入、品質最高的」研發管線,以及即將公布的 tozorakimab 第三期臨床數據與 AVANZAR 肺癌數據等催化劑。然而,此次事件也引發了市場對其管理層策略方向及資本配置意圖的質疑。
 Ad
必治妥施貴寶:溢價消失 基本面仍在
隨著合併傳聞破滅,必治妥施貴寶因併購預期而出現的漲幅也隨之回吐。然而,該公司的基本面依然強勁。根據財報,其第二季每股盈餘 (EPS) 為 2.04 美元,較市場共識的 1.61 美元高出 26.7%;營收達 129.7 億美元,同樣優於預期的 117.1 億美元。
投資者面臨的關鍵問題是,必治妥施貴寶的強勁營運能否抵銷其核心產品即將面臨的「專利懸崖」衝擊。其兩大暢銷藥物 Eliquis 和 Opdivo 合計佔總銷售額近一半,但都將面臨專利到期的挑戰,這也正是該公司最初被視為潛在收購目標的根本原因。
市場焦點:回歸根本性策略問題
儘管合併案的揣測暫告一段落,但其背後凸顯的策略壓力依然存在。市場將密切關注兩家公司在 10 月底的第三季財報電話會議上,管理層如何回應其長期增長策略。
對於阿斯特捷利康,關鍵問題是如何擴大目前僅佔營收 42% 的美國市場業務。對於必治妥施貴寶,挑戰則是如何透過內部研發或小型收購,來填補 Eliquis 與 Opdivo 專利到期後可能出現的龐大營收缺口。這些根本性問題將是影響兩家公司未來估值的核心因素。