
Story
アストラゼネカとブリストル・マイヤーズ、合併観測を否定―株価は相反する動き
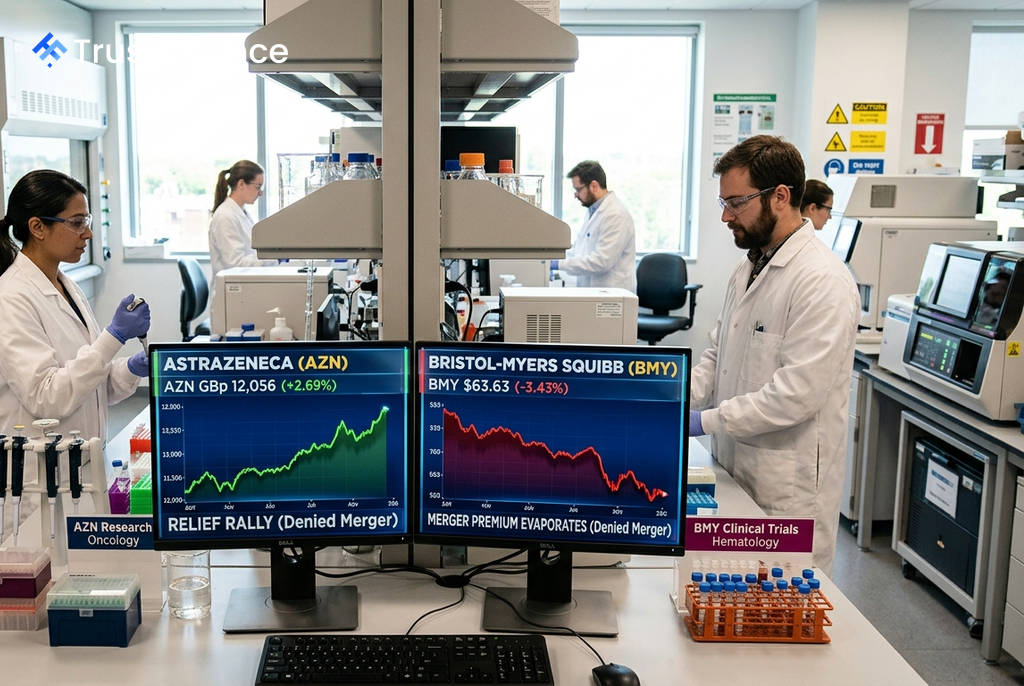
英製薬大手アストラゼネカ(AZN)と米ブリストル・マイヤーズ スクイブ(BMY)との合併交渉観測が、関係者の否定によって終息した。ロイターが8月4日に報じた高官筋の情報によると、「交渉は行われておらず、取引は決して存在しなかった」とされ、これを受けて市場は急速に修正された。
経緯:3日間の市場の混乱
今回の観測は、わずか数日で市場を大きく揺るがした。事態の推移は以下の通りである。
- 8月2日: 英フィナンシャル・タイムズ紙が両社の初期的な合併交渉を報道。AZNの株価は約9%急落し、BMYの株価は時間前取引で約6%上昇した。
- 8月3日: RBCキャピタル・マーケッツが報道を「観測気球」と指摘。AZNの株主からは、この買収案に反対する声が相次いだ。
- 8月4日: ロイターが関係者の話として、交渉の存在を完全に否定。これにより、一連の観測に終止符が打たれた。
この否定報道を受け、AZNの株価は安堵感から2.69%反発した一方、BMYの株価は買収プレミアムが剥落し3.43%下落した。
アストラゼネカ:安堵感も残る課題
AZNの株価反発は、投資家が合併案に強い懸念を抱いていたことの裏返しである。BMYが抱える主力製品の「パテントクリフ」(特許の崖)問題や、約40%以上と見られる高いプレミアムを負債で賄う財務的負担が嫌気されていた。BMOキャピタル・マーケッツは、AZNの負債調達能力を約370億ドルと試算しており、巨額買収の実現性に疑問符がついていた。
 Ad
しかし、株価は過去1ヶ月で依然として16.6%下落しており、回復には至っていない。バーンスタインは報道以前、AZNのパイプラインを「業界で最も深く、質が高い」と評価し、目標株価を20,200英ポンドに設定していた。今後は、tozorakimabの第3相臨床試験データ(9月5-6日)、肺がん治療薬AVANZARのデータ(2026年下半期)などが注目される。
ブリストル・マイヤーズ:プレミアム剥落とファンダメンタルズ
BMYの株価は、合併観測で得た上昇分を失った形となった。ただし、同社の基礎的条件(ファンダメンタルズ)は堅調である。第2四半期決算では、1株当たり利益(EPS)がコンセンサス予想の1.61ドルを26.7%上回る2.04ドルを記録。売上高も予想の117.1億ドルに対し、129.7億ドルと好調だった。
一方で、同社が抱える構造的な課題は変わらない。売上高の約半分を占める抗凝固薬「エリキュース」とがん免疫治療薬「オプジーボ」は、将来的に独占販売期間の満了を迎える。そもそもBMYが買収対象として噂された背景には、この収益の柱を補うための戦略的選択肢を模索しているとの見方があった。
今後の焦点
今回の合併否定は憶測を終わらせたが、両社が直面する根本的な戦略的課題を解決したわけではない。AZNは売上高の42%を占める米国市場でのプレゼンスをいかに拡大するか、BMYは「エリキュース」と「オプジーボ」の収益をいかに有機的に補填していくかという問題が残る。10月最終週に予定されている第3四半期決算説明会では、アナリストから両社の経営陣に対し、今後の戦略に関する厳しい質問が予想される。