
Story
Saham AstraZeneca dan Bristol-Myers Bergerak Berlawanan Arah Setelah Rumor Merger Dibantah
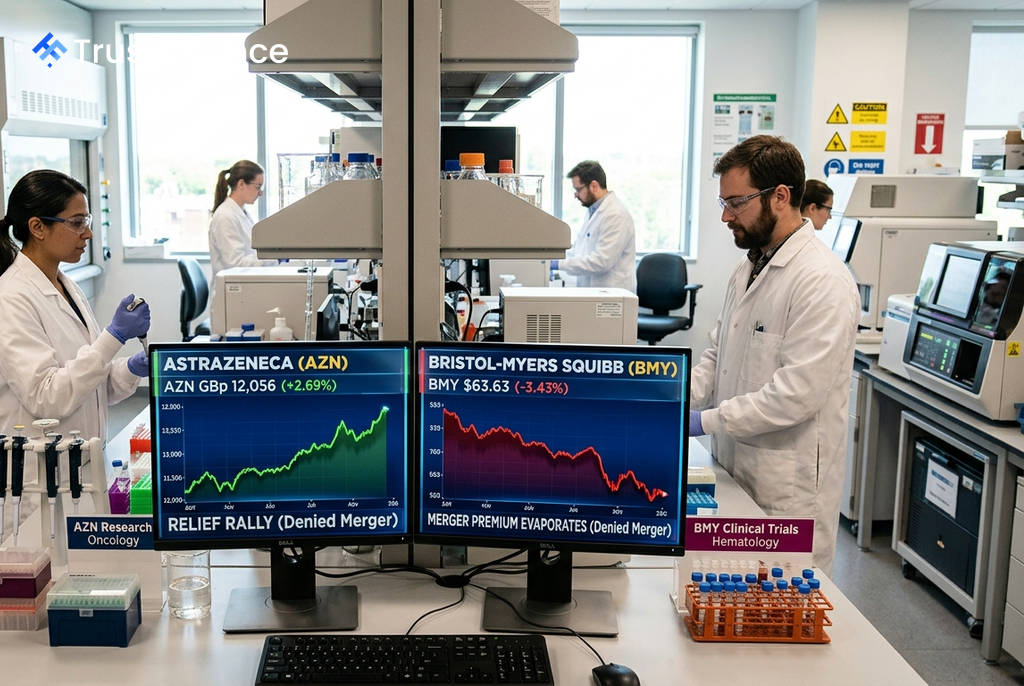
Spekulasi pasar mengenai potensi merger antara raksasa farmasi AstraZeneca (AZN) dan Bristol-Myers Squibb (BMY) berakhir setelah seorang sumber senior membantah rumor tersebut. Menurut laporan Reuters pada 4 Agustus, sumber tersebut menyatakan bahwa "tidak ada diskusi" dan "tidak pernah ada kesepakatan," memicu koreksi tajam di pasar.
Reaksi Pasar dan Kronologi Rumor
Bantahan tersebut secara efektif membalikkan pergerakan saham yang terjadi sejak rumor pertama kali muncul. Pada hari penolakan tersebut, saham AstraZeneca mengalami reli kelegaan dan ditutup menguat +2,69%, sementara saham Bristol-Myers Squibb merosot -3,43% karena premi merger yang sebelumnya diperhitungkan oleh investor menguap.
Perkembangan ini terjadi setelah serangkaian laporan yang memicu volatilitas:
- 2 Agustus: Financial Times melaporkan adanya pembicaraan merger awal, yang menyebabkan saham AZN anjlok sekitar 9% dan saham BMY melonjak sekitar 6%.
- 3 Agustus: RBC menyebut laporan tersebut sebagai "balon percobaan", sementara pemegang saham AZN menyuarakan penolakan bulat terhadap ide tersebut.
- 4 Agustus: Sumber senior Reuters secara tegas membantah adanya kesepakatan, mengakhiri spekulasi untuk saat ini.
Prospek AstraZeneca Pasca-Bantahan
Kenaikan saham AZN merupakan cerminan kelegaan investor. Pemegang saham menentang kesepakatan tersebut karena kekhawatiran harus membayar premi yang berpotensi lebih dari 40% untuk mengakuisisi perusahaan yang menghadapi tantangan "tebing paten" (patent cliff). Selain itu, analis BMO memperkirakan kapasitas utang AZN hanya sekitar $37 miliar, tidak cukup untuk mendanai kombinasi senilai ~$400 miliar.
 Ad
Meski mengalami reli, saham AZN masih turun -16,6% dalam sebulan terakhir. Prospek perusahaan kini akan bergantung pada katalis internal, termasuk data Fase 3 untuk tozorakimab dan data kanker paru-paru AVANZAR. Namun, insiden rumor ini telah menimbulkan pertanyaan tentang kredibilitas manajemen dan arah strategis alokasi modal perusahaan ke depan.
Fundamental Bristol-Myers Kembali Jadi Sorotan
Bagi Bristol-Myers, keuntungan yang didapat dari rumor merger kini telah terkikis. Meskipun demikian, fundamental perusahaan yang mendasarinya tetap kuat. Laporan keuangan kuartal kedua menunjukkan laba per saham (EPS) sebesar $2,04, melampaui konsensus $1,61, dengan pendapatan mencapai $12,97 miliar dibandingkan ekspektasi $11,71 miliar.
Namun, tantangan struktural tetap ada. Perusahaan menghadapi hilangnya eksklusivitas untuk obat-obatan andalannya, Eliquis dan Opdivo, yang menyumbang sekitar setengah dari total penjualan. Tekanan inilah yang diyakini menjadi alasan mengapa BMY dianggap sebagai target akuisisi atau sedang mencari kesepakatan untuk mengamankan pertumbuhan pendapatan di masa depan.
Pertanyaan Strategis Tetap Mengemuka
Bantahan merger ini tidak menghilangkan pertanyaan strategis mendasar bagi kedua perusahaan. Manajemen AstraZeneca kini akan menghadapi pertanyaan tentang bagaimana cara memperluas kehadirannya di pasar AS, yang saat ini menyumbang 42% dari pendapatan. Sementara itu, Bristol-Myers harus menjawab bagaimana mereka akan mengganti pendapatan dari Eliquis dan Opdivo secara organik. Isu-isu ini diperkirakan akan menjadi fokus utama dalam panggilan konferensi pendapatan kuartal ketiga mendatang.