
Story
아스트라제네카-BMS 합병설 공식 부인…엇갈린 주가 향방
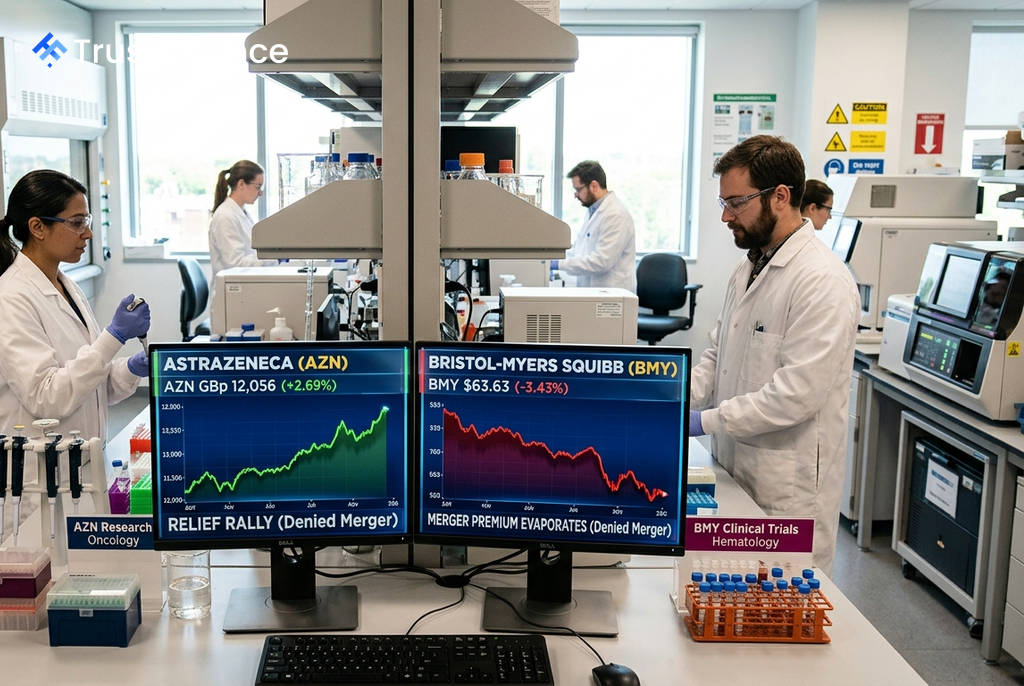
아스트라제네카(AZN)와 브리스톨 마이어스 스큅(BMY) 간의 대형 인수합병(M&A) 가능성이 공식적으로 부인되면서 양사 주가가 엇갈린 반응을 보였습니다. 로이터 통신은 8월 4일 고위 소식통을 인용해 "어떠한 논의도 없었으며, 거래 자체가 없었다"고 보도하며 시장의 추측에 종지부를 찍었습니다.
합병설 부인과 시장 반응
최근 며칠간 제약 업계를 뒤흔들었던 합병설은 급격한 주가 변동을 야기했습니다. 타임라인은 다음과 같습니다.
- 8월 2일: 파이낸셜 타임스(FT)가 양사 간 예비 합병 논의를 보도하자 아스트라제네카 주가는 약 9% 급락했고, 브리스톨 마이어스 주가는 장전 거래에서 약 6% 급등했습니다.
- 8월 4일: 로이터 통신이 합병설을 전면 부인하자 시장은 즉각적으로 반응했습니다. 아스트라제네카 주가는 안도감에 2.69% 반등했으며, 브리스톨 마이어스 주가는 합병 프리미엄이 사라지며 3.43% 하락했습니다.
아스트라제네카: 안도 랠리, 그러나 과제는 여전
아스트라제네카 주주들은 이번 합병설에 대해 대체로 부정적인 입장이었습니다. 브리스톨 마이어스가 직면한 특허 절벽 문제와 약 40%에 달할 수 있는 높은 프리미엄, 그리고 BMO가 약 370억 달러로 추산한 부채 조달 능력 등을 고려할 때, 약 4,000억 달러 규모의 합병은 재무적으로 무리라는 평가가 지배적이었습니다.
이번 반등은 안도 랠리 성격이 짙지만, 주가는 여전히 지난 한 달간 16.6% 하락한 상태입니다. 번스타인(Bernstein)은 합병설 이전에 아스트라제네카의 파이프라인을 "업계에서 가장 깊고 수준 높다"고 평가하며 목표 주가로 20,200펜스를 제시한 바 있습니다. 투자자들은 향후 토조라키맙(tozorakimab) 3상 데이터 발표(9월 5-6일), AVANZAR 폐암 데이터(2026년 하반기) 등 예정된 촉매제에 주목할 것입니다.
 Ad
브리스톨 마이어스: 사라진 프리미엄, 펀더멘털은 견조
브리스톨 마이어스 주가는 합병설로 인해 얻었던 상승분을 대부분 반납했습니다. 하지만 회사의 근본적인 펀더멘털은 견조한 모습을 보이고 있습니다. 2분기 주당순이익(EPS)은 2.04달러로 시장 컨센서스인 1.61달러를 26.7% 상회했으며, 매출 역시 129.7억 달러로 예상치(117.1억 달러)를 웃돌았습니다.
가장 큰 우려 사항은 핵심 제품인 엘리퀴스(Eliquis)와 옵디보(Opdivo)의 특허 만료, 즉 '특허 절벽(patent cliff)'입니다. 이 두 약물이 전체 매출의 거의 절반을 차지하고 있어, 이번 합병설도 이러한 수익 공백을 메우기 위한 전략적 행보라는 해석을 낳았습니다. 합병설이 일단락된 지금, 회사가 유기적 성장을 통해 이 문제를 어떻게 해결할 것인지가 관건입니다.
양사에 남겨진 근본적 질문
이번 해프닝은 끝났지만, 양사가 직면한 근본적인 전략적 과제는 그대로 남아있습니다. 아스트라제네카는 전체 매출의 42%를 차지하는 미국 시장에서의 입지를 어떻게 더욱 확장할 것인지, 브리스톨 마이어스는 특허가 만료되는 주력 제품의 매출을 어떻게 대체할 것인지에 대한 질문에 답해야 합니다. 오는 10월 마지막 주에 예정된 3분기 실적 발표에서 애널리스트들은 이 부분에 대해 집중적으로 질의할 것으로 예상됩니다.