
Story
标普将福乐食品评级下调至“垃圾级”,因销售疲软及利润下滑
Text size
Background
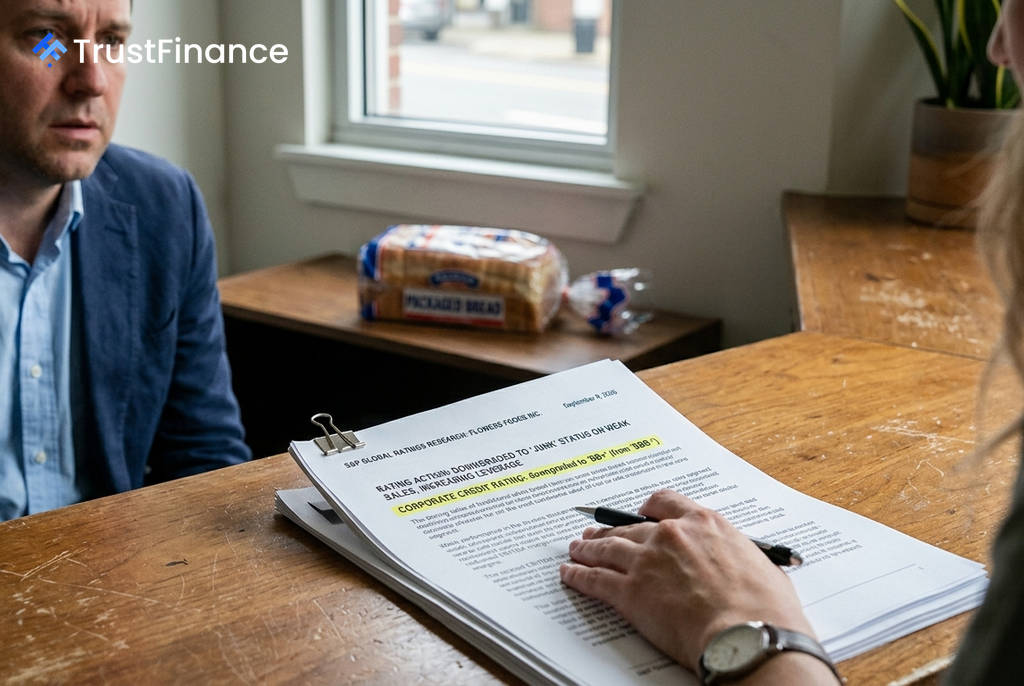
标普全球评级(S&P Global Ratings)周三将美国食品公司福乐食品(Flowers Foods Inc., NYSE: FLO)的信用评级从“BBB-”下调至“BB+”,导致该公司失去投资级地位,进入“垃圾级”(即投机级)类别。此次评级调整主要归因于传统包装面包的需求持续减弱,导致公司销售额和利润双双下滑。
业绩压力是下调主因
标普在报告中指出,福乐食品的业绩表现明显不佳。根据报告,该公司在2026财年第二季度面临严峻挑战:
- 销售额同比下降 4%
- 标普全球评级调整后的EBITDA(息税折旧摊销前利润)同比大幅下滑 18%
- 核心产品新鲜包装面包的销量同比下降 9.5%
评级机构表示,消费者正在从传统的白面包和全麦面包产品转向其他选择,而福乐食品在该品类的表现逊于整体市场。此外,由于销量下降、劳动力和货运成本增加以及营销支出扩大,公司的EBITDA利润率在第二季度同比下降了200个基点。
市场竞争加剧与财务杠杆上升
 Ad
标普认为,福乐食品在产品创新方面落后于竞争对手,如Lewis Bakeries和Grupo Bimbo,导致其市场份额被侵蚀。尽管福乐食品目前仍以约16%的市场份额位居美国包装面包行业第二,但其业务风险状况已被标普从“满意”下调至“一般”。
业绩下滑直接导致公司财务状况恶化。标普调整后的杠杆率已升至3.5倍,与2025年2月收购Simple Mills时的水平相当。为应对财务压力,福乐食品已于2026年5月宣布将股息削减50%,以优先偿还债务。
负面展望预示未来风险
标普同时给予福乐食品“负面”展望,这反映出未来评级可能被进一步下调的风险。该机构警告称,如果福乐食品在未来12个月内无法将其杠杆率恢复至3倍以下,其评级可能会再次面临下调压力。
标普预计,由于持续的品类疲软和高企的商品成本,福乐食品的利润和杠杆水平在2027财年仍将持续承压。对于投资者而言,评级降至投机级通常意味着公司的借贷成本将会上升,并可能影响其在资本市场的融资能力。