
Story
S&P Turunkan Taraf Penarafan Flowers Foods ke Status 'Junk' Akibat Jualan Lemah
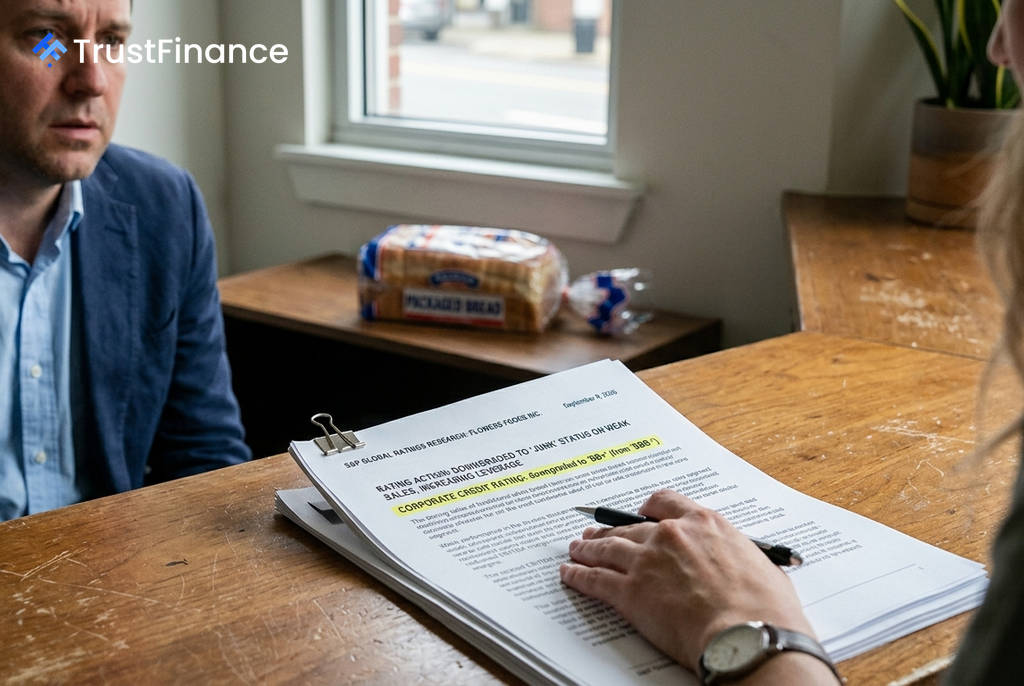
S&P Global Ratings telah menurunkan taraf penarafan kredit Flowers Foods Inc. (NYSE:FLO) kepada 'BB+' daripada 'BBB-', satu langkah yang menyingkirkan status gred pelaburan syarikat pengeluar roti itu. Agensi penarafan tersebut turut memberikan prospek negatif, mencerminkan kebimbangan berterusan terhadap prestasi syarikat akibat jualan yang merosot dan permintaan yang lemah untuk produk roti tradisionalnya.
Prestasi Kewangan Merosot
Penurunan taraf ini menyusuli laporan kewangan suku kedua fiskal 2026 syarikat, yang menunjukkan penurunan jualan sebanyak 4% tahun ke tahun. Lebih membimbangkan, EBITDA (pendapatan sebelum faedah, cukai, susut nilai, dan pelunasan) yang diselaraskan oleh S&P Global Ratings merosot sebanyak 18%.
Faktor utama adalah kejatuhan volum segmen teras roti segar bungkusan sebanyak 9.5% apabila pengguna beralih daripada produk roti putih dan gandum tradisional. S&P menyatakan bahawa prestasi Flowers jauh di bawah prestasi keseluruhan kategori tersebut, yang mencatatkan sedikit peningkatan dalam nilai dolar.
Tekanan Persaingan dan Margin Keuntungan
S&P Global Ratings menurunkan penilaian profil risiko perniagaan Flowers kepada "saksama" (fair) daripada "memuaskan" (satisfactory). Ini disebabkan oleh tumpuan syarikat dalam kategori produk yang merosot serta skala dan kepelbagaian produk yang lebih kecil berbanding pesaing gred pelaburan lain.
 Ad
Agensi itu menyatakan bahawa Flowers telah kehilangan syer pasaran kepada pesaing seperti Lewis Bakeries dan Grupo Bimbo, yang lebih pantas berinovasi. Walaupun begitu, Flowers masih memegang kedudukan No. 2 dalam industri dengan syer pasaran sekitar 16%.
Margin EBITDA syarikat menyusut sebanyak 200 mata asas pada suku kedua, didorong oleh volum yang lebih rendah serta kos buruh, pengangkutan, dan pemasaran yang lebih tinggi. Akibatnya, leveraj yang diselaraskan oleh S&P meningkat kepada 3.5x.
Prospek Negatif dan Implikasi
Prospek negatif menandakan kemungkinan penurunan taraf selanjutnya dalam tempoh 12 bulan akan datang jika Flowers gagal mengurangkan leverajnya di bawah paras 3.0x. S&P menjangkakan keuntungan syarikat akan terus tertekan sehingga tahun fiskal 2027 disebabkan oleh kelemahan kategori yang berterusan dan kos komoditi yang tinggi.
Bagi pelabur, penurunan ke status 'junk' (atau sub-gred pelaburan) lazimnya bermakna kos pinjaman yang lebih tinggi bagi syarikat. Sebagai tindak balas untuk mengukuhkan kunci kira-kiranya, Flowers sebelum ini telah mengumumkan pemotongan dividen sebanyak 50% pada Mei 2026 untuk memberi keutamaan kepada pengurangan hutang.