
Story
कमजोर बिक्री के कारण S&P ने फ्लावर्स फूड्स की रेटिंग घटाकर 'जंक' की
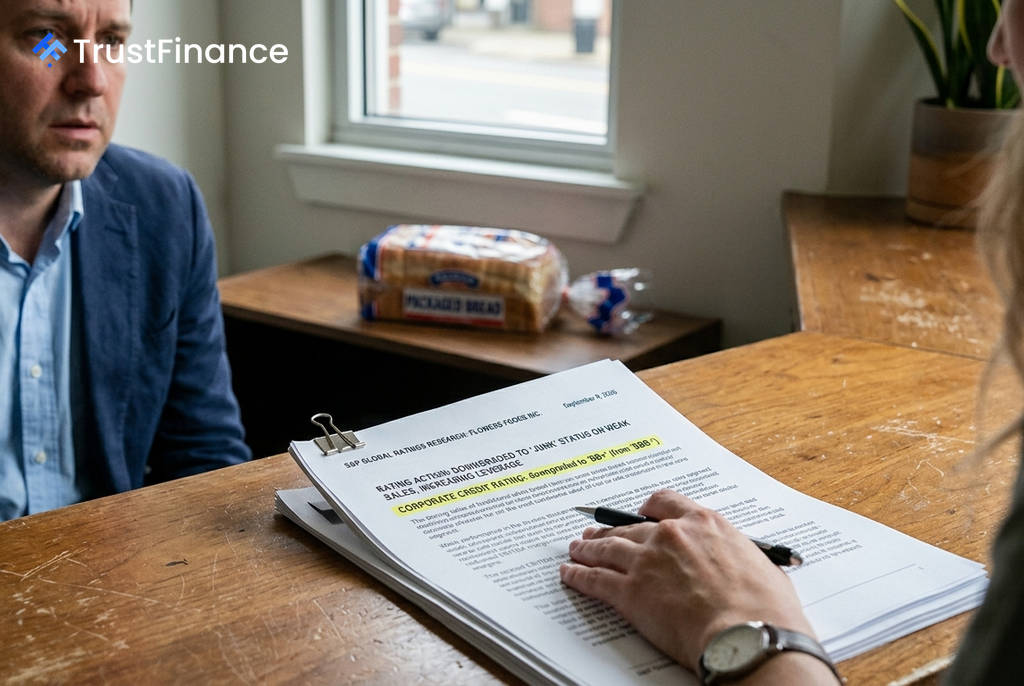
S&P ग्लोबल रेटिंग्स ने बुधवार को फ्लावर्स फूड्स इंक. (NYSE:FLO) की क्रेडिट रेटिंग को 'BBB-' से घटाकर 'BB+' कर दिया, जिससे कंपनी का निवेश-ग्रेड दर्जा समाप्त हो गया। यह डाउनग्रेड पारंपरिक पैकेज्ड ब्रेड की कमजोर मांग के बीच बिक्री और मुनाफे में गिरावट के कारण किया गया है।
रेटिंग एजेंसी ने कंपनी के लिए एक नकारात्मक दृष्टिकोण (negative outlook) भी निर्धारित किया है और उसके सीनियर अनसिक्योर्ड नोट्स पर इश्यू-लेवल रेटिंग को भी 'BBB-' से घटाकर 'BB+' कर दिया है।
रेटिंग में गिरावट के प्रमुख कारण
S&P के अनुसार, फ्लावर्स फूड्स ने वित्त वर्ष 2026 की दूसरी तिमाही में साल-दर-साल बिक्री में 4% की गिरावट और S&P ग्लोबल रेटिंग्स-समायोजित एबिटा (EBITDA) में 18% की गिरावट दर्ज की। यह प्रदर्शन बाजार की उम्मीदों से काफी कमजोर रहा।
कंपनी के मुख्य फ्रेश पैकेज्ड ब्रेड सेगमेंट की बिक्री की मात्रा में साल-दर-साल 9.5% की गिरावट आई, क्योंकि उपभोक्ता पारंपरिक सफेद और गेहूं की ब्रेड से दूर जा रहे हैं। S&P ने कहा कि फ्लावर्स ने समग्र श्रेणी में अपने प्रतिस्पर्धियों की तुलना में काफी कमजोर प्रदर्शन किया है, जबकि डॉलर के संदर्भ में यह श्रेणी मामूली रूप से बढ़ी है।
बाजार प्रतिस्पर्धा और वित्तीय दबाव
 Ad
रेटिंग एजेंसी ने फ्लावर्स के व्यावसायिक जोखिम प्रोफाइल (business risk profile) के अपने मूल्यांकन को "संतोषजनक" से घटाकर "उचित" (fair) कर दिया है। इसका कारण कंपनी का घटती श्रेणियों में अधिक संकेंद्रण और पैकेज्ड खाद्य उद्योग में निवेश-ग्रेड साथियों की तुलना में अपेक्षाकृत छोटा पैमाना और उत्पाद विविधता का अभाव है।
S&P ने बताया कि फ्लावर्स ने लुईस बेकरीज और ग्रुपो बिम्बो जैसे प्रतिस्पर्धियों के हाथों बाजार हिस्सेदारी खो दी है, जो उपभोक्ताओं की पसंद के अनुसार नए उत्पादों को पेश करने में अधिक तेज रहे हैं। इन चुनौतियों के बावजूद, फ्लावर्स पैकेज्ड ब्रेड उद्योग में लगभग 16% बाजार हिस्सेदारी के साथ दूसरे स्थान पर है।
भविष्य का दृष्टिकोण और वित्तीय स्थिति
कम बिक्री की मात्रा, बढ़ी हुई श्रम और माल ढुलाई लागत, और बढ़े हुए मार्केटिंग खर्चों के कारण दूसरी तिमाही के दौरान कंपनी का S&P-समायोजित एबिटा मार्जिन 200 आधार अंक घट गया। इसके परिणामस्वरूप, S&P-समायोजित लीवरेज बढ़कर 3.5x हो गया। कर्ज कम करने को प्राथमिकता देने के लिए, फ्लावर्स ने मई 2026 में अपने लाभांश में 50% की कटौती की घोषणा की थी।
नकारात्मक दृष्टिकोण इस संभावना को दर्शाता है कि अगर फ्लावर्स अगले 12 महीनों में अपने लीवरेज को 3x से नीचे लाने में विफल रहता है तो S&P रेटिंग को और कम कर सकता है। एजेंसी को उम्मीद है कि श्रेणी की लगातार कमजोरी और कमोडिटी की ऊंची लागत के कारण कंपनी का मुनाफा दबाव में रहेगा और लीवरेज वित्त वर्ष 2027 तक ऊंचा बना रहेगा।