
Story
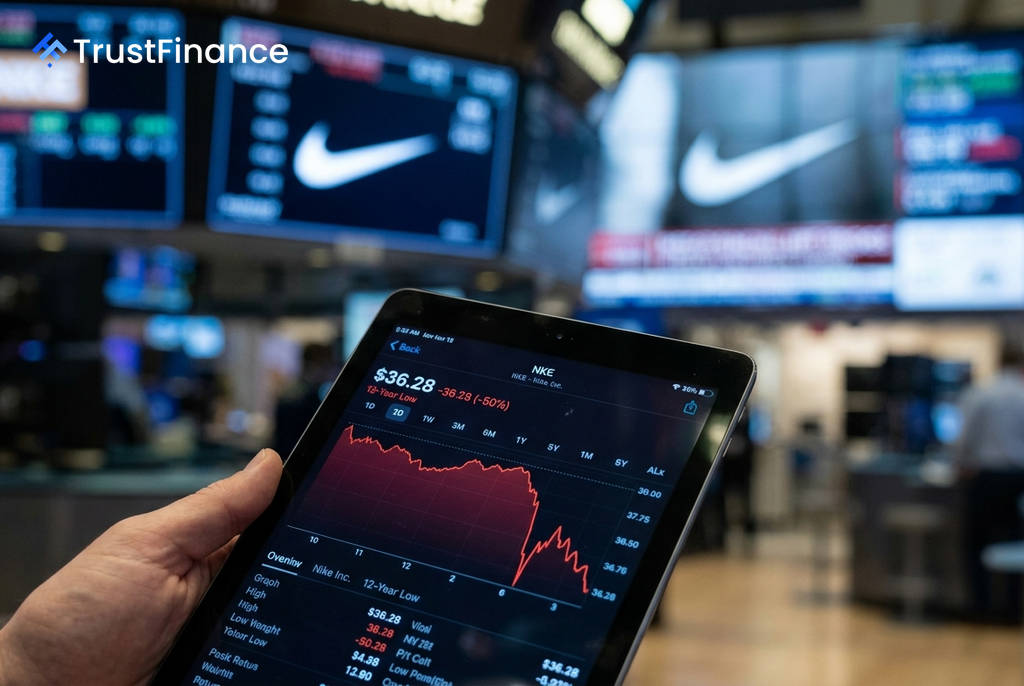
耐克股价跌至12年低点,分析师预计2027年前难现根本性好转
Summary
由于品牌力减弱、渠道混乱和产品创新滞后,耐克公司正面临严峻挑战,其股价已触及12年新低。市场普遍认为,该公司的复苏将是一个漫长的过程,关键转折点最早要到2027年才会出现。
耐克公司 (NKE) 的股价已跌至12年来的最低水平,反映出投资者对其短期前景的深度悲观。由于面临品牌力下滑、渠道战略失误和产品创新滞后等多重结构性问题,分析师普遍认为,这家运动服装巨头的真正复苏可能要等到2027年之后才会到来。
核心财务指标恶化
根据Investing.com汇编的数据,耐克近年来的财务表现呈现出令人担忧的衰退趋势。与四年前相比,公司的关键指标出现了显著恶化:
- 营收 (Revenue): 从2022财年的467亿美元微降至2026财年的464亿美元,四年间几乎零增长。
- 稀释后每股收益 (Diluted EPS): 从3.75美元暴跌至2.10美元,降幅高达44%。
- 净利润率 (Net Income Margin): 从12.9%腰斩至6.7%。
- 毛利率 (Gross Margin): 从46.0%下滑至43.2%,显示出持续的渠道压力。
三大结构性挑战
导致耐克陷入困境的并非短期问题,而是三个根深蒂固的结构性挑战。首先是品牌力的侵蚀,根据Stifel的调查,耐克在“返校季”的受欢迎度从2021年的92.5%高点骤降至2025年的38.2%,尽管2026年回升至45.8%,但仍远低于昔日的主导地位。
 Ad
其次是渠道混乱。公司此前激进的“直面消费者”(DTC) 战略损害了与Foot Locker等批发合作伙伴的关系。尽管目前正在修复这些关系,但整个鞋类市场的疲软和促销环境依然构成压力。最后,产品创新周期滞后,新款生活方式产品预计要到2027年下半年才能形成规模效应。
唯一的亮点来自跑步业务,该部门已连续五个季度实现两位数增长,在2026财年为公司贡献了约10亿美元的增量收入。然而,对于一家年收入超过460亿美元的公司而言,单一业务的增长尚不足以扭转整体颓势。
市场展望与复苏路线图
从技术分析角度看,耐克股价呈现出强烈的看跌信号,周线ADX指标高达62.5,表明处于非常稳固的下跌趋势中。尽管周线RSI已进入超卖区域,但这并不意味着趋势会立即逆转。
市场正在关注耐克实现复苏的关键节点。即将到来的2026年11月资本市场日被视为管理层重塑信誉的关键考验。分析师预计,利润率的实质性改善最早可能在2027年上半年开始显现,而新产品的规模化上市则要等到2027年下半年。在此之前,重组成本将持续压制公司盈利能力。对于投资者而言,这意味着耐克的复苏将是一场以季度甚至年度为单位的持久战,而非短期反弹。