
Story
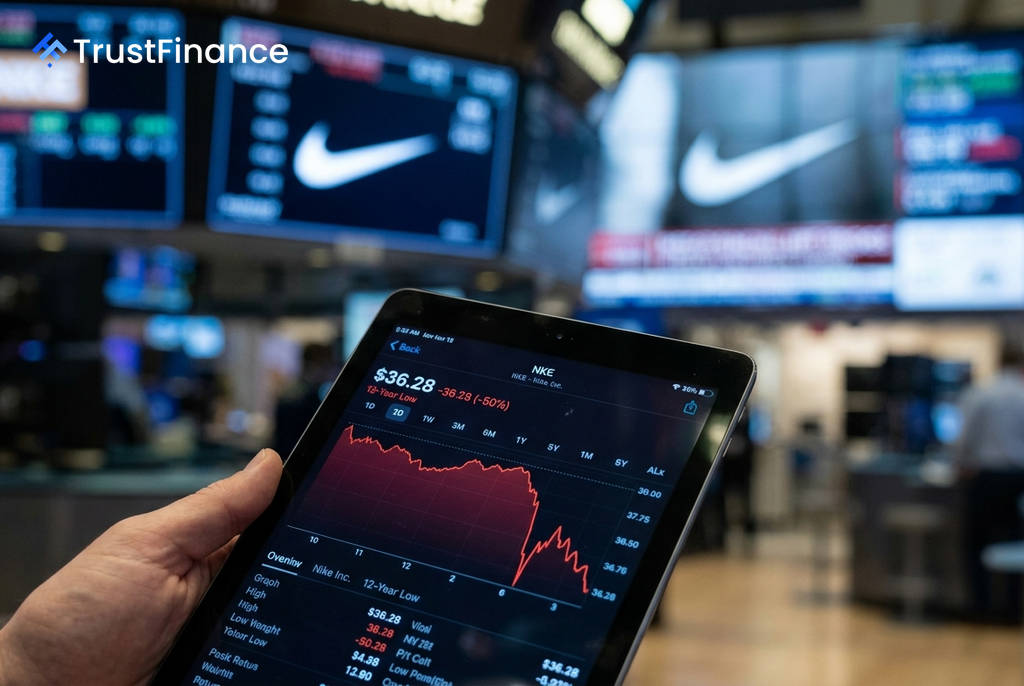
나이키 주가, 12년래 최저가 추락… "본격 회복은 2027년 이후"
Summary
나이키(NKE) 주가가 브랜드 가치 하락, 유통 전략 혼선 등 구조적 문제로 12년 만의 최저 수준으로 떨어졌습니다. 시장 분석가들은 의미 있는 실적 개선이 2027년 상반기까지는 어려울 것으로 전망하고 있습니다.
나이키(NKE)의 주가가 심각한 부진을 겪으며 12년 만의 최저 수준으로 하락했습니다. Investing.com에 따르면, 브랜드 매력도 약화, 유통 전략 혼선, 신제품 출시 지연이라는 복합적인 문제에 직면해 있어 단기적인 반등보다는 장기적인 턴어라운드가 필요하며, 본격적인 회복은 2027년 이후에나 가능할 것이라는 분석이 지배적입니다.
악화된 펀더멘털 지표
나이키의 최근 재무 데이터는 심각한 실적 악화를 보여줍니다. 2026 회계연도 기준 나이키의 실적은 4년 전인 2022 회계연도와 비교했을 때 여러 핵심 지표에서 부진을 면치 못했습니다.
- 매출: 467억 달러에서 464억 달러로 사실상 정체 상태를 보였습니다.
- 희석 주당순이익(EPS): 3.75달러에서 2.10달러로 44% 급감했습니다.
- 순이익률: 12.9%에서 6.7%로 거의 반 토막 났습니다.
- 매출총이익률: 46.0%에서 43.2%로 하락하며 지속적인 채널 압박을 시사했습니다.
3대 구조적 문제점
시장은 나이키의 부진이 세 가지 구조적 문제에서 비롯되었다고 평가합니다. 첫째, 브랜드 가치 하락입니다. 스티펠(Stifel)의 설문조사에 따르면, 개학 시즌 인기 브랜드로서의 위상은 2021년 92.5%에서 2025년 38.2%까지 추락했으며, 2026년 45.8%로 소폭 회복했으나 과거의 지배력에는 크게 못 미칩니다.
 Ad
둘째, 유통 채널 전략의 혼선입니다. 과거 공격적으로 추진했던 소비자 직접 판매(DTC) 전략은 풋락커(Foot Locker)와 같은 주요 도매 파트너와의 관계를 악화시켰습니다. 최근 파트너십 복원에 나서고 있지만, 딕스 스포팅 굿즈(Dick's Sporting Goods)의 2분기 실적 부진에서 보듯 전반적인 신발 시장은 여전히 위축되어 있습니다.
셋째, 핵심 제품군의 혁신 지연입니다. 시장의 기대를 모으는 새로운 라이프스타일 제품이 의미 있는 규모로 출시되기까지는 업계의 긴 리드 타임을 고려할 때 2027년 하반기까지 기다려야 할 것으로 보입니다. 유일한 긍정적 신호는 러닝 부문이 5분기 연속 두 자릿수 성장을 기록한 것이지만, 이는 460억 달러 규모의 회사 전체를 견인하기에는 역부족입니다.
회복 로드맵과 시장 전망
분석가들은 나이키의 회복이 최소 2027년 상반기는 되어야 가시적인 성과를 보일 것으로 예상합니다. 투자자들이 주목해야 할 가장 가까운 이벤트는 오는 11월에 열릴 '캐피털 마켓 데이'로, 경영진이 신뢰할 만한 실적 회복 청사진을 제시하는지가 관건입니다.
밸류에이션 측면에서는 의견이 엇갈립니다. 17.4배의 후행 주가수익비율(P/E)은 주가가 이미 지속적인 실패를 반영하고 있다는 긍정론의 근거가 됩니다. 반면, 실적 전망치 하향으로 선행 P/E는 21.1배로 오히려 높아지며, 구조조정 비용과 중국 시장의 불확실성은 비관론에 힘을 싣습니다. 결론적으로, 현재 나이키는 단기적 반등이 아닌 장기적인 관점의 턴어라운드 국면에 있으며, 경영진의 구체적인 실행 계획이 확인되기 전까지는 보수적인 접근이 필요하다는 것이 시장의 중론입니다.