
Story
“圣诞老人行情”窗口临近,历史数据显示小盘股和科技股或领涨
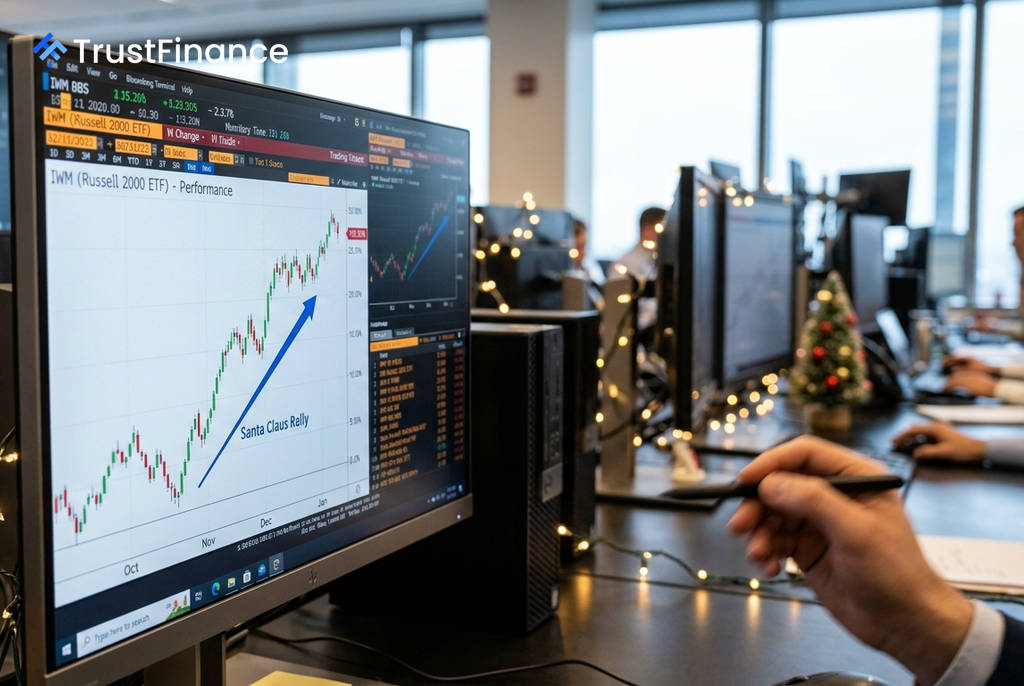
距离美股市场季节性走强的10月中旬转折点仅剩约三个月,历史数据显示,所谓的“圣诞老人行情”窗口即将开启。根据过往20年的平均表现,11月和12月是标普500指数和纳斯达克100指数表现最佳的月份之一,这使得年末的季节性上涨行情成为投资者关注的焦点。
历史规律:年末行情与“一月效应”
根据TradeThatSwing追踪的季节性图表,在过去20年的平均数据中,4月、7月和11月是表现最好的三个月份。相比之下,9月是唯一一个在过去10年和20年回顾期内均录得负回报的月份。
这一规律形成了一个常见的市场模式:8月至9月的疲软期过后,市场通常在10月中旬迎来转机,最强劲的涨幅集中在11月和12月。随后,“一月效应”(January Effect)会带来最后一波上涨动力。这种效应的背后机制通常与税收因素有关,即11月和12月积累的税损卖盘压力在新年伊始得到释放,从而推动了被超卖股票,尤其是小盘股的买盘兴趣。
小盘股与科技股或成领头羊
历史数据显示,在年末的季节性反弹中,小盘股的表现尤为突出。根据Britannica Money的市场季节性分析,“圣诞老人行情”和“一月效应”对纳斯达克和罗素2000指数中的小盘股的提振作用,要大于对道琼斯工业平均指数和标普500指数的影响。
具体数据印证了这一点。TradeThatSwing汇编的历史价格数据显示,在过去10年中:
 Ad
- 从10月15日到次年1月10日这个窗口期,iShares罗素2000 ETF (IWM) 的平均回报率约为 7.2%。
- 同期,标普500指数ETF (SPY) 的平均回报率为 5.8%,纳斯达克100指数ETF (QQQ) 的平均回报率为 6.4%。
此外,在每年1月的前10个交易日这一“一月效应”最集中的阶段,IWM的表现平均比SPY高出约1.5个百分点。
当前市场背景与展望
目前,主要股指ETF均处于52周价格区间的高位。截至最新报价,IWM交投于228美元附近,SPY和QQQ也分别接近其52周高点。这意味着考虑在此时进行季节性布局的投资者,并非在市场低位入场。
因此,若市场遵循历史常态,在9月份出现回调,可能会为投资者提供更具吸引力的入场点。同时,投资者也需关注所谓的“一月晴雨表”(January Barometer)。根据TradeThatSwing的数据,自1950年以来,如果标普500指数在1月份上涨,则全年平均回报率约为17%;而如果1月份收跌,全年平均回报率则降至-1.7%。这使得2027年初的市场表现对全年走势具有重要的指示意义。不过,投资者应注意,历史规律并非必然重演,宏观经济逆风,如利率高企或地缘政治紧张局势,都可能打破季节性模式。