
Story
연말 '산타 랠리' 3개월 앞으로... 역사적으로 소형주·기술주 강세
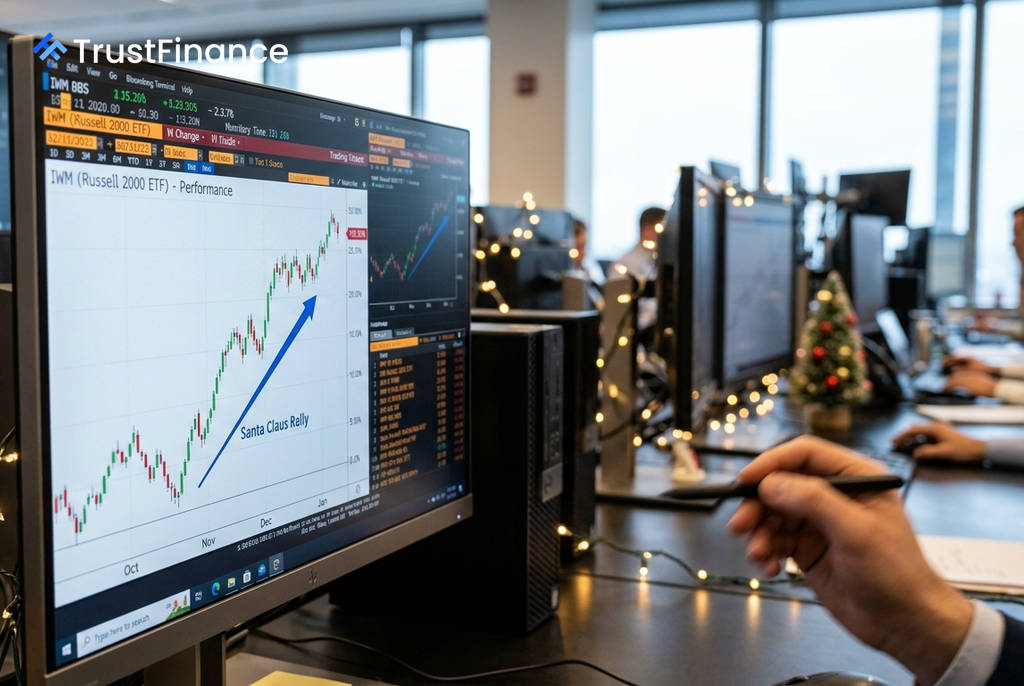
역사적으로 연말 주식 시장의 강세를 의미하는 '산타 랠리' 기간이 약 3개월 앞으로 다가오면서 투자자들의 관심이 집중되고 있습니다. 과거 20년간의 데이터에 따르면 11월과 12월은 S&P 500 및 나스닥 100 지수에게 최고의 달 중 하나로, 통상 10월 중순을 기점으로 계절적 강세장이 시작되는 경향을 보였습니다.
역사적 패턴과 소형주 강세
연말 랠리 국면에서 특히 주목받는 분야는 소형주입니다. 브리태니커 머니(Britannica Money)의 시장 계절성 분석에 따르면, '산타 랠리'와 '1월 효과'는 다우존스나 S&P 500 같은 대형주 지수보다 러셀 2000과 나스닥의 소형주에 더 큰 혜택을 주는 것으로 나타났습니다.
이는 데이터로도 뒷받침됩니다. 금융 데이터 분석 업체 트레이드댓스윙(TradeThatSwing)에 따르면 지난 10년간 10월 15일부터 1월 10일까지의 기간 동안 소형주 중심의 iShares Russell 2000 ETF(IWM)는 평균 7.2%의 수익률을 기록했습니다. 이는 같은 기간 S&P 500을 추종하는 SPY(5.8%)와 나스닥 100을 따르는 QQQ(6.4%)의 수익률을 상회하는 수치입니다.
9월 조정 가능성과 진입 시점
다만, 투자자들은 진입 시점을 신중하게 고려해야 할 것으로 보입니다. 현재 IWM, SPY, QQQ 등 주요 ETF들은 52주 최고가에 근접한 수준에서 거래되고 있어, 저가 매수의 기회는 제한적입니다.
 Ad
역사적으로 8월과 9월은 증시가 약세를 보이는 기간이었습니다. 트레이드댓스윙은 지난 10년 및 20년 통계에서 9월이 S&P 500 지수가 꾸준히 마이너스 수익률을 기록한 유일한 달이라고 지적했습니다. 따라서 과거 패턴대로 9월에 조정이 발생할 경우, 연말 랠리를 준비하는 투자자들에게는 더 매력적인 진입점이 형성될 수 있습니다.
'1월 효과'의 중요성
산타 랠리는 연초 '1월 효과'로 이어지는 경향이 있습니다. 이는 투자자들이 11월과 12월에 세금 절감을 위해 손실이 난 주식을 매도(세금 손실 매도)했다가, 새해가 되면서 다시 매수세로 전환하는 현상에서 비롯됩니다. 특히 이 기간에는 낙폭이 컸던 소형주에 매수세가 집중되는 경향이 있습니다.
- 소형주 초과 수익: 지난 10년간 1월 첫 10거래일 동안 IWM은 SPY보다 평균 약 1.5%p 높은 수익률을 기록했습니다.
- 1월 바로미터: 1950년 이후 S&P 500 지수가 1월에 상승 마감한 해의 연평균 수익률은 약 17%에 달했으나, 1월이 하락한 해에는 연평균 수익률이 -1.7%로 떨어졌습니다. 이는 1월 증시 성과가 한 해 전체의 방향성을 예측하는 중요한 지표가 될 수 있음을 시사합니다.
물론 이러한 계절적 패턴이 반드시 반복되는 것은 아닙니다. 금리나 지정학적 리스크 등 거시 경제 변수가 시장에 큰 영향을 미칠 수 있으므로, 과거 데이터는 참고 자료로 활용하는 것이 바람직합니다.