
Story
贝伦贝格看好Saga:邮轮需求与去杠杆化推动增长
Text size
Background
德国投资银行贝伦贝格(Berenberg)周二发布报告,首次覆盖英国休闲与保险集团Saga plc,并给予“买入”评级,设定目标价为1,025便士。该行认为,Saga的业务转型已接近完成,强劲的邮轮业务增长和持续的去杠杆化进程将成为其未来价值释放的关键驱动力。
转型成功,上涨空间可期
贝伦贝格设定的1,025便士目标价,较Saga在7月8日的收盘价589便士有约62%的潜在上涨空间。分析师Jack Cummings和Luka Trnovsek在报告中指出,该公司已从一个“复杂、杠杆过高的企业”转变为“以旅行业务为主,并提供轻资产保险服务”的公司。
报告提到,随着市场“开始认识到其业务的好转”,Saga的股价在过去一年中上涨了240%。尽管如此,贝伦贝格认为其股价“还有更大的上涨空间”。
核心业务:邮轮与轻资产保险
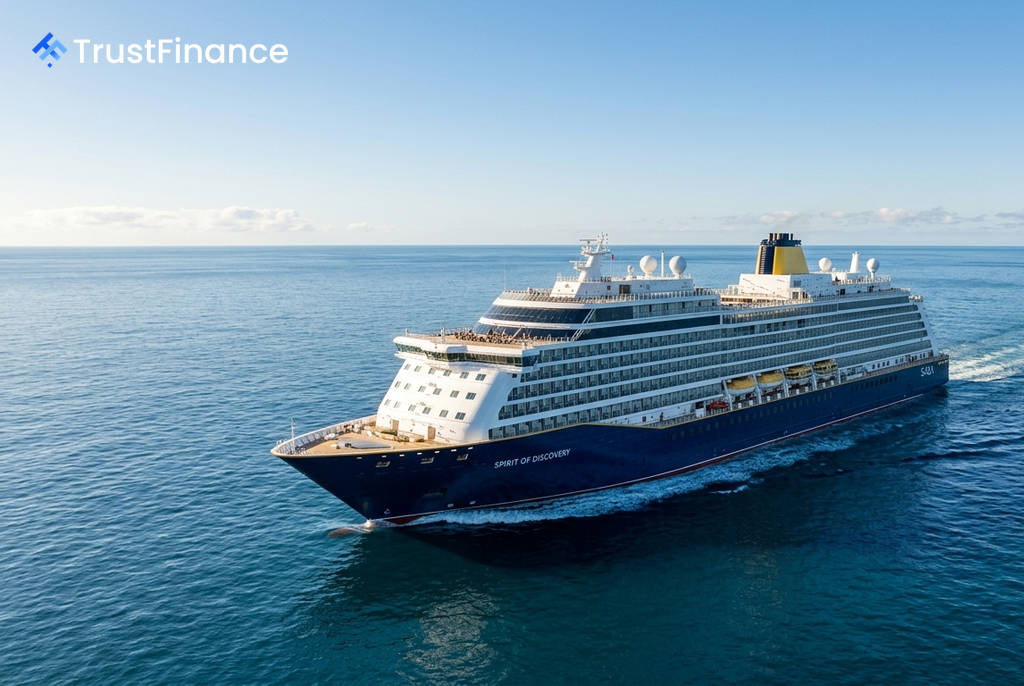
Saga的增长前景主要由两大业务板块支撑。其海洋邮轮业务运营着两艘载客量均不足1000人的精品邮轮,在截至2026年1月的财年中创造了1.053亿英镑的交易性EBITDA。根据最新的4月份数据,该业务的载客率约为93%,每人每日平均费用同比增长约13%。
 Ad
在保险业务方面,Saga通过在2024年与保险公司Ageas签订为期20年的合作协议,并以6750万英镑的总对价出售其内部承保部门,成功转型为独立的保险经纪商。贝伦贝格预计,此举将为Saga带来“高度可见、有韧性且能产生正向现金流”的盈利来源,同时消除了其损益表中的承保风险。
财务前景:盈利增长与持续去杠杆
贝伦贝格对Saga的财务前景持乐观态度,并预计其去杠杆化进程将稳步推进。该行对公司的主要财务预测包括:
- 盈利增长:预计2027财年收入增长9%,税前利润增长24%。
- 债务削减:净负债预计将从2026财年末的5亿英镑降至2028财年的3.5亿英镑。
- 杠杆率下降:杠杆率(净负债/EBITDA)预计将从2026财年的近4倍,到2030财年降至1倍以下。
该行总结称,管理层的首要任务应是偿还债务,其次是在股东回报与对轻资产业务的投资之间取得平衡。