
Story
Berenberg Positif Terhadap Saga, Didorong Permintaan Pelayaran dan Pengurangan Hutang
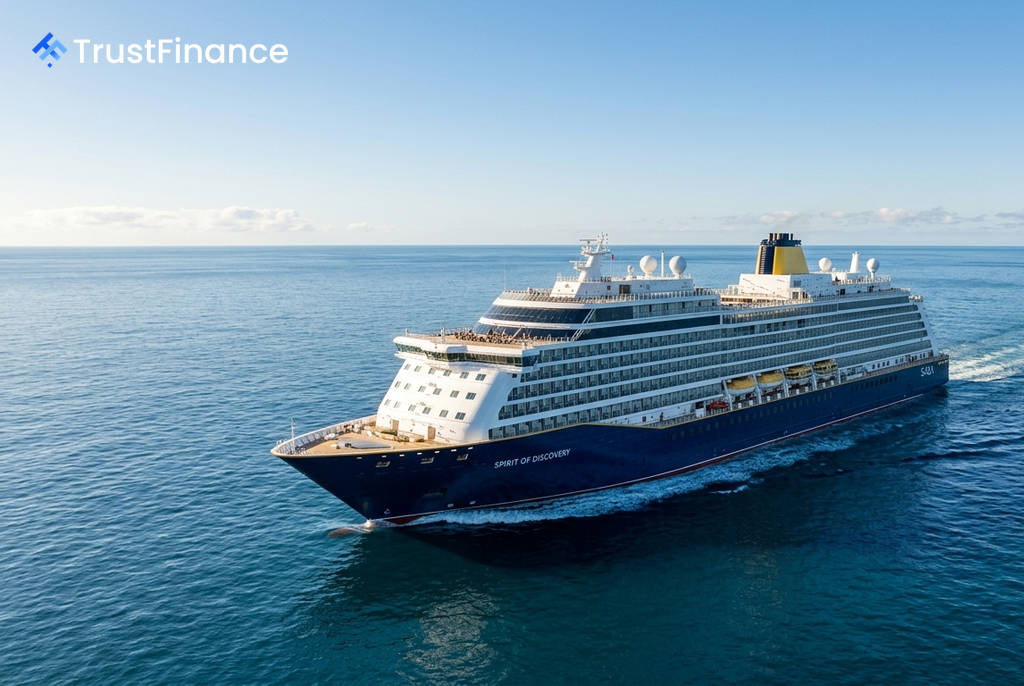
Bank pelaburan Berenberg telah memulakan liputan ke atas kumpulan percutian British, Saga plc, dengan saranan 'beli' dan harga sasaran 1,025 pence. Menurut nota penganalisis pada hari Selasa, prospek positif ini didorong oleh transformasi perniagaan syarikat yang hampir selesai dan momentum pertumbuhan yang kukuh dalam segmen pelayaran lautan.
Harga sasaran ini menandakan potensi kenaikan kira-kira 62% daripada harga penutup Saga pada 589 pence pada 8 Julai. Penganalisis Jack Cummings dan Luka Trnovsek menyatakan bahawa harga saham syarikat telah meningkat sebanyak 240% pada tahun lalu apabila pasaran "mula mengiktiraf pemulihannya," tetapi mereka percaya "masih banyak lagi ruang untuk pertumbuhan."
Transformasi Perniagaan Hampir Selesai
Berenberg menekankan bahawa Saga telah beralih daripada sebuah "perniagaan yang kompleks dan berhutang tinggi" kepada model yang "sebahagian besarnya tertumpu kepada pelancongan" dengan "penawaran insurans ringan modal." Peralihan ini dimungkinkan oleh penjualan unit taja jamin dalamannya, Acromas Insurance Company Limited, kepada Ageas dalam satu perkongsian selama 20 tahun.
Perjanjian yang selesai pada 1 Julai 2025 dengan jumlah pertimbangan £67.5 juta itu mengubah Saga menjadi broker insurans kendiri. Langkah ini secara berkesan mengeluarkan risiko taja jamin daripada akaun untung rugi syarikat. Berenberg menjangkakan aliran pendapatan insurans ini akan menjadi "sangat jelas, berdaya tahan dan menjana aliran tunai positif."
Momentum Kukuh dalam Perniagaan Pelayaran
Perniagaan Pelayaran Lautan Saga, yang mengendalikan dua kapal butik dengan kapasiti di bawah 1,000 tetamu setiap satu, merupakan pemacu utama keuntungan. Segmen ini menjana EBITDA dagangan sebanyak £105.3 juta pada tahun kewangan berakhir Januari 2026, mewakili 73% daripada EBITDA divisyen berdasarkan unjuran Berenberg.
 Ad
Menurut kemas kini terkini pada bulan April, faktor muatan kapal dilaporkan berada pada kira-kira 93%, manakala kadar harian (*per diems*) menokok sekitar 13% tahun ke tahun. Ini menunjukkan permintaan yang teguh untuk penawaran pelayaran premium syarikat.
Unjuran Kewangan dan Pengurangan Hutang
Berenberg mengunjurkan pertumbuhan hasil sebanyak 9% dan pertumbuhan keuntungan sebelum cukai sebanyak 24% untuk Saga pada tahun kewangan 2027. Bank tersebut juga menggariskan trajektori pengurangan hutang yang jelas:
- Hutang bersih: Dijangka menurun daripada £500 juta pada TK2026 kepada £438 juta pada TK2027 dan seterusnya kepada £350 juta pada TK2028.
- Kadar hutangan (Leverage): Berada pada paras di bawah 4 kali ganda pada TK2026, dan diunjurkan jatuh ke bawah 1 kali ganda menjelang TK2030.
Bank itu menyimpulkan bahawa keutamaan pengurusan Saga seharusnya adalah pembayaran balik hutang, diikuti dengan "keseimbangan antara pulangan pemegang saham dan pelaburan dalam operasi ringan aset." Penilaian Berenberg, yang menggunakan gabungan model aliran tunai terdiskaun, gandaan setara dan analisis jumlah bahagian (SOTP), menyokong harga sasaran 1,025 pence.