
Story
Berenberg khuyến nghị "Mua" cổ phiếu Saga nhờ nhu cầu du thuyền và quá trình giảm nợ
Ngân hàng Berenberg đã bắt đầu đưa tin về tập đoàn giải trí Saga plc của Anh với khuyến nghị "Mua" và đặt giá mục tiêu là 1.025 pence. Mức giá này cao hơn khoảng 62% so với giá đóng cửa 589 pence của Saga vào ngày 8 tháng 7, cho thấy tiềm năng tăng trưởng đáng kể.
Động lực từ chuyển đổi kinh doanh
Theo các nhà phân tích Jack Cummings và Luka Trnovsek của Berenberg, Saga đã gần như hoàn tất quá trình chuyển đổi, từ một "doanh nghiệp phức tạp, vay nợ quá mức" trở thành một công ty "tập trung chủ yếu vào du lịch" với "mô hình kinh doanh bảo hiểm ít vốn".
Các nhà phân tích cho biết giá cổ phiếu đã tăng 240% trong năm qua khi thị trường "bắt đầu ghi nhận sự thay đổi" của công ty, nhưng họ tin rằng "vẫn còn nhiều dư địa để phát triển". Berenberg nhận định cổ phiếu đang giao dịch ở mức định giá 9,2 lần EV/EBITDA và 15 lần P/E.
Sức mạnh từ mảng du thuyền và bảo hiểm
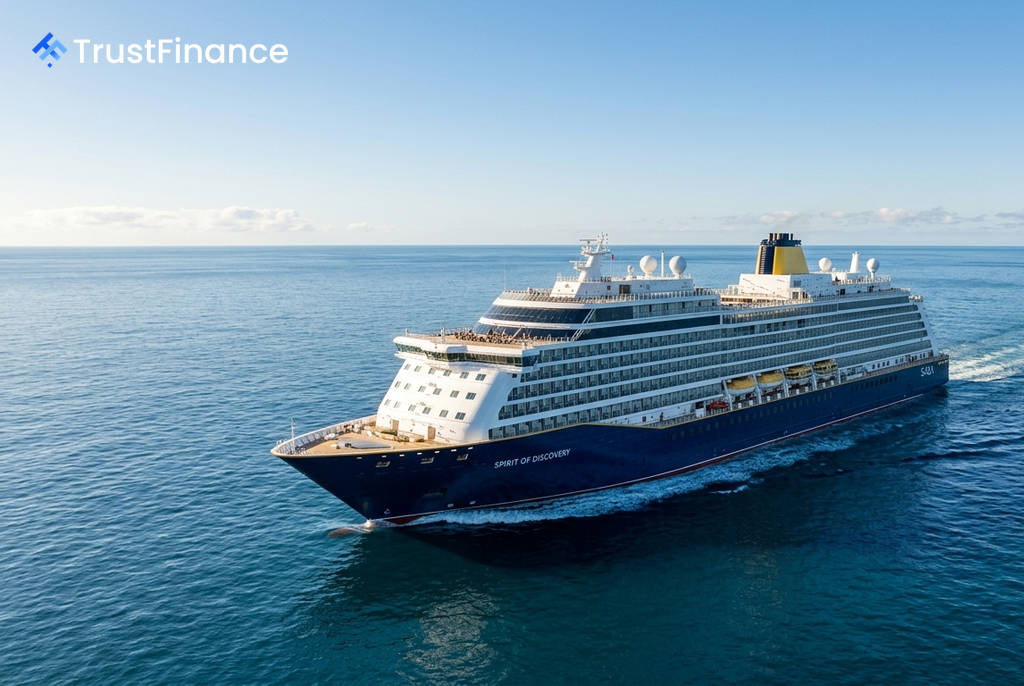
Hoạt động kinh doanh Du thuyền trên biển (Ocean Cruise) của Saga, với hai tàu boutique là Spirit of Discovery và Spirit of Adventure, là động lực tăng trưởng chính. Mảng này đã tạo ra 105,3 triệu bảng EBITDA thương mại trong năm tài chính kết thúc vào tháng 1 năm 2026, chiếm 73% EBITDA của bộ phận theo ước tính của Berenberg.
Các chỉ số hoạt động của mảng du thuyền rất tích cực:
 Ad
- Tỷ lệ lấp đầy (Load factors) đang ở mức khoảng 93%.
- Doanh thu trung bình mỗi ngày trên mỗi khách (per diems) tăng khoảng 13% so với cùng kỳ năm trước, theo cập nhật mới nhất vào tháng 4.
Trong mảng bảo hiểm, việc Saga bán đơn vị bảo lãnh phát hành nội bộ cho Ageas với giá 67,5 triệu bảng và ký kết hợp tác 20 năm đã biến công ty thành một nhà môi giới bảo hiểm độc lập. Theo Berenberg, điều này giúp loại bỏ rủi ro bảo lãnh khỏi báo cáo kết quả kinh doanh và tạo ra một dòng lợi nhuận "ổn định, bền vững và thúc đẩy dòng tiền dương".
Triển vọng tài chính và giảm đòn bẩy
Berenberg dự báo doanh thu của Saga sẽ tăng 9% và lợi nhuận trước thuế tăng 24% trong năm tài chính 2027. Ngân hàng này cũng dự kiến nợ ròng sẽ giảm đáng kể, từ 500 triệu bảng cuối năm tài chính 2026 xuống còn 438 triệu bảng vào năm 2027 và 350 triệu bảng vào năm 2028.
Quan trọng hơn, tỷ lệ đòn bẩy tài chính được dự báo sẽ giảm từ mức gần 4 lần trong năm tài chính 2026 xuống dưới 1 lần vào năm 2030. Berenberg cho rằng ưu tiên của ban lãnh đạo nên là trả nợ, sau đó là "cân bằng giữa việc mang lại lợi nhuận cho cổ đông và đầu tư vào các hoạt động ít sử dụng tài sản".