
Story
Berenberg ให้น้ำหนัก 'ซื้อ' หุ้น Saga ชี้ธุรกิจเรือสำราญและการลดหนี้หนุนการเติบโต
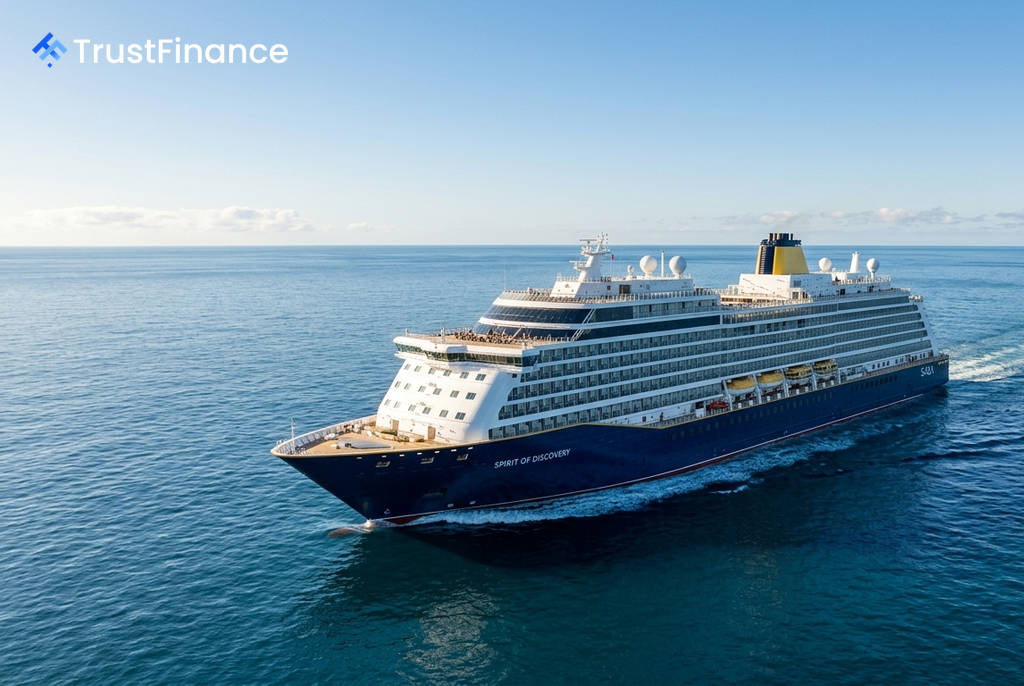
Berenberg ได้เริ่มต้นการวิเคราะห์หุ้น Saga plc กลุ่มธุรกิจสันทนาการของอังกฤษ ด้วยคำแนะนำ "ซื้อ" พร้อมให้ราคาเป้าหมายที่ 1,025 เพนซ์ โดยอ้างถึงการปรับเปลี่ยนโครงสร้างธุรกิจที่ใกล้จะเสร็จสมบูรณ์และศักยภาพการเติบโตที่แข็งแกร่งในธุรกิจเรือสำราญ
มุมมองเชิงบวกและเป้าหมายราคา
ราคาเป้าหมายที่ Berenberg กำหนดไว้สะท้อนถึงโอกาสในการปรับตัวขึ้น (upside) ประมาณ 62% จากราคาปิดของ Saga ที่ 589 เพนซ์ เมื่อวันที่ 8 กรกฎาคม นักวิเคราะห์ Jack Cummings และ Luka Trnovsek ระบุว่า แม้ราคาหุ้นจะปรับตัวขึ้นมาแล้ว 240% ในปีที่ผ่านมา แต่พวกเขามองว่า "ยังมีโอกาสเติบโตต่อไปได้อีกไกล" เนื่องจากตลาดเริ่มรับรู้ถึงการฟื้นตัวของบริษัท
Berenberg ประเมินมูลค่าหุ้น Saga โดยใช้แบบจำลองกระแสเงินสดคิดลด (DCF), การเปรียบเทียบกับบริษัทในกลุ่มอุตสาหกรรมเดียวกัน (peer multiples) และการวิเคราะห์แบบ Sum-of-the-Parts ซึ่งทั้งหมดให้ผลลัพธ์มูลค่าต่อหุ้นที่ใกล้เคียงกันคือประมาณ 1,025 เพนซ์
การปรับโครงสร้างและธุรกิจเรือสำราญเป็นปัจจัยขับเคลื่อนหลัก
นักวิเคราะห์ชี้ว่า Saga ได้เปลี่ยนผ่านจาก "ธุรกิจที่ซับซ้อนและมีหนี้สินสูง" มาเป็นธุรกิจที่ "มุ่งเน้นด้านการท่องเที่ยวเป็นหลัก" ควบคู่ไปกับ "ธุรกิจประกันภัยที่ไม่ต้องใช้เงินทุนสูง" การเปลี่ยนแปลงที่สำคัญคือการขายหน่วยธุรกิจรับประกันภัย Acromas Insurance Company Limited ให้กับ Ageas ด้วยมูลค่า 67.5 ล้านปอนด์ ซึ่งช่วยขจัดความเสี่ยงด้านการรับประกันภัยออกจากงบการเงินของบริษัท
 Ad
ในส่วนของธุรกิจเรือสำราญ (Ocean Cruise) ซึ่งดำเนินงานด้วยเรือบูติก 2 ลำ สามารถสร้างกำไรก่อนหักดอกเบี้ย ภาษี ค่าเสื่อมราคาและค่าตัดจำหน่าย (Trading EBITDA) ได้ถึง 105.3 ล้านปอนด์ ในปีงบประมาณสิ้นสุดเดือนมกราคม 2026 โดยมีข้อมูลสำคัญดังนี้:
- อัตราการบรรทุกผู้โดยสาร (Load factors) อยู่ที่ประมาณ 93%
- รายได้เฉลี่ยต่อวันต่อผู้โดยสาร (Per diems) เพิ่มขึ้นประมาณ 13% เมื่อเทียบกับปีก่อนหน้า (ข้อมูลล่าสุด ณ เดือนเมษายน)
แนวโน้มการเงินและการลดภาระหนี้
Berenberg คาดการณ์ว่า Saga จะมีการเติบโตของรายได้ 9% และการเติบโตของกำไรก่อนภาษี 24% ในปีงบประมาณ 2027 ขณะที่หนี้สินสุทธิคาดว่าจะลดลงอย่างต่อเนื่องจาก 500 ล้านปอนด์ในปีงบประมาณ 2026 เหลือ 438 ล้านปอนด์ในปี 2027 และ 350 ล้านปอนด์ในปี 2028
การลดลงของหนี้สินดังกล่าวจะส่งผลให้อัตราส่วนหนี้สินต่อ EBITDA (Leverage) ลดลงจากเกือบ 4 เท่าในปีงบประมาณ 2026 เหลือต่ำกว่า 1 เท่าภายในปีงบประมาณ 2030 ตามการคาดการณ์ของ Berenberg ซึ่งสรุปว่าลำดับความสำคัญของฝ่ายบริหารควรเป็นการชำระหนี้ ตามมาด้วยการสร้างผลตอบแทนให้ผู้ถือหุ้นและการลงทุนในธุรกิจที่ไม่ต้องใช้สินทรัพย์จำนวนมาก