
Story
베렌버그, 사가 '매수' 의견 개시…크루즈 수요·부채 감축이 성장 동력
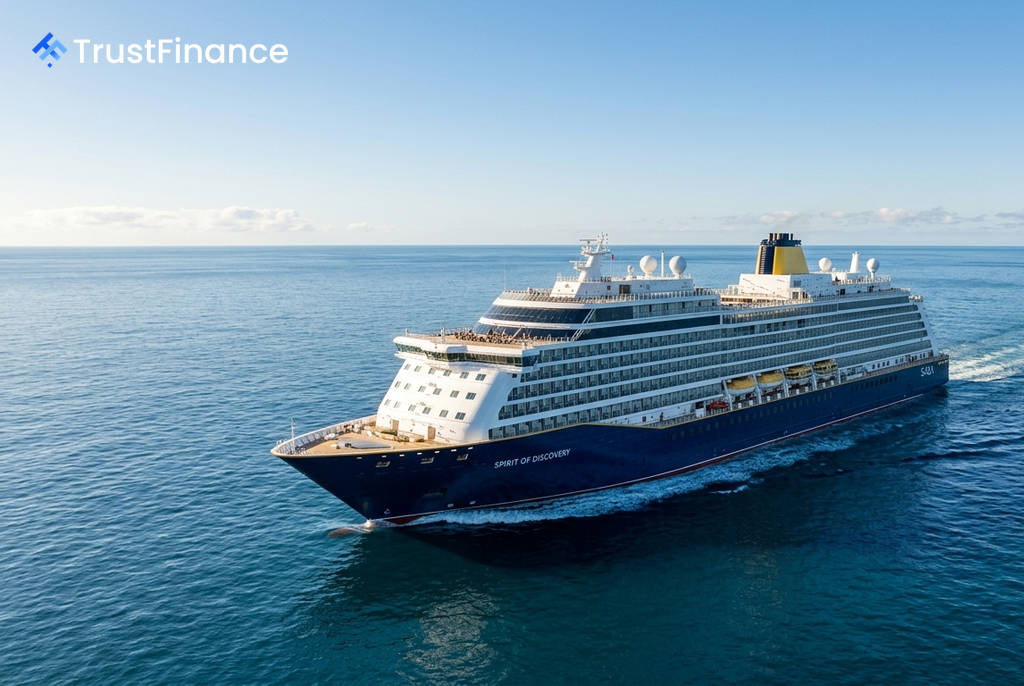
독일 투자은행 베렌버그가 영국 레저 그룹 사가(Saga plc)에 대해 1,025펜스의 목표주가와 함께 '매수' 의견으로 신규 분석을 개시했다. 베렌버그는 사가가 사업 구조 개편을 거의 완료했으며, 특히 해양 크루즈 사업의 강력한 성장세와 부채 감축 노력이 향후 주가 상승을 견인할 것이라고 평가했다.
사업 구조 개편과 재무 건전성 강화
베렌버그는 사가가 "복잡하고 과도한 부채를 진 사업"에서 "여행에 집중하며 자본 부담이 적은 보험 서비스를 제공하는" 기업으로 성공적으로 변모했다고 분석했다. 이 같은 변화의 핵심은 보험 인수 사업부(Acromas Insurance Company Limited) 매각이다.
- 사가는 2024년 보험사 아게아스(Ageas)와 20년 만기 제휴 파트너십을 체결하며, 총 6,750만 파운드에 인수 사업부를 매각했다.
- 2025년 7월 1일 완료된 이 거래로 사가는 독립적인 보험 중개사로 전환, 손익계산서에서 보험 인수 리스크를 제거했다.
- 베렌버그는 이를 통해 보험 부문 수익이 "가시성이 높고 회복탄력적이며, 긍정적인 현금 흐름을 창출"할 것으로 기대했다.
또한, 부채 감축(디레버리징) 계획도 긍정적으로 평가받았다. 2026 회계연도 말 5억 파운드였던 순부채는 2028년 3억 5,000만 파운드까지 감소할 전망이다. 같은 기간 레버리지 비율은 약 4배에서 2030년까지 1배 미만으로 떨어질 것으로 예상된다.
크루즈 사업의 강력한 성장 모멘텀
 Ad
베렌버그에 따르면 사가의 핵심 성장 동력은 해양 크루즈 사업이다. 사가는 약 1,000명의 승객을 수용할 수 있는 부티크 선박 2척(Spirit of Discovery, Spirit of Adventure)을 운영하고 있다.
- 2026 회계연도(2026년 1월 종료) 기준, 크루즈 사업은 1억 530만 파운드의 영업 EBITDA를 창출했으며, 이는 베렌버그 추정치 기준 사업부 전체 EBITDA의 73%에 해당한다.
- 최신 4월 실적 업데이트에 따르면, 탑승률은 약 93%에 달하며 1일당 평균 요금은 전년 대비 약 13% 상승했다.
- 베렌버그는 2027 회계연도에 사가의 전체 매출이 9%, 세전이익은 24% 증가할 것으로 전망했다.
목표주가 및 투자 전망
베렌버그가 제시한 목표주가 1,025펜스는 7월 8일 종가인 589펜스 대비 약 62%의 상승 여력을 의미한다. 잭 커밍스(Jack Cummings)와 루카 트르노브섹(Luka Trnovsek) 애널리스트는 현금흐름할인(DCF), 동종기업 비교, 사업부문별 가치합산(SOTP) 방식을 통해 목표주가를 산출했다고 밝혔다.
두 애널리스트는 "지난 1년간 주가가 240% 상승하며 시장이 턴어라운드를 인지하기 시작했지만, 앞으로 갈 길이 훨씬 더 멀다"고 덧붙이며 추가 상승 가능성을 높게 평가했다. 은행은 경영진이 부채 상환을 최우선 과제로 삼고, 이후 주주 환원과 자산 경량화 사업 투자의 균형을 맞춰야 한다고 조언했다.