
Story
Berenberg Rekomendasikan 'Beli' Saham Saga, Potensi Kenaikan 62% Didorong Bisnis Pesiar
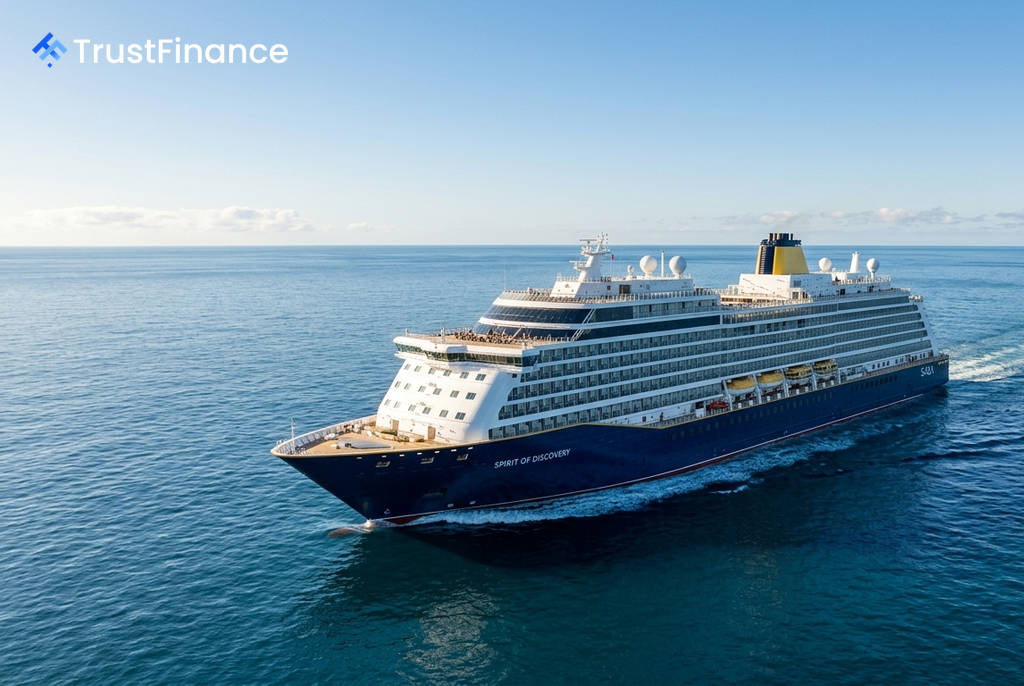
Berenberg memulai cakupan atas grup rekreasi asal Inggris, Saga plc, dengan rekomendasi "Beli" dan menetapkan target harga 1.025 pence. Menurut bank investasi tersebut, transformasi bisnis Saga yang hampir selesai dan prospek pertumbuhan yang kuat di segmen kapal pesiar menjadi pendorong utama valuasi positif ini.
Transformasi Bisnis dan Pengurangan Risiko
Analis Berenberg, Jack Cummings dan Luka Trnovsek, menyatakan bahwa Saga telah bertransformasi dari "bisnis yang kompleks dengan utang berlebih" menjadi entitas yang "dominan berfokus pada perjalanan" dengan "penawaran asuransi beraset ringan". Mereka mencatat bahwa harga saham telah naik 240% dalam setahun terakhir seiring pasar mulai mengakui pemulihan perusahaan, namun mereka yakin "masih ada ruang kenaikan yang lebih jauh."
Transformasi ini diperkuat oleh kemitraan afinitas selama 20 tahun dengan perusahaan asuransi Ageas pada tahun 2024. Saga menjual unit penjaminan internalnya, Acromas Insurance Company Limited, senilai £67,5 juta, yang mengubah Saga menjadi broker asuransi mandiri dan menghilangkan risiko penjaminan dari laporan laba ruginya. Berenberg memproyeksikan aliran pendapatan asuransi ini akan "sangat terlihat, tangguh, dan mendorong generasi arus kas positif."
Kinerja Solid di Lini Pesiar dan Deleveraging
Bisnis Ocean Cruise Saga, yang mengoperasikan dua kapal butik dengan kapasitas masing-masing di bawah 1.000 tamu, menjadi kontributor utama profitabilitas. Lini bisnis ini menghasilkan EBITDA perdagangan sebesar £105,3 juta pada tahun fiskal yang berakhir Januari 2026, atau setara dengan 73% dari EBITDA divisi menurut estimasi Berenberg.
Kinerja operasionalnya pun kuat, dengan beberapa metrik utama:
 Ad
- Tingkat keterisian (load factor) berjalan pada sekitar 93%.
- Pendapatan per hari (per diem) tercatat 13% lebih tinggi dari tahun ke tahun per pembaruan terakhir pada bulan April.
Berenberg memproyeksikan pertumbuhan pendapatan sebesar 9% dan pertumbuhan laba sebelum pajak sebesar 24% pada tahun fiskal 2027. Upaya deleveraging juga menunjukkan kemajuan, dengan utang bersih diperkirakan turun dari £500 juta pada akhir tahun fiskal 2026 menjadi £350 juta pada tahun fiskal 2028. Rasio utang (leverage) diperkirakan akan turun dari di bawah 4x menjadi di bawah 1x pada tahun fiskal 2030.
Implikasi Valuasi dan Pasar
Target harga 1.025 pence dari Berenberg menyiratkan potensi kenaikan sekitar 62% dari harga penutupan Saga di 589 pence pada 8 Juli. Valuasi ini didasarkan pada model discounted cash flow (DCF), perbandingan kelipatan dengan perusahaan sejenis, dan analisis sum-of-the-parts.
Bank tersebut menyimpulkan bahwa prioritas manajemen seharusnya adalah pembayaran utang, diikuti oleh "keseimbangan antara pengembalian kepada pemegang saham dan investasi ke dalam operasi beraset ringan." Saham Saga saat ini diperdagangkan pada kelipatan 9,2x EV/EBITDA dan 15x P/E.