
Story
बेरेनबर्ग ने सागा पर 'बाय' रेटिंग दी, क्रूज मांग और कर्ज में कमी से ग्रोथ की उम्मीद
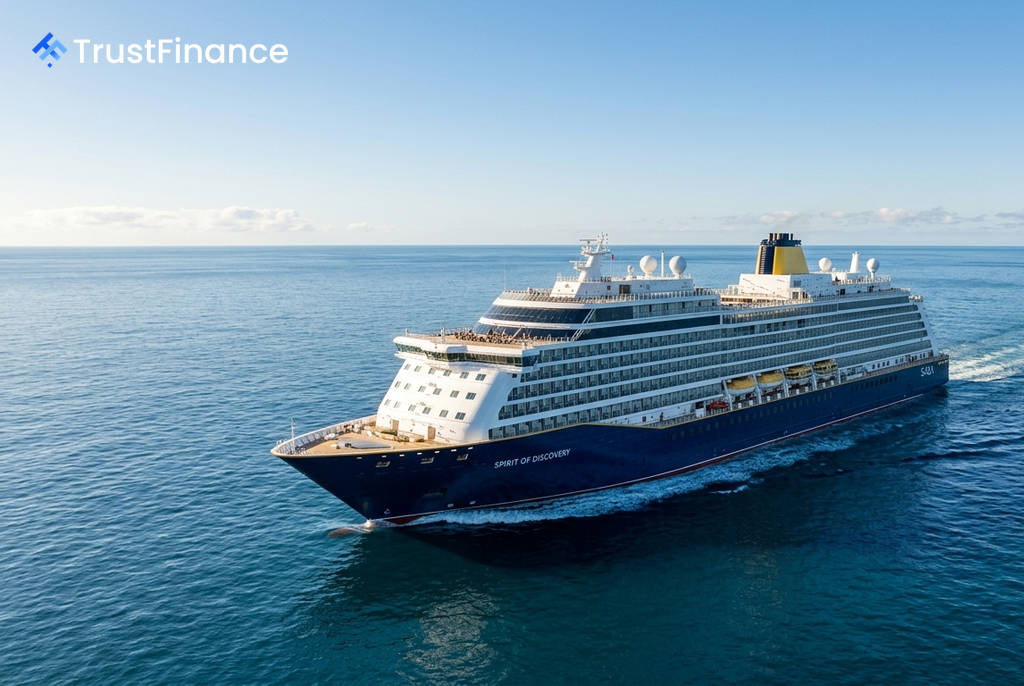
ब्रोकरेज फर्म बेरेनबर्ग ने ब्रिटिश अवकाश समूह सागा पीएलसी (Saga plc) पर 'बाय' (Buy) रेटिंग और 1,025 पेंस के मूल्य लक्ष्य के साथ कवरेज शुरू किया है। फर्म ने कंपनी के लगभग पूर्ण हो चुके कारोबारी बदलाव और ओशन क्रूजिंग में मजबूत विकास की संभावनाओं को इसका मुख्य कारण बताया है।
बेरेनबर्ग का विश्लेषण
बेरेनबर्ग द्वारा निर्धारित मूल्य लक्ष्य 8 जुलाई को सागा के 589 पेंस के क्लोजिंग प्राइस से लगभग 62% की बढ़त का संकेत देता है। ब्रोकर ने कहा कि कंपनी का शेयर पिछले साल 240% बढ़ चुका है, क्योंकि बाजार ने "इसके बदलाव को स्वीकार करना शुरू कर दिया है," लेकिन उनका मानना है कि "अभी और भी बहुत कुछ बाकी है।"
विश्लेषकों जैक कमिंग्स और लुका ट्रनोवसेक के अनुसार, कंपनी एक "जटिल, अत्यधिक कर्ज वाले कारोबार" से बदलकर अब "मुख्य रूप से यात्रा-केंद्रित" बन गई है, जिसके पास "कैपिटल-लाइट बीमा पेशकश" है। उन्होंने बताया कि सागा के शेयर क्रमशः 9.2 गुना EV/EBITDA और 15 गुना P/E मल्टीपल पर कारोबार कर रहे हैं।
कारोबार में बड़ा बदलाव
 Ad
सागा ने 2024 में बीमाकर्ता एजिस (Ageas) के साथ 20 साल की एफिनिटी पार्टनरशिप की थी, जिसके तहत उसने अपनी इन-हाउस अंडरराइटिंग यूनिट, एक्रोमास इंश्योरेंस कंपनी लिमिटेड को £67.5 मिलियन में बेच दिया। 1 जुलाई, 2025 को पूरी हुई इस डील ने सागा को एक स्टैंडअलोन बीमा ब्रोकर में बदल दिया, जिससे उसके लाभ-हानि खाते से अंडरराइटिंग का जोखिम हट गया। बेरेनबर्ग को उम्मीद है कि बीमा से होने वाली आय "अत्यधिक पारदर्शी, स्थिर और सकारात्मक नकदी प्रवाह पैदा करने वाली" होगी।
वित्तीय अनुमान और कर्ज में कमी
सागा का ओशन क्रूज कारोबार, जो दो बुटीक जहाज चलाता है, ने जनवरी 2026 को समाप्त हुए वित्त वर्ष में £105.3 मिलियन का ट्रेडिंग EBITDA उत्पन्न किया। बेरेनबर्ग के अनुमानों के अनुसार, यह डिविजनल EBITDA का 73% है। नवीनतम अप्रैल अपडेट के अनुसार, जहाजों का लोड फैक्टर लगभग 93% चल रहा है और प्रति दिन की दरें (per diems) साल-दर-साल लगभग 13% अधिक हैं।
ब्रोकरेज ने वित्त वर्ष 2027 में 9% राजस्व वृद्धि और 24% कर-पूर्व लाभ वृद्धि का अनुमान लगाया है। कंपनी का शुद्ध कर्ज, जो वित्त वर्ष 2026 के अंत में £500 मिलियन था, वित्त वर्ष 2027 में घटकर £438 मिलियन और वित्त वर्ष 2028 तक £350 मिलियन होने का अनुमान है। बेरेनबर्ग का मानना है कि प्रबंधन की प्राथमिकता कर्ज चुकाना होनी चाहिए, जिसके बाद शेयरधारक रिटर्न और एसेट-लाइट संचालन में निवेश पर ध्यान देना चाहिए।