
Story
传百时美施贵宝与阿斯利康洽谈合并,面临重大监管障碍
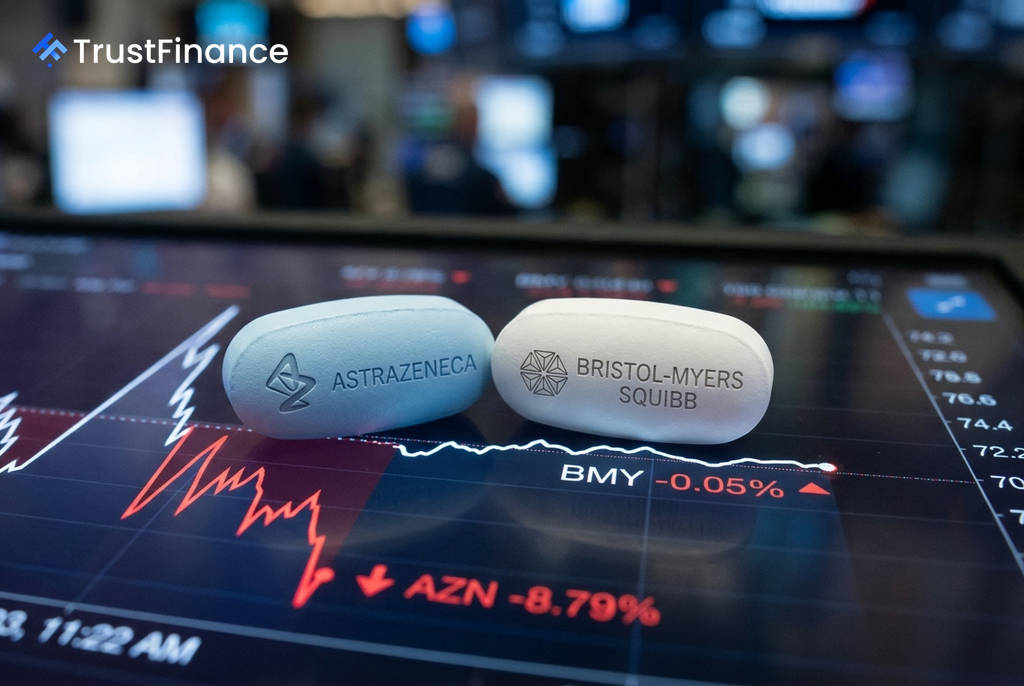
据《金融时报》、路透社和彭博社报道,英国制药商阿斯利康(AstraZeneca)已与百时美施贵宝(Bristol Myers Squibb)就潜在合并进行了初步磋商。若交易达成,将诞生一个市值近4000亿美元的医药巨头,但消息引发了市场的剧烈反应,并凸显了交易面临的重大障碍。
市场反应与交易逻辑
消息传出后,周一阿斯利康股价应声下跌约9%,而百时美施贵宝股价在盘前上涨6%后回落至平盘附近。这种不对称的价格反应表明,市场认为该交易可能对阿斯利康的股东价值造成损害,而对百时美施贵宝的股东则可能意味着一次溢价退出。
分析指出,交易的潜在逻辑各有侧重:
- 阿斯利康:此举可迅速扩大其在美国市场的份额。根据Jefferies的分析,2026年上半年,阿斯利康仅有42%的收入来自美国,而百时美施贵宝上一季度的该比例为69%。此外,合并将整合双方的肿瘤学产品线,阿斯利康在实体瘤领域见长,而百时美施贵宝则在血癌和细胞疗法方面拥有专长。
- 百时美施贵宝:该公司正面临其两大重磅药物——抗凝血剂Eliquis和肿瘤免疫药物Opdivo的“专利悬崖”,这两款药物合计占其总销售额的近一半。在收入侵蚀加速前,与阿斯利康合并将为股东提供一个有利的退出路径。
反垄断审查成最大障碍
 Ad
分析师普遍认为,任何潜在交易的最大阻碍将来自监管机构。两家公司在非小细胞肺癌(NSCLC)治疗领域存在直接竞争。根据BioSpace的数据,2025年百时美施贵宝的Opdivo销售额为100.5亿美元,而阿斯利康的Imfinzi销售额为60.6亿美元。这种核心市场的正面竞争几乎肯定会引发严格的反垄断审查。
BMO Capital Markets在一份报告中写道,“基于显著的业务重叠,我们认为交易实现的可能性较小”。路透社援引DBM律师事务所反垄断律师Andre Barlow的话称,即使是监管相对宽松的政府,也会对药物捆绑和创新受损等问题进行严格审查,交易可能需要“有意义的资产剥离”。
前景不明朗
除了监管风险,交易的财务结构也存在挑战。BMO Capital Markets估计,两家公司均不具备单独收购对方的财务实力,这表明任何交易都可能需要以换股为主。此外,一些阿斯利康的投资者对这笔交易的战略必要性提出质疑。Union Investment的投资组合经理Markus Manns向路透社直言:“与百时美的合并在战略或财务上都说不通。”
目前,两家公司均未证实或否认相关报道。《金融时报》的消息来源称,交易“可能永远不会实现”。市场参与者正密切关注,预计两家公司管理层可能会在10月底的第三季度财报电话会议上就此事发表评论。