
Story
ब्रिस्टल-मायर्स और एस्ट्राजेनेका के बीच विलय की चर्चा, $400 अरब का फार्मा दिग्गज बनाने की योजना
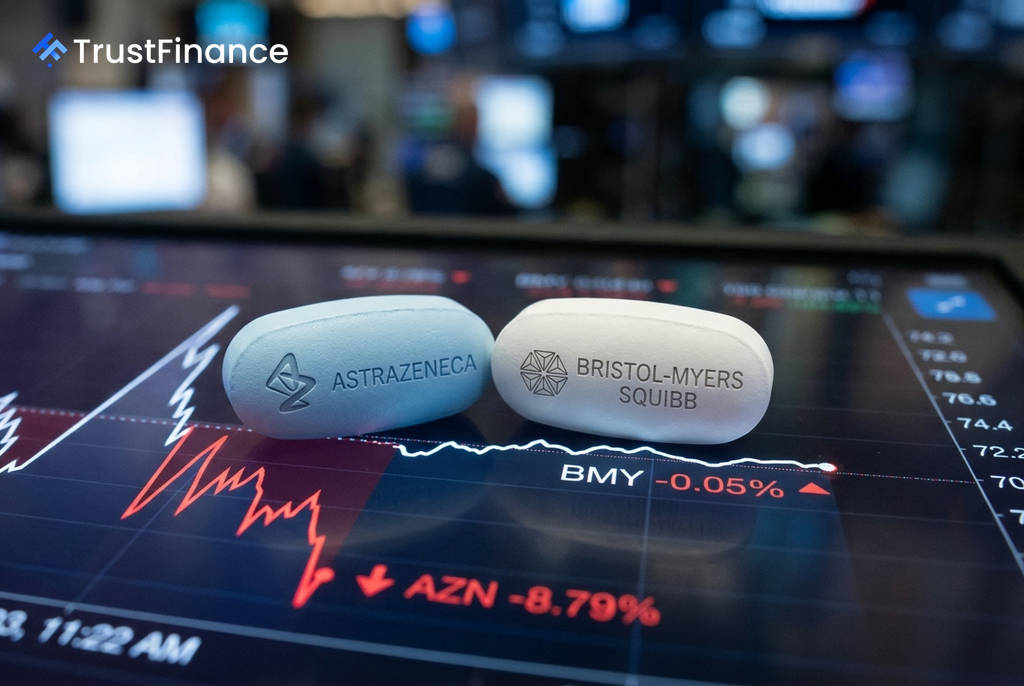
फार्मास्युटिकल जगत की दो बड़ी कंपनियों, ब्रिस्टल-मायर्स स्क्विब (BMY) और एस्ट्राजेनेका (AZN), के बीच एक संभावित विलय को लेकर प्रारंभिक बातचीत की खबरें सामने आई हैं। फाइनेंशियल टाइम्स, रॉयटर्स और ब्लूमबर्ग की रिपोर्टों के अनुसार, यह सौदा लगभग $400 अरब का एक नया फार्मा दिग्गज बना सकता है, लेकिन इस खबर पर बाजार की शुरुआती प्रतिक्रिया मिश्रित रही है।
बाजार की प्रतिक्रिया और सौदे की रणनीति
इस खबर के बाद सोमवार को एस्ट्राजेनेका के शेयरों में लगभग 9% की गिरावट आई, जबकि ब्रिस्टल-मायर्स के शेयर मामूली बढ़त के बाद सपाट कारोबार कर रहे थे। यह बाजार की तत्काल राय को दर्शाता है: एस्ट्राजेनेका के शेयरधारकों को यह सौदा मूल्य घटाने वाला लग रहा है, जबकि BMY के निवेशकों को एक प्रीमियम पर बाहर निकलने का अवसर दिख रहा है।
एस्ट्राजेनेका के लिए क्या मायने?
विश्लेषकों के अनुसार, एस्ट्राजेनेका के लिए इस सौदे का मुख्य आकर्षण अमेरिका में अपनी पकड़ मजबूत करना हो सकता है। जेफ़रीज़ के विश्लेषण का हवाला देते हुए CNBC ने बताया कि 2026 की पहली छमाही में एस्ट्राजेनेका का 42% राजस्व अमेरिका से आया, जबकि BMY के लिए यह आंकड़ा 69% था। इसके अलावा, दोनों कंपनियों की दवा पाइपलाइन एक-दूसरे की पूरक हैं; AZN ठोस ट्यूमर में मजबूत है, जबकि BMY ब्लड कैंसर और सेल थेरेपी में विशेषज्ञता रखती है।
ब्रिस्टल-मायर्स क्यों चाहेगा विलय?
ब्रिस्टल-मायर्स के लिए समीकरण अधिक सीधा है। कंपनी अपनी दो सबसे बड़ी दवाओं, एलिकिस (Eliquis) और ओपदिवो (Opdivo) पर एक्सक्लूसिविटी खोने की कगार पर है, जो उसकी कुल बिक्री का लगभग आधा हिस्सा हैं। यह विलय BMY के शेयरधारकों को राजस्व में गिरावट से पहले एक प्रीमियम पर बाहर निकलने का मौका देगा। हाल ही में कंपनी के मजबूत तिमाही नतीजे, जिसमें उसने अनुमानों को 26.71% से बेहतर प्रदर्शन किया, बातचीत में उसकी स्थिति को मजबूत करते हैं।
 Ad
सबसे बड़ी बाधा: नियामक मंजूरी
इस संभावित सौदे के सामने सबसे बड़ी चुनौती नियामक मंजूरी है, खासकर एंटीट्रस्ट चिंताओं को लेकर। दोनों कंपनियां नॉन-स्मॉल सेल लंग कैंसर (NSCLC) के बाजार में सीधी प्रतिस्पर्धी हैं। बायोस्पेस के अनुसार, 2025 में BMY की ओपदिवो ने $10.05 अरब की बिक्री की, जबकि एस्ट्राजेनेका की इम्फिन्ज़ी (Imfinzi) ने $6.06 अरब की बिक्री की।
BMO कैपिटल मार्केट्स ने लिखा है कि "व्यापार में महत्वपूर्ण ओवरलैप के आधार पर, हमारा मानना है कि इस सौदे के होने की संभावना कम है।" इसके अलावा, राजनीतिक पहलू भी हैं। जेफ़रीज़ ने इस बात पर प्रकाश डाला कि एक ब्रिटिश कंपनी द्वारा अमेरिका की सबसे बड़ी फार्मा कंपनियों में से एक का अधिग्रहण अमेरिकी राजनेताओं का ध्यान आकर्षित कर सकता है, जो घरेलू उत्पादन पर ध्यान केंद्रित कर रहे हैं।
आगे का रास्ता
फिलहाल, न तो एस्ट्राजेनेका और न ही ब्रिस्टल-मायर्स ने इन चर्चाओं की पुष्टि या खंडन किया है। फाइनेंशियल टाइम्स के सूत्रों ने कहा कि यह सौदा "शायद कभी अमल में न आए।" दोनों कंपनियां अक्टूबर के अंतिम सप्ताह में अपनी तीसरी तिमाही की आय रिपोर्ट जारी करेंगी, जो प्रबंधन को इस मामले पर आधिकारिक रूप से बोलने का पहला अवसर प्रदान कर सकती है। तब तक, निवेशक और बाजार इस पर करीब से नजर रखेंगे कि क्या यह $400 अरब का महा-विलय हकीकत बन पाता है या नहीं।