
Story
아스트라제네카-BMS, 4000억 달러 규모 합병설 부상...반독점 장벽이 최대 관건
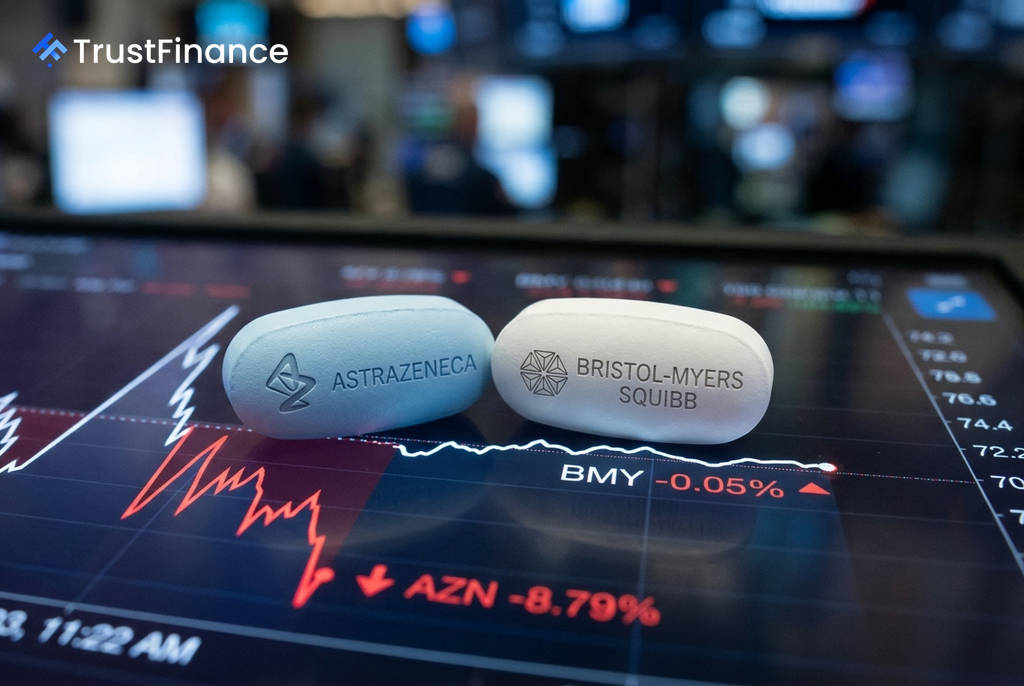
영국 제약 대기업 아스트라제네카(AZN)와 미국 브리스톨 마이어스 스퀴브(BMY)가 약 4000억 달러(약 550조 원) 규모의 합병을 위한 초기 논의를 진행했다는 보도가 나오면서 시장이 요동쳤다. 파이낸셜타임스(FT)를 시작으로 로이터, 블룸버그 등 주요 외신이 이를 인용 보도하자 아스트라제네카 주가는 약 9% 급락했으며, 브리스톨 마이어스 스퀴브 주가는 장 초반 상승분을 반납하고 보합세를 보였다.
엇갈린 시장 반응과 합병 배경
양사 주가의 비대칭적 반응은 이번 합병설에 대한 시장의 즉각적인 평가를 반영한다. 아스트라제네카 투자자들은 이번 거래가 기업 가치를 훼손할 수 있다고 우려하는 반면, 브리스톨 마이어스 스퀴브 주주들은 프리미엄을 받고 회사를 매각할 기회로 해석했다.
아스트라제네카 입장에서는 미국 시장에서의 입지 강화가 주요 동기로 분석된다. 제프리스의 분석에 따르면, 2026년 상반기 아스트라제네카의 미국 매출 비중은 42%에 그친 반면, 브리스톨 마이어스 스퀴브는 지난 분기 69%에 달했다. 또한 고형암에 강점이 있는 아스트라제네카가 혈액암 및 세포 치료제에 전문성을 가진 브리스톨 마이어스 스퀴브를 인수할 경우, 업계에서 가장 광범위한 항암제 포트폴리오를 구축할 수 있다는 분석도 나온다.
반면 브리스톨 마이어스 스퀴브는 주력 제품인 혈액 희석제 '엘리퀴스'와 면역항암제 '옵디보'의 특허 만료라는 '특허 절벽'에 직면해 있다. 두 제품은 회사 전체 매출의 약 절반을 차지한다. 따라서 이번 합병은 매출 감소가 본격화되기 전에 주주들에게 유리한 출구를 제공할 수 있다.
반독점 규제라는 거대한 장벽
 Ad
이번 '메가딜'의 가장 큰 장애물은 단연 반독점 규제다. 애널리스트들은 양사의 사업 중복이 심각한 수준이라고 지적한다. 특히 비소세포폐암 치료제 시장에서 브리스톨 마이어스 스퀴브의 '옵디보'(2025년 매출 100억 5000만 달러)와 아스트라제네카의 '임핀지'(2025년 매출 60억 6000만 달러)는 직접적인 경쟁 관계에 있다.
BMO 캐피털 마켓은 보고서에서 "상당한 사업 중복을 고려할 때, 거래가 성사될 가능성은 낮다고 본다"고 평가했다. 또한 BMO는 양사 모두 단독으로 상대방을 인수할 자금력이 부족하다고 분석하며, 브리스톨 마이어스 스퀴브의 인수 여력을 약 320억 달러, 아스트라제네카는 약 370억 달러로 추정했다. 이는 4000억 달러 규모의 합병에 턱없이 부족한 금액이다.
불투명한 전망과 정치적 리스크
규제 당국의 강도 높은 조사는 불가피할 전망이다. 로이터 통신에 따르면, 법무법인 DBM의 안드레 발로우 변호사는 "어떤 행정부가 들어서든 제약사 간 합병을 면밀히 조사할 것이며, 상당한 중복이 발견될 경우 의미 있는 규모의 사업부 매각이 요구될 것"이라고 예상했다. 실제로 브리스톨 마이어스 스퀴브는 2019년 세엘진을 740억 달러에 인수할 당시에도 건선 치료제 '오테즐라'를 매각해야만 했다.
영국 기업이 미국 대형 제약사를 인수한다는 점 역시 정치적 부담으로 작용할 수 있다. 현재까지 양사는 공식적으로 합병 논의를 확인하거나 부인하지 않고 있다. FT의 소식통은 "거래가 결코 성사되지 않을 수도 있다"고 전했다. 양사는 10월 마지막 주에 3분기 실적을 발표할 예정이며, 이때 경영진이 이번 합병설에 대해 처음으로 공식적인 입장을 밝힐지 주목된다.