
Story
AstraZeneca dan Bristol Myers Squibb Dilaporkan Bahas Mega-Merger Senilai $400 Miliar
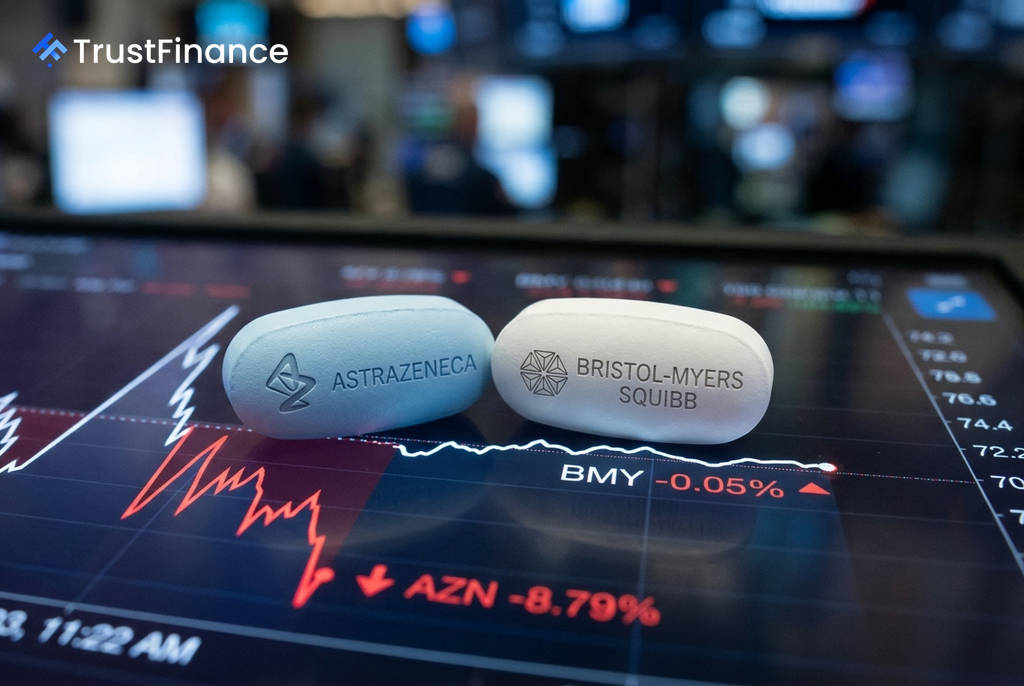
AstraZeneca dan Bristol Myers Squibb (BMY) dilaporkan telah mengadakan diskusi awal mengenai potensi merger yang akan menciptakan raksasa farmasi dengan nilai gabungan mendekati $400 miliar. Berita yang pertama kali dilaporkan oleh Financial Times ini memicu reaksi pasar yang kontras, di mana saham AstraZeneca anjlok sekitar 9% sementara saham BMY sempat menguat sebelum ditutup mendekati level datar.
Reaksi Pasar dan Logika Strategis
Reaksi pasar yang asimetris mengindikasikan pandangan investor: pemegang saham AstraZeneca (AZN) melihat kesepakatan ini berpotensi merusak nilai, sementara pemegang saham BMY melihatnya sebagai peluang akuisisi dengan harga premium. Hingga saat ini, kedua perusahaan belum secara resmi mengonfirmasi atau membantah laporan tersebut.
Bagi AstraZeneca, logika strategis di balik merger ini berpusat pada penguatan kehadiran di pasar Amerika Serikat. Menurut analisis Jefferies, AZN hanya memperoleh 42% pendapatannya dari AS pada paruh pertama 2026, jauh di bawah BMY yang mencapai 69%. Akuisisi BMY akan secara instan memposisikan AZN sebagai pemain komersial papan atas di AS. Selain itu, ada sinergi lini produk, di mana AZN kuat dalam tumor padat dan BMY unggul dalam kanker darah dan terapi sel.
Sementara itu, bagi Bristol Myers, kesepakatan ini menawarkan jalan keluar sebelum menghadapi "jurang" hilangnya eksklusivitas paten untuk dua produk andalannya, Eliquis dan Opdivo, yang menyumbang sekitar separuh dari total penjualannya. Merger ini akan memberikan pemegang saham BMY premi sebelum erosi pendapatan tersebut terjadi.
Hambatan Regulasi yang Signifikan
 Ad
Tantangan terbesar bagi setiap potensi kesepakatan adalah persetujuan regulator. Para analis menyoroti tumpang tindih bisnis yang signifikan antara kedua perusahaan, terutama di pasar kanker paru-paru non-sel kecil (NSCLC) yang sangat besar. Opdivo milik BMY menghasilkan penjualan $10,05 miliar pada tahun 2025, sementara Imfinzi dari AstraZeneca mencatatkan $6,06 miliar, menurut BioSpace.
- Tumpang Tindih Produk: Persaingan langsung di pasar onkologi utama kemungkinan besar akan memicu pengawasan antimonopoli yang ketat.
- Keterbatasan Finansial: BMO Capital Markets memperkirakan bahwa tidak ada perusahaan yang memiliki kekuatan finansial untuk membeli yang lain secara langsung, menunjukkan bahwa kesepakatan kemungkinan besar harus dalam bentuk merger berbasis saham.
- Dimensi Politik: Akuisisi perusahaan farmasi besar AS oleh entitas yang berbasis di Inggris dapat menarik perhatian politik dari Kongres AS, terutama di tengah fokus pada produksi domestik.
Andre Barlow, seorang pengacara antimonopoli di DBM Law Group, mengatakan kepada Reuters bahwa ia "mengharapkan FTC (Komisi Perdagangan Federal) untuk meneliti merger ini secara ketat" dan kemungkinan akan menuntut divestasi atau pelepasan aset yang berarti jika ada tumpang tindih yang signifikan.
Prospek ke Depan
Sumber dari Financial Times menyatakan bahwa diskusi ini masih dalam tahap awal dan "mungkin tidak akan pernah terwujud." Mengingat kompleksitas regulasi dan potensi penolakan dari pemegang saham, jalan menuju kesepakatan ini masih sangat panjang dan tidak pasti. Investor akan menantikan laporan pendapatan kuartal ketiga kedua perusahaan pada akhir Oktober untuk mendapatkan kejelasan lebih lanjut dari manajemen mengenai rumor merger ini.