
Story
因“涨势过度”,开普勒席勒下调法荷航评级致其股价下跌
Summary
券商开普勒席勒将法荷航集团的股票评级从“持有”下调至“减持”,理由是近期股价反弹过度。尽管上调了目标价,但该机构认为短期缺乏上涨催化剂,导致该航空公司股价承压。
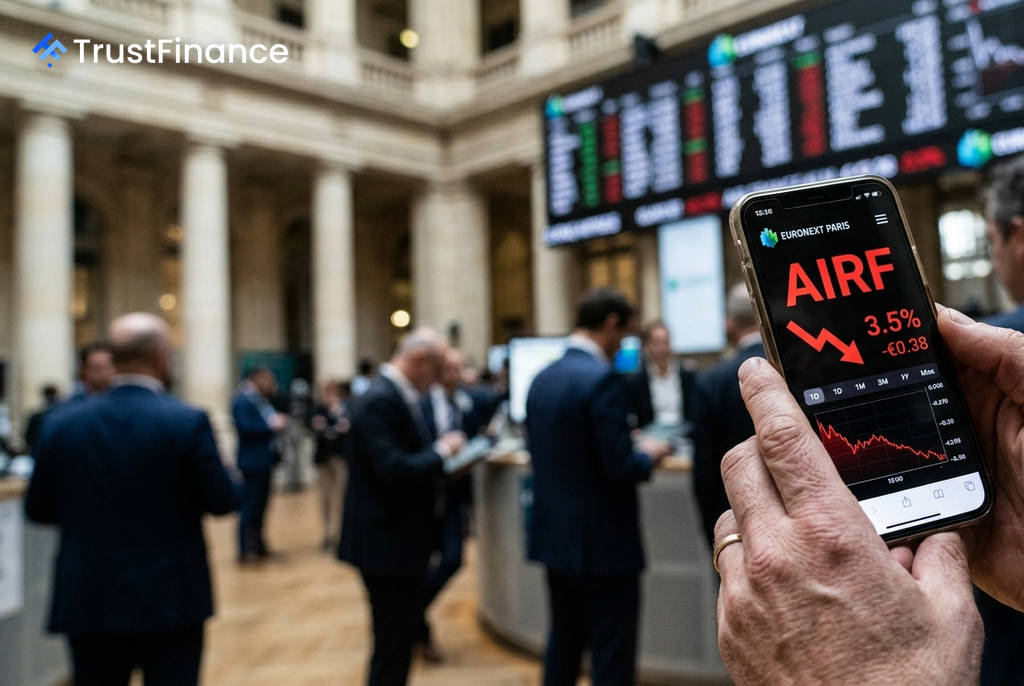
由于券商开普勒席勒 (Kepler Cheuvreux) 指出该航空公司股价出现“过度反弹”,将其股票评级下调,法国航空-荷兰皇家航空集团 (Air France-KLM) 的股价在周五巴黎交易时段下跌 3.5%。
评级调整详情
开普勒席勒将法荷航的评级从“持有”下调至“减持”。分析师 Marc Zeck 在报告中指出,法荷航“自伊朗危机开始以来表现优于行业整体,目前股价已处于其五年价格区间的上轨”,他认为此轮股价反弹“有些过度”。
尽管评级被下调,该券商实际上将法荷航的目标价从 10.50 欧元上调至 11.50 欧元。然而,新的目标价仍意味着较周四收盘价有约 11% 的潜在下行空间。
分析师观点与短期展望
Zeck 承认,法荷航在其覆盖范围内“提供了最均衡、最高品质的豪华客舱产品”。但他同时指出,股价的强劲复苏与公司层面特定催化剂的缺失相结合,限制了该股的短期吸引力。
 Ad
开普勒席勒对法荷航未来几年的盈利预测略低于市场共识,这意味着“没有任何明显的中期盈利上行空间可言”。分析师补充道:“在缺乏盈利驱动因素和估值上行空间有限的情况下,我们别无选择,只能将评级从‘持有’下调至‘减持’,并等待更好的入场点。”
盈利预测分歧
虽然开普勒席勒对收入、燃油和非燃油成本的中期预测与市场共识大致相符,但在特定业务领域存在显著分歧。分歧主要集中在航空公司的维护、修理和大修 (MRO) 业务上。
市场普遍预期该业务的息税前利润 (EBIT) 到本十年末将以每年 10% 的速度增长。然而,Zeck 认为这一增速“过于激进”,因为它显著超过了市场对汉莎航空 MRO 业务的预期。此外,该券商预计航空燃油价格将在2026年第四季度降至每吨1000美元,并在2027年第四季度进一步降至每吨900美元。