
Story
エールフランスKLM株が下落、ケプラーが「過度な上昇」を理由に格下げ
Summary
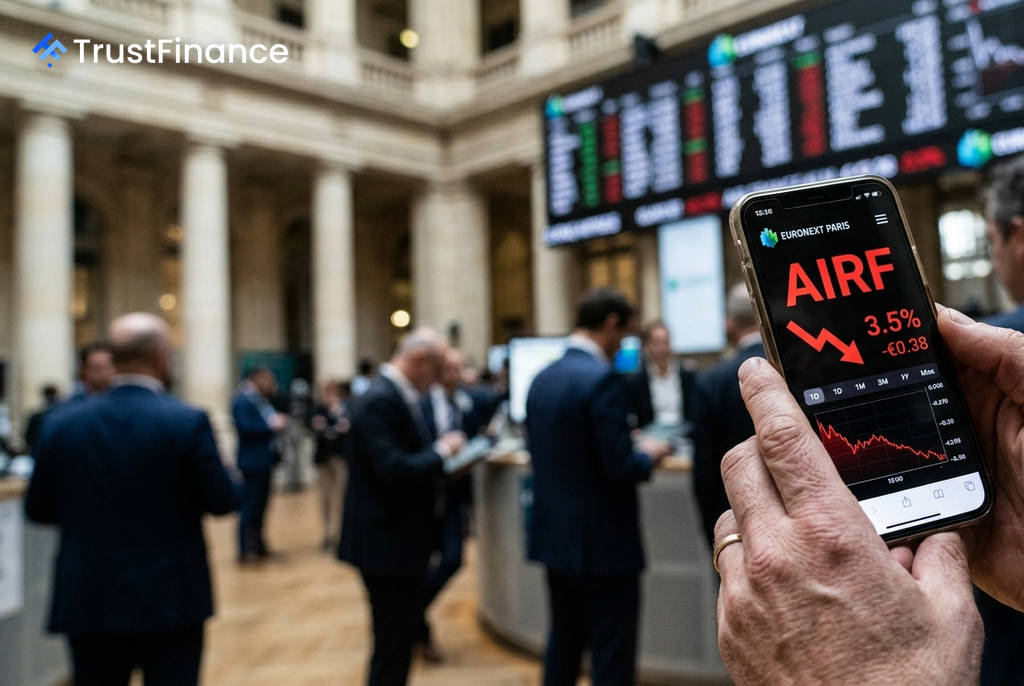
証券会社ケプラー・シュブルーは、エールフランスKLMの株価が過度に上昇したとして、投資判断を「ホールド」から「リデュース」に引き下げた。これを受け、同社の株価はパリ市場で下落した。
証券会社ケプラー・シュブルーは、エールフランスKLMの投資判断を「ホールド」から「リデュース」に引き下げた。最近の株価上昇は過度であり、さらなる上昇余地は限定的であるとの見方を示した。この格下げを受け、パリ市場で同社の株価は3.5%下落した(グリニッジ標準時10時37分時点)。
格下げの背景
ケプラーのアナリスト、マーク・ゼック氏は、エールフランスKLMの株価が「イラン危機が始まって以来、セクターをアウトパフォームしており、現在では過去5年間の株価レンジの上限で取引されている」と指摘。この株価上昇は「やや過度であった」との見解を示した。
ケプラーは同社の目標株価を10.50ユーロから11.50ユーロに引き上げたものの、これは木曜終値から約11%の下落余地があることを示唆している。投資家にとっては、株価の過熱感が警戒される水準と言える。
短期的な上昇材料の欠如
ゼック氏は、エールフランスKLMが同社のカバー範囲において「最もバランスが取れ、質の高いプレミアムキャビン商品」を提供していると評価する一方、株価の力強い回復と、同社固有の上昇材料(カタリスト)がないことを組み合わせると、短期的な魅力は限定的だと述べた。
 Ad
ケプラーの今後数年間の利益予想は市場コンセンサスをわずかに下回っており、「中期的な収益上振れの明確な材料が見当たらない」としている。バリュエーション面では同社のカバー銘柄の中で最も割安だが、この状況はしばらく続いており、見直しを促す短期的なきっかけはないと分析している。
事業見通しの相違点
事業のファンダメンタルズに関して、ケプラーの中期的な収益、燃料費、非燃料費の予想は、概ねコンセンサスと一致している。しかし、MRO(整備・修理・オーバーホール)事業の利益予想については、コンセンサスを大幅に下回る見方を示している。
市場はMRO事業のEBIT(利払い・税引き前利益)が2020年代末まで年率10%で成長すると予想しているが、ゼック氏はこのペースを「あまりに積極的すぎる」と見ており、ルフトハンザのMRO事業に対するコンセンサス予想を大幅に上回っている点を指摘した。