
Story
Saham Air France-KLM Jatuh Selepas Kepler Turun Taraf Akibat 'Rali Berlebihan'
Summary
Kepler Cheuvreux menurunkan taraf saham Air France-KLM kepada 'Reduce', menyatakan rali harga baru-baru ini adalah berlebihan dan meninggalkan ruang terhad untuk kenaikan selanjutnya. Tindakan ini menyebabkan saham syarikat penerbangan itu jatuh dalam dagangan di Paris.
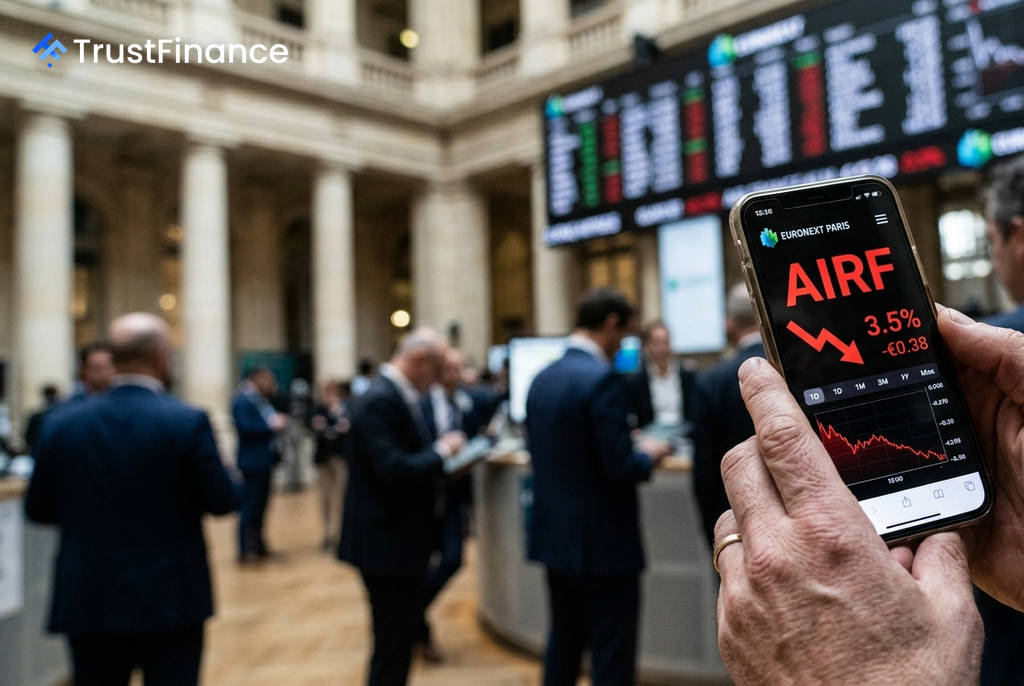
Saham Air France-KLM (AIRF) merosot selepas firma penganalisis Kepler Cheuvreux menurunkan tarafnya daripada 'Hold' kepada 'Reduce', dengan alasan bahawa rali harga saham yang ketara baru-baru ini telah menjadikannya dinilai secara berlebihan.
Penilaian Semula oleh Kepler
Dalam satu nota kepada pelanggan, penganalisis Marc Zeck menyatakan bahawa Air France-KLM "telah mengatasi prestasi sektor sejak permulaan krisis Iran dan kini didagangkan pada paras tertinggi dalam julat harga saham lima tahunnya." Beliau menambah bahawa rali harga saham ini "agak berlebihan."
Walaupun Kepler menaikkan harga sasarannya untuk saham tersebut kepada €11.50 daripada €10.50, sasaran baharu itu masih membayangkan potensi penurunan kira-kira 11% daripada harga penutup pada hari Khamis. Akibatnya, saham syarikat penerbangan itu jatuh 3.5% dalam dagangan di Paris menjelang 10:37 GMT.
Prospek Jangka Pendek Terhad
Menurut Kepler, walaupun Air France-KLM "menawarkan produk kabin premium yang paling seimbang dan berkualiti tinggi" dalam liputannya, pemulihan harga saham yang kukuh digabungkan dengan ketiadaan pemangkin khusus syarikat mengehadkan daya tarikan saham dalam jangka masa terdekat.
 Ad
Firma itu juga menyatakan bahawa unjuran keuntungannya untuk beberapa tahun akan datang kekal sedikit di bawah paras konsensus pasaran. Ini bermakna tiada "potensi kenaikan pendapatan jangka sederhana yang jelas untuk dibincangkan," kata Zeck. Walaupun saham itu kekal paling murah dari segi penilaian dalam liputan Kepler, penganalisis itu berpendapat keadaan ini telah berlarutan tanpa sebarang pencetus untuk penilaian semula.
Analisis Perniagaan Asas
Kepler turut menyuarakan keraguan terhadap jangkaan pasaran bagi perniagaan penyelenggaraan, pembaikan dan baik pulih (MRO) syarikat penerbangan itu. Pasaran menjangkakan EBIT (keuntungan sebelum faedah dan cukai) untuk segmen ini akan berkembang 10% setahun sehingga akhir dekad, satu kadar yang dianggap oleh Zeck sebagai "terlalu agresif", terutamanya jika dibandingkan dengan jangkaan untuk operasi MRO Lufthansa.
"Dengan pemacu pendapatan yang sedikit di masa hadapan dan potensi kenaikan penilaian yang terhad, kami tiada pilihan selain menurunkan taraf penarafan kami daripada Hold kepada Reduce dan menunggu titik masuk yang lebih baik," tambah penganalisis itu.