
Story
Saham Air France-KLM Turun Usai Kepler Pangkas Peringkat Akibat 'Reli Berlebihan'
Summary
Kepler Cheuvreux menurunkan peringkat saham Air France-KLM menjadi 'Reduce' dari 'Hold', dengan alasan reli harga yang signifikan telah membatasi potensi kenaikan lebih lanjut. Langkah ini memicu penurunan harga saham maskapai tersebut.
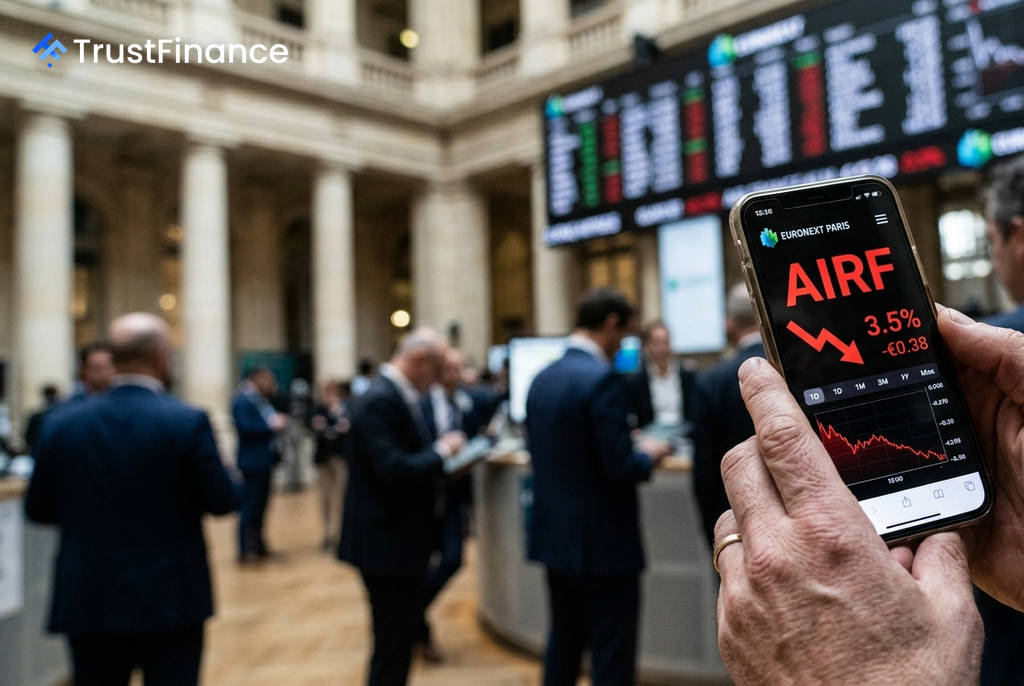
Saham Air France-KLM (AIRF) melemah setelah Kepler Cheuvreux menurunkan peringkatnya menjadi "Reduce" dari "Hold", dengan alasan bahwa reli harga saham yang signifikan telah membuat ruang untuk kenaikan lebih lanjut menjadi terbatas. Akibatnya, saham maskapai tersebut turun 3,5% dalam perdagangan di Paris pada pukul 10:37 GMT.
Pemicu Penurunan Peringkat
Analis Kepler, Marc Zeck, menyatakan dalam laporannya bahwa Air France-KLM "telah mengungguli sektor ini sejak awal krisis Iran dan sekarang diperdagangkan di ujung atas rentang harga saham lima tahunnya." Zeck menambahkan bahwa ia meyakini "reli harga saham tersebut agak berlebihan."
Menurut Kepler, pemulihan harga saham yang kuat, dikombinasikan dengan tidak adanya katalis spesifik dari perusahaan, membatasi daya tarik saham dalam jangka pendek. Meskipun mengakui bahwa maskapai ini "menawarkan produk kabin premium yang paling seimbang dan berkualitas tinggi," Kepler tidak melihat adanya pendorong laba yang jelas dalam waktu dekat.
Target Harga dan Prospek Valuasi
Bersamaan dengan penurunan peringkat, Kepler menaikkan target harganya menjadi €11,50 dari sebelumnya €10,50. Namun, target baru ini masih menyiratkan potensi penurunan sekitar 11% dari harga penutupan hari Kamis.
 Ad
Zeck mencatat bahwa meskipun Air France-KLM tetap menjadi saham termurah dalam cakupan Kepler dari segi valuasi, kondisi ini "telah berlangsung cukup lama" tanpa adanya pemicu jangka pendek untuk mengubah persepsi pasar. "Dengan sedikitnya pendorong laba di masa depan dan potensi kenaikan valuasi yang terbatas, kami tidak punya banyak pilihan selain menurunkan peringkat kami... dan menunggu titik masuk yang lebih baik," tambah analis tersebut.
Proyeksi Laba di Bawah Konsensus
Perkiraan laba Kepler untuk beberapa tahun ke depan berada sedikit di bawah konsensus pasar. Proyeksi ini sekitar 2% di belakang konsensus untuk tahun fiskal 2026, terutama karena asumsi pendapatan yang sedikit lebih rendah.
Satu area perbedaan utama adalah pada bisnis pemeliharaan, perbaikan, dan overhaul (MRO). Kepler memandang ekspektasi pasar bahwa laba operasional (EBIT) MRO akan tumbuh 10% per tahun hingga akhir dekade sebagai "terlalu agresif," terutama jika dibandingkan dengan ekspektasi untuk operasi MRO Lufthansa.