
Story
Penganalisis Berasaskan Keyakinan Terhadap Pivot AI Hut 8, Memetik Lebih $19B dalam Pajakan
Summary
Hut 8 Corp. sedang beralih daripada pelombong Bitcoin kepada penyedia pusat data AI, memperoleh lebih $19 bilion dalam komitmen pajakan. Penganalisis Wall Street sangat positif terhadap potensi jangka panjang saham itu, meskipun terdapat ketidakuntungan semasa dan hutang yang ketara.
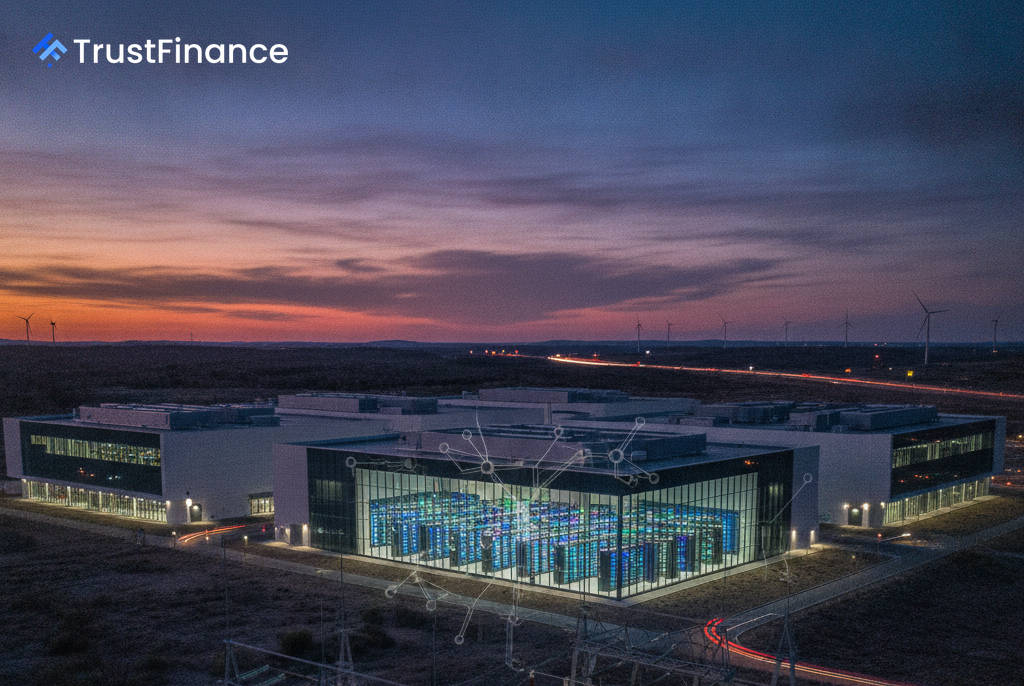
Hut 8 Corp. (HUT) sedang melaksanakan pangsi strategik yang agresif dari asal usulnya sebagai pelombong Bitcoin kepada pusat data dan pengendali infrastruktur tenaga yang berfokus pada kecerdasan buatan. Langkah ini telah mendapat sokongan yang ketara daripada Wall Street, dengan syarikat itu memperoleh lebih $19 bilion dalam komitmen pajakan gabungan yang menyokong prospek jangka panjang yang menaik.
Pangsi Strategik kepada Infrastruktur AI
Transformasi syarikat ini didorong oleh beberapa perjanjian berskala besar dan jangka panjang dengan pemain teknologi utama. Perjanjian ini mengetengahkan peralihan strategik untuk memanfaatkan permintaan kuasa dan infrastruktur yang besar yang didorong oleh ledakan AI.
Perkembangan utama yang mendorong strategi ini termasuk:
- Pajakan $9.8 bilion, 15 tahun untuk 352 MW di kampus Beacon Point di Texas dengan penyewa gred pelaburan.
- $3.25 bilion dalam bon gred pelaburan, yang disokong oleh Google, untuk membiayai pusat data di mana Alphabet Inc. akan menjadi penyewa utama.
Menurut bahan sumber, kontrak-kontrak ini menggariskan kawalan Hut 8 ke atas infrastruktur kuasa pra-kebenaran yang terhad, komoditi yang sangat bernilai untuk penyedia awan hiperskala.
Kewangan: Pertumbuhan vs. Keuntungan
 Ad
Pertumbuhan pendapatan Hut 8 telah meningkat dengan ketara, dilaporkan meningkat daripada $7.32 juta pada tahun fiskal 2021 kepada unjuran $235.12 juta pada tahun fiskal 2025. Walau bagaimanapun, pengembangan pesat ini masih belum diterjemahkan kepada keuntungan yang konsisten. Syarikat itu melaporkan kerugian bersih -$226.15 juta pada tahun fiskal 2025, dan anggaran pendapatan sesaham hadapan (EPS) diunjurkan kekal negatif sehingga sekurang-kurangnya pertengahan 2027.
Lembaran imbangan syarikat menunjukkan gambaran yang bercampur-campur. Walaupun nisbah hutang kepada ekuiti 531.6% menandakan leveraj yang tinggi, nisbah semasa 19.3x menunjukkan kecairan jangka pendek yang luar biasa, menunjukkan ia boleh menampung obligasi jangka pendeknya dengan mudah.
Tesis Kenaikan Harga Wall Street
Walaupun kekurangan keuntungan semasa, bank pelaburan sangat positif. Morgan Stanley memulakan perlindungan dengan penarafan Overweight dan sasaran harga Street-high sebanyak $263. Firma lain, termasuk Benchmark, Needham dan Jefferies, juga mempunyai penarafan setara Beli.
Penganalisis secara efektif melihat melepasi penyata pendapatan semasa dan menilai syarikat berdasarkan aliran tunai kontrak jangka panjangnya daripada aset infrastrukturnya. Sasaran harga penganalisis konsensus membayangkan peningkatan +54.6% daripada paras semasa, setakat 30 Jun 2026. Pandangan ini sangat berbeza dengan model nilai saksama kuantitatif, yang, berdasarkan pendapatan semasa, mencadangkan penurunan yang ketara.
Pertaruhan utama daripada penganalisis ialah Hut 8 akhirnya akan dinilai semula oleh pasaran daripada pelombong kripto yang tidak menentu kepada syarikat infrastruktur yang lebih stabil seperti utiliti. Risiko utama kepada tesis ini ialah garis masa pelaksanaan untuk projek berskala besarnya dan cabaran untuk membayar balik beban hutangnya yang besar sementara ia terus melabur dalam pertumbuhan.