
Story
アナリストらはHut 8のAI事業転換に強気、190億ドルを超えるリース契約を根拠に挙げている。
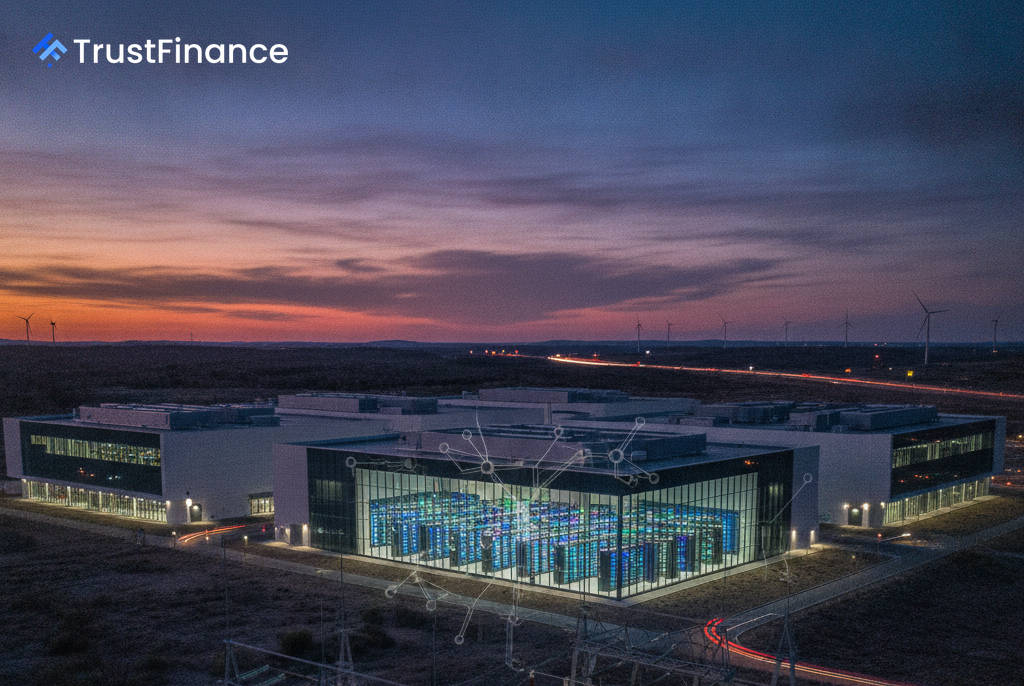
Summary
Hut 8 Corp.は、ビットコインマイニング企業からAIデータセンタープロバイダーへと事業転換を進めており、190億ドルを超えるリース契約を確保している。ウォール街のアナリストたちは、現在の赤字と多額の負債にもかかわらず、同社株の長期的な潜在力について圧倒的に楽観的な見方を示している。
Hut 8 Corp.(HUT)は、ビットコインマイニング企業としての創業から、人工知能(AI)に特化したデータセンターおよびエネルギーインフラ事業者へと、積極的な戦略的転換を進めています。この動きはウォール街から大きな支持を得ており、同社は総額190億ドルを超えるリース契約を締結し、強気な長期見通しを裏付けています。
AIインフラへの戦略的転換
同社の変革は、大手テクノロジー企業との複数の大規模かつ長期契約によって支えられています。これらの契約は、AIブームによってもたらされる膨大な電力およびインフラ需要を活用するための戦略的転換を明確に示しています。
この戦略を推進する主な展開は以下のとおりです。
- テキサス州ビーコンポイントキャンパスにおける352MWの電力供給について、投資適格格付けのテナントと98億ドル、15年間のリース契約を締結。
- Googleが保証する投資適格格付け債券32億5000万ドルを発行し、Alphabet Inc.が主要テナントとなるデータセンターの建設資金を調達。
情報源によると、これらの契約は、ハイパースケールクラウドプロバイダーにとって非常に価値の高い、希少で事前認可済みの電力インフラに対するHut 8の支配力を強調するものです。
財務状況:成長と収益性
 Ad
Hut 8の売上高は大幅に増加しており、2021年度の732万ドルから2025年度には2億3512万ドルに達すると予測されています。しかし、この急速な成長は、安定した収益性にはまだ結びついていません。同社は2025年度に2億2615万ドルの純損失を計上し、1株当たり利益(EPS)の予想は少なくとも2027年半ばまでマイナスが続くと見込まれています。
同社の貸借対照表は、複雑な様相を示しています。負債資本比率が531.6%と高いレバレッジを示している一方で、流動比率が19.3倍と非常に高いことから、短期的な流動性は極めて高く、短期債務を容易に履行できると見込まれます。
ウォール街の強気な見方
現在の利益が見られないにもかかわらず、投資銀行は圧倒的に強気の見方を示しています。モルガン・スタンレーは「オーバーウェイト」のレーティングでカバレッジを開始し、市場最高水準の目標株価263ドルを設定しました。ベンチマーク、ニーダム、ジェフリーズなどの他の投資銀行も「買い」相当のレーティングを付与しています。
アナリストは、現在の損益計算書を事実上無視し、インフラ資産からの長期契約に基づくキャッシュフローに基づいて企業価値を評価しています。アナリストのコンセンサス目標株価は、2026年6月30日時点の現在の水準から+54.6%の上昇余地を示唆しています。この見方は、現在の収益に基づく定量的な公正価値モデルとは大きく異なり、モデルは大幅な下落余地を示唆しています。
アナリストたちの中心的な見方は、Hut 8が最終的には、不安定な仮想通貨マイニング企業から、より安定した公益事業のようなインフラ企業へと市場から再評価されるというものだ。この見方に対する主なリスクは、大規模プロジェクトの実行スケジュールと、成長への投資を継続しながら多額の債務を返済していくという課題である。