
Story
애널리스트들은 190억 달러 이상의 임대 계약을 근거로 Hut 8의 AI 전략 전환에 대해 낙관적인 전망을 내놓았습니다.
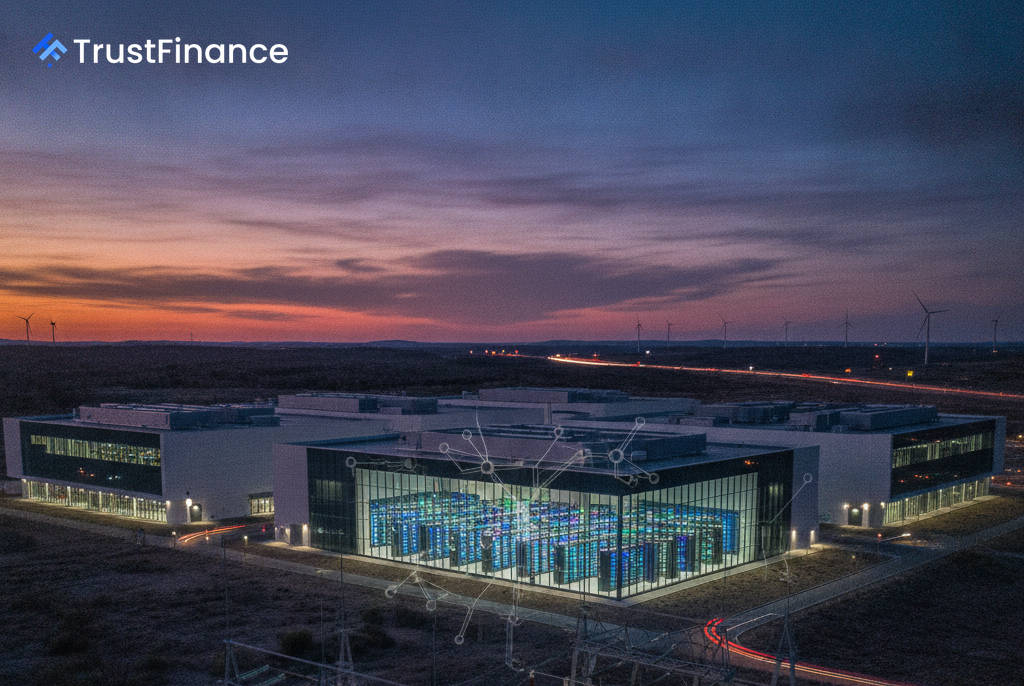
Summary
Hut 8 Corp.는 비트코인 채굴업체에서 AI 데이터 센터 제공업체로 전환하면서 190억 달러 이상의 임대 계약을 확보했습니다. 월가 분석가들은 현재의 수익성 악화와 상당한 부채에도 불구하고 이 회사의 장기적인 성장 잠재력에 대해 압도적으로 긍정적인 전망을 내놓고 있습니다.
Hut 8 Corp.(HUT)는 비트코인 채굴업체에서 인공지능(AI) 중심의 데이터 센터 및 에너지 인프라 운영업체로의 공격적인 전략적 전환을 추진하고 있습니다. 이러한 움직임은 월가에서 상당한 지지를 얻었으며, 회사는 총 190억 달러 이상의 임대 계약을 확보하여 장기적인 전망을 긍정적으로 뒷받침하고 있습니다.
AI 인프라로의 전략적 전환
회사의 이러한 변화는 주요 기술 기업들과의 대규모 장기 계약을 통해 추진되고 있습니다. 이러한 계약들은 AI 붐으로 인한 막대한 전력 및 인프라 수요를 활용하기 위한 전략적 전환을 보여줍니다.
이 전략을 뒷받침하는 주요 성과는 다음과 같습니다.
- 투자 등급 임차인과 텍사스주 비컨 포인트 캠퍼스에 352MW 규모의 설비를 15년간 98억 달러에 임대하는 계약 체결
- 구글이 보증하는 32억 5천만 달러 규모의 투자 등급 채권 발행을 통해 알파벳(Alphabet Inc.)을 주요 임차인으로 하는 데이터 센터 건설 자금 조달
출처 자료에 따르면, 이러한 계약들은 하이퍼스케일 클라우드 제공업체에게 매우 귀중한 자산인 희소하고 사전 허가된 전력 인프라에 대한 Hut 8의 통제력을 보여줍니다.
재무: 성장 vs. 수익성
 Ad
Hut 8의 매출은 2021 회계연도 732만 달러에서 2025 회계연도 2억 3,512만 달러로 급증할 것으로 예상됩니다. 그러나 이러한 빠른 성장이 꾸준한 수익성으로 이어지지는 못했습니다. 회사는 2025 회계연도에 2억 2,615만 달러의 순손실을 기록했으며, 향후 주당순이익(EPS)은 적어도 2027년 중반까지 적자를 지속할 것으로 예상됩니다.
회사의 재무 상태는 긍정적인 면과 부정적인 면이 혼합되어 나타납니다. 부채비율이 531.6%에 달해 높은 레버리지를 나타내지만, 유동비율이 19.3배로 매우 낮아 단기 부채를 쉽게 상환할 수 있음을 시사합니다.
월가의 낙관적 전망
현재 수익성이 부진함에도 불구하고 투자은행들은 압도적으로 긍정적인 전망을 내놓고 있습니다. 모건 스탠리는 '비중확대(Overweight)' 등급과 월가 최고 수준인 263달러의 목표주가를 제시하며 분석을 시작했습니다. 벤치마크, 니덤, 제프리스 등 다른 투자은행들도 '매수(Buy)'에 준하는 등급을 부여했습니다.
분석가들은 현재의 손익계산서보다는 인프라 자산에서 발생하는 장기적인 계약 현금흐름을 기반으로 회사의 가치를 평가하고 있습니다. 분석가들의 컨센서스 목표주가는 2026년 6월 30일 기준 현재 주가 대비 54.6% 상승 여력을 시사합니다. 이러한 전망은 현재 수익을 기준으로 상당한 하락 여력을 제시하는 양적 적정가치 모델과는 극명한 대조를 이룹니다.
분석가들의 핵심 예상은 Hut 8이 시장에서 변동성이 큰 암호화폐 채굴 기업에서 보다 안정적인 유틸리티형 인프라 기업으로 재평가될 것이라는 점입니다. 이 투자 논리의 주요 위험 요소는 대규모 프로젝트의 실행 일정과 지속적인 성장 투자와 동시에 상당한 부채를 상환하는 데 따르는 어려움입니다.