
Story
広告代理店セクター展望:ピュブリシスがリード、WPPは後退、オムニコムは統合の途上
Summary
世界の広告代理店セクターは、デジタル広告費の増加にもかかわらず収益成長が停滞。大手3社では、ピュブリシスが好調な業績でリードし、WPPが苦戦、オムニコムはIPGとの大規模統合を進めるなど、各社の戦略が大きく分かれています。
世界の広告代理店セクターは、デジタル広告費が2025年に約8.7%増加したにもかかわらず、代理店の収益成長がほぼゼロにまで落ち込むという逆説的な状況に直面しています。この背景には、クライアントが広告の媒体費を維持しつつ、代理店手数料などの「非稼働費用」を削減する構造的な動きがあります。
広告業界の構造的課題
根本的な要因として、クライアントによる代理店手数料への圧力に加え、AlphabetやMetaなどの巨大テック企業がマーケティング予算をAI関連の設備投資に振り向けていることが挙げられます。これにより、代理店の主要な収益源の一つが圧迫されています。
ゴールドマン・サックスは2026年6月のレポートで、「AIによる脅威は現時点では大部分が理論的なもの」とし、代理店の「中抜き」が進行中であるという明確な証拠は限定的だと指摘しています。しかし、業界への下方圧力は紛れもなく存在します。
大手3社の明暗分かれる戦略
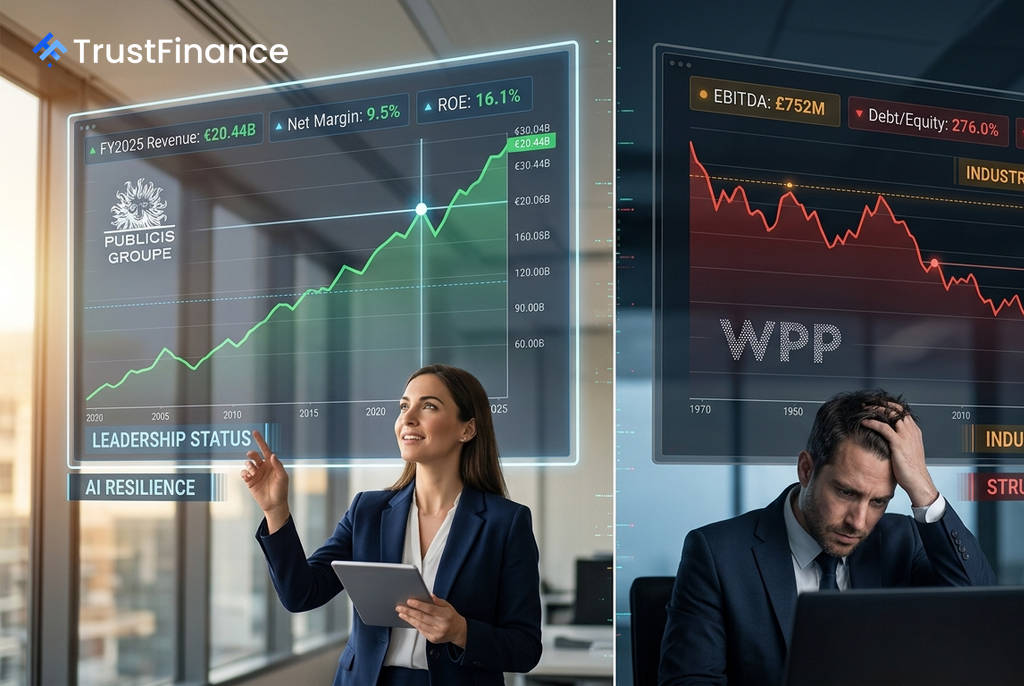
オムニコム、WPP、ピュブリシスの大手3社は、それぞれ全く異なる状況にあります。ピュブリシスが安定成長を遂げる一方、WPPは構造的な後退に直面し、オムニコムは大規模な統合の最中にいます。
ピュブリシス:安定した優等生
ピュブリシス(PUBP)は、あらゆる指標でセクター内の他社をリードしています。2021年度から2025年度にかけて売上高を133.6億ドルから204.4億ドルへと着実に成長させました。健全な財務も特徴で、負債資本倍率(D/Eレシオ)は51.8%と、100%を超える競合他社よりはるかに低くなっています。自己資本利益率(ROE)も16.1%と高く、ゴールドマン・サックスは同社を「買い」推奨としています。
 Ad
オムニコム:統合によるハイリスク・ハイリターン
オムニコム(OMC)は2025年11月にIPGとの合併を完了し、事業規模を大きく拡大しました。同社は2026年のオーガニック成長率見通しを4.5%~5.0%に引き上げています。アナリストは25.2%の上昇余地があると見ていますが、118.1%という高いD/Eレシオや、合併に伴う人員削減などの実行リスクも抱えています。
WPP:苦境に立つ巨人
WPPは、EBITDAが2021年度の19.6億ドルから2025年度には7.52億ドルへと62%も減少し、大手の中で最も厳しい状況にあります。ゴールドマン・サックスは2026年通期でマイナス成長を予測しており、アナリストの目標株価は19.5%のマイナスを示唆しています。276.0%に達するD/Eレシオは、経営の自由度を著しく制限しています。
投資家が注目すべきポイント
今後の広告代理店セクターを評価する上で、投資家は以下の点に注意する必要があります。
- AIによる影響:クリエイティブ部門が最も影響を受けやすい一方、データやヘルスケア部門は比較的耐性があると見られています。
- 「非稼働費用」への圧力:代理店手数料の削減圧力は、循環的なものではなく構造的な逆風です。
- マクロ経済への感応度:広告費はGDPと密接に連動するため、2027年に景気後退があれば成長目標に影響が出る可能性があります。